金が反発の4分の3を失った後、元の安値を割った?1975年以降の30回と米国の金利で検証
- 元の安値を先に割った30回中22回偶然に上下する場合でも約4分の3
- 10年債利回りが約3か月前より高かった回15回中14回が割った高くなかった15回では8回
- 割った22回のその後の下げ幅中央値5.8%次に10%以上反発するまで
- 割らずに止まった8回中央値 約250日反発の高値を超えるまでの日数
一言結論
4分の3を失った後、元の安値を先に割ったのは30回中22回で、偶然に上下する場合とほぼ同じだった。差が出たのは、米国の10年債利回りが上がっていたかどうかだった。
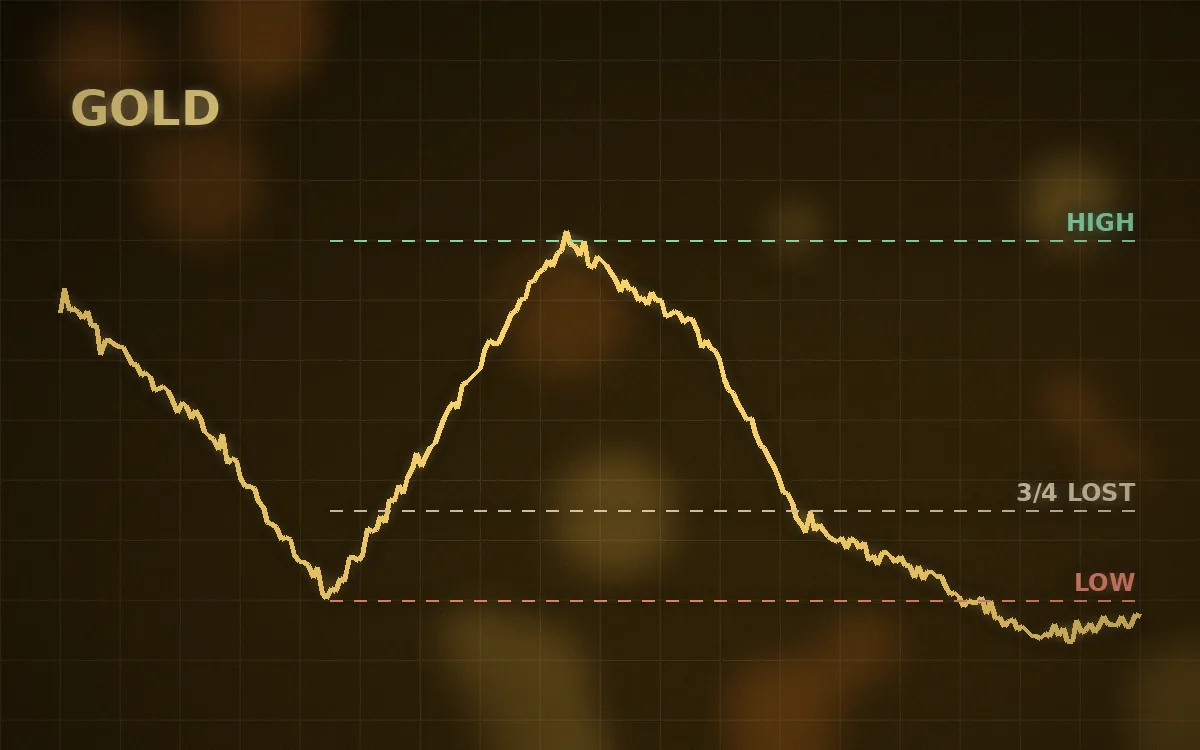
金は、2026年6月30日の安値3,942.10ドルから8月25日の高値4,697.105ドルまで、約19%反発しました。ところが9月28日、終値でこの反発幅の4分の3を失いました。反発で上げた分のほとんどを失ったとき、金はその後、反発が始まる前の安値を割ったのでしょうか。1975年以降の金の日足で、同じ形になった場面をすべて調べました。
この記事の結論
- 30回中22回が元の安値を先に割った(偶然でも約4分の3)1975年以降、金が15%以上反発した後に反発幅の4分の3を失った場面は、結果が出ているもので30回ありました。そのうち22回は元の安値を先に割り込み、8回は割らずに反発の高値を超えました。ただし、値動きがまったく偶然に上下するとしても、近い方の元の安値に先に届く割合は約4分の3あり、22回(73%)はほぼその水準です。
- 10年債利回りが高かった15回では14回差が出たのは、米国の10年債利回りでした。4分の3を失った日の利回りが約3か月前より高かった15回では、14回が元の安値を割り込みました。高くなかった15回では8回です。
- 割った22回の下げ幅は中央値5.8%、止まった8回も高値超えまで約250日元の安値を割った22回では、次に10%以上反発するまでの下げ幅は中央値で5.8%でした。割らずに止まった8回でも、反発の高値を超えるまでには中央値で約250日かかっていました。
- 今回は名目・実質とも金利が高い側今回は、名目の10年債利回りも実質金利も、約3か月前より高い側に入ります。ただし、これは過去の回数で、今回の結果の確率を示すものではありません。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
検証の方法
| 項目 | 内容 |
|---|---|
| データ | 金:TradingViewのOANDA:XAUUSDの日足(高値・安値がそろう1975年以降。1997〜1998年は欠けている日がある)。金利:FREDの米10年債利回り(DGS10)と10年物の物価連動国債の利回り(実質金利、DFII10、2003年以降) |
| 波の区切り | 取引時間中の高値・安値で、10%以上の反転があった所を山と谷とした |
| 対象の形 | 谷(元の安値)から15%以上反発した後、反発の高値を超えないまま、終値で反発幅の4分の3以上を失った場面。その日にまだ元の安値を割っていないものに限った |
| 結果の判定 | その後、取引時間中に元の安値を先に下回ったか、反発の高値を先に上回ったか |
| 金利の比較 | 4分の3を失った日の利回りと、約3か月前(63営業日前)の利回りを比べた |
※4分の3を失った当日にすでに元の安値を割っていた1回(1980年3月27日)は、今回と状態が違うため除きました(含めると31回中23回が安値割れ)。結果が出ていない2回(2026年6月9日と9月28日に条件を満たしたもの)も含みません。
結果:30回中22回が元の安値を割った
| 4分の3を失った後に先に起きたこと | 回数 |
|---|---|
| 元の安値を割り込んだ | 30回中22回 |
| 元の安値を割らずに、反発の高値を超えた | 30回中8回 |
30回中22回で、金は元の安値を割り込んでいました。ただし、反発幅の4分の3を失った時点では、元の安値までの距離は、反発の高値までの距離の3分の1しかありません。値動きが上がるか下がるかまったく偶然に決まるとしても、近い方に先に届く割合は約4分の3(この30回の形では平均73%)になります。30回中22回(73%)は、ほぼこの水準です。つまり、22回という数字だけでは、金が特に弱かったとは言えません。大事なのは、同じ位置まで下げたのに、割った22回と止まった8回で何が違ったかです。
条件を変えた場合
| 条件 | 元の安値を割り込んだ回数 |
|---|---|
| 反発幅の4分の3を失った時点(この記事の基準) | 30回中22回 |
| 反発幅の半分を失った時点で数えた場合 | 44回中23回 |
| 高値・安値を使わず、終値だけで同じ検証をした場合 | 23回中17回 |
反発幅の半分を失った時点では、元の安値と反発の高値までの距離が同じなので、偶然でも割る割合は半分になります。実際も44回中23回と、ほぼ半分でした。終値だけで数えた23回中17回(74%)も、4分の3の水準に近い結果です。どの基準でも、回数の多さはおおむね「どちらに近いか」で説明できます。
差が出たのは、米国の金利だった
表は横にスクロールできます
| 4分の3を失った日の米10年債利回り | 回数 | そのうち元の安値を割り込んだ回数 |
|---|---|---|
| 約3か月前より高かった | 15回 | 14回 |
| 約3か月前より高くなかった | 15回 | 8回 |
4分の3を失った日の米国の10年債利回りが、約3か月前より高かった15回では、14回で金が元の安値を割り込みました。反対に、元の安値で止まった8回のうち7回は、利回りが3か月前より高くなかった場面です。例外は2016年12月の1回だけでした。
偶然の目安である約4分の3と比べると、利回りが高かった側(15回中14回、93%)は上回り、高くなかった側(15回中8回、53%)は下回っていました。2つのグループの差は、統計の検定でも偶然では起こりにくい大きさでした。ただし、近い時期の場面は期間が重なっており、30回はそれぞれ独立した結果ではないため、差の確かさは割り引いて見る必要があります。
比べる期間を変えても、同じ傾向だった
表は横にスクロールできます
| 比べた相手 | 利回りが高かった場合 | 高くなかった場合 |
|---|---|---|
| 約1か月前(21営業日前) | 14回中12回が安値割れ | 16回中10回が安値割れ |
| 約3か月前(63営業日前) | 15回中14回 | 15回中8回 |
| 約6か月前(126営業日前) | 18回中15回 | 12回中7回 |
| 約3か月前、1980年の3回を除く | 12回中11回 | 15回中8回 |
実質金利でも同じ傾向
金には利息が付かないため、物価の上昇分を差し引いた実質金利が上がると、金には逆風になると言われます。実質金利のデータがある2003年以降の13回では、実質金利が約3か月前より高かった6回のうち5回、高くなかった7回のうち4回で、金が元の安値を割り込みました。向きは名目の利回りと同じでしたが、回数が少なく、この程度の差は偶然でも起こりうる大きさです。
30回の一覧
表は横にスクロールできます
| 4分の3を失った日 | 元の安値→反発の高値(ドル) | 反発の大きさ | 結果 | 米10年債(3か月前→当日) |
|---|---|---|---|---|
| 1976年1月13日 | 129.00→149.10 | +16% | 安値割れ | 8.30%→7.64% |
| 1980年2月26日 | 607.00→742.50 | +22% | 安値割れ | 10.51%→13.65% |
| 1980年3月17日 | 365.00→873.00 | +139% | 安値割れ | 10.51%→12.58% |
| 1980年10月23日 | 604.00→748.50 | +24% | 安値割れ | 10.24%→11.82% |
| 1981年5月21日 | 453.00→554.00 | +22% | 安値割れ | 12.90%→14.05% |
| 1981年11月10日 | 397.00→482.50 | +22% | 安値割れ | 14.65%→13.40% |
| 1982年5月26日 | 312.50→377.50 | +21% | 安値割れ | 13.91%→13.68% |
| 1982年11月8日 | 390.00→465.00 | +19% | 高値超え | 13.85%→10.55% |
| 1983年2月28日 | 398.00→520.00 | +31% | 安値割れ | 10.78%→10.27% |
| 1988年9月21日 | 376.50→507.40 | +35% | 安値割れ | 8.90%→8.93% |
| 1990年3月26日 | 360.50→430.30 | +19% | 安値割れ | 7.77%→8.51% |
| 1990年10月16日 | 348.20→425.00 | +22% | 安値割れ | 8.44%→8.79% |
| 1993年9月13日 | 325.80→414.00 | +27% | 高値超え | 5.97%→5.26% |
| 1997年1月3日 | 343.00→419.60 | +22% | 安値割れ | 6.65%→6.52% |
| 2000年3月16日 | 275.00→319.00 | +16% | 安値割れ | 6.25%→6.26% |
| 2000年4月28日 | 252.10→339.00 | +34% | 高値超え | 6.66%→6.23% |
| 2001年7月30日 | 254.10→298.00 | +17% | 高値超え | 5.35%→5.11% |
| 2006年9月14日 | 542.25→677.15 | +25% | 高値超え | 5.10%→4.79% |
| 2008年8月5日 | 845.40→988.58 | +17% | 安値割れ | 3.93%→4.04% |
| 2011年12月14日 | 1,533.21→1,803.02 | +18% | 安値割れ | 2.00%→1.92% |
| 2012年5月9日 | 1,522.76→1,790.79 | +18% | 高値超え | 2.04%→1.87% |
| 2013年2月20日 | 1,527.12→1,796.00 | +18% | 安値割れ | 1.58%→2.02% |
| 2013年11月21日 | 1,180.51→1,433.77 | +21% | 安値割れ | 2.87%→2.79% |
| 2014年9月12日 | 1,182.44→1,392.32 | +18% | 安値割れ | 2.60%→2.62% |
| 2015年3月6日 | 1,131.31→1,307.79 | +16% | 安値割れ | 2.29%→2.24% |
| 2016年12月15日 | 1,046.46→1,375.31 | +31% | 高値超え | 1.70%→2.60% |
| 2018年8月15日 | 1,122.75→1,366.11 | +22% | 高値超え | 3.09%→2.86% |
| 2022年7月5日 | 1,677.69→2,070.63 | +23% | 安値割れ | 2.39%→2.82% |
| 2026年3月19日 | 4,402.38→5,419.66 | +23% | 安値割れ | 4.15%→4.25% |
| 2026年6月9日 | 4,099.13→4,891.54 | +19% | 安値割れ | 4.21%→4.53% |
※元の安値・反発の高値は取引時間中の値。1999〜2000年や2013〜2014年のように、近い時期の場面は期間が重なっているものがあります。
元の安値を割った22回:その後どこまで下げたか
| 項目 | 結果(22回) |
|---|---|
| 元の安値から、次に10%以上反発するまでの下げ幅(中央値) | 5.8% |
| 下げ幅が5%未満/5〜10%/10%超 | 10回/5回/7回 |
| 最も大きかった下げ幅 | 23.7%(1980年2月26日の場面) |
| 4分の3を失ってから元の安値を割るまでの日数(中央値) | 35日(10回は30日以内) |
※下げ幅は、元の安値を割った後、次に10%以上の反発が入るまでの最安値で測ったもので、下落相場全体の底までの下げ幅ではありません。日数は暦日です。
元の安値を割った場合も、半数近くはそこから5%未満の下げで止まり、次の反発が入っていました。一方で、22回のうち7回は10%を超えて下げています。
元の安値で止まった8回:高値を超えるまでの時間
表は横にスクロールできます
| 4分の3を失った日 | 下げ止まった水準(元の安値から) | 4分の3を失ってから底まで | 底から反発の高値を超えるまで |
|---|---|---|---|
| 1982年11月8日 | +2.1% | 4日 | 25日 |
| 1993年9月13日 | +5.3% | 0日 | 872日 |
| 2000年4月28日 | +0.8% | 294日 | 669日 |
| 2001年7月30日 | +4.1% | 1日 | 189日 |
| 2006年9月14日 | +3.2% | 20日 | 140日 |
| 2012年5月9日 | +0.3% | 7日 | 138日 |
| 2016年12月15日 | +7.3% | 0日 | 917日 |
| 2018年8月15日 | +3.3% | 1日 | 308日 |
※日数は暦日。底は、4分の3を失ってから反発の高値を超えるまでの間の最安値。
元の安値で止まった8回は、すべて元の安値より0.3〜7.3%高い水準で下げ止まっていました。8回のうち7回は、4分の3を失ってから20日以内に底を付けています。ただし、そこから反発の高値を超えるまでには時間がかかり、4分の3を失ってから高値を超えるまでの日数は中央値で約250日、最も短い場面で29日、最も長い場面で963日でした。8回のうち7回は140日以上かかっています。
2026年の位置
2026年はすでに、同じ形が2回ありました。3月19日に条件を満たした場面は4日後に、6月9日に条件を満たした場面は翌日に、どちらも元の安値を割り込んでいます。
| 項目 | 今回(2026年9月28日に4分の3を失った) |
|---|---|
| 元の安値/反発の高値 | 3,942.10ドル(6月30日)/4,697.105ドル(8月25日) |
| 米10年債利回り(約3か月前→9月28日) | 4.38%→5.24%(高い側) |
| 実質金利(約3か月前→9月28日) | 2.16%→2.90%(高い側) |
| 10月16日の終値 | 4,172.10ドル(元の安値まで5.5%下、反発の高値まで12.6%上) |
今回は、名目の10年債利回りも実質金利も、約3か月前より高い側に入ります。実質金利は10月5日に2.95%と2008年11月以来の水準まで上がり、10年債利回りもその日に5.31%と2002年5月以来の水準を付けました。過去に同じ側に入った15回では、14回で金が元の安値を割り込んでいます。
一方、4分の3を失った9月28日以降の最安値は10月7日の4,066.535ドルで、10月16日の時点では、元の安値を割り込んでいません。
その後(結果が出たら追記)
今回の金が、元の安値3,942.10ドルを先に割るか、反発の高値4,697.105ドルを先に超えるか。結果が出たら、ここへ追記します。
まとめ
1975年以降、金が反発幅の4分の3を失った30回では、22回が元の安値を先に割り込みました。これは、元の安値の方が近いことからくる偶然の目安(約4分の3)とほぼ同じ水準です。差が出たのは米国の金利で、10年債利回りが約3か月前より高かった15回では14回が安値割れでした。元の安値を割った場合の次の反発までの下げ幅は中央値5.8%で、止まった場合でも反発の高値を超えるまでには中央値で約250日かかっていました。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 結果が出ている場面は30回、実質金利で比べられるのは13回しかありません。
- 波の区切り(10%の反転)や反発の大きさ(15%以上)は、検証のために決めた条件です。条件を変えると回数は変わります。
- 近い時期の場面は期間が重なっているため、30回はそれぞれ独立した結果ではありません。
- 金利との関係は、同時に起きていたことを数えたもので、金利が原因だと証明したものではありません。
- 1997〜1998年の金のデータには欠けている日があります。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/19 | データの時点:金はTradingViewのOANDA:XAUUSDの日足(1975年〜2026年10月16日)、米10年債利回り(DGS10)と実質金利(DFII10)はFRED