アンソロピックのIPOは割高?赤字807億ドルの正体と、2010年以降の大型IPO24社のPSRとその後の株価で検証
- 1〜6月の純損失のうち、転換社債などの時価評価の変動724億ドル純損失807億ドルの約9割
- 初値で買って、3年後に初値を下回った21社中15社大型IPO24社のうち、3年後の結果が出ている21社
- PSR50倍超かつ赤字で上場した4社4社中4社3年後に初値を下回った。中央値はマイナス40.9%
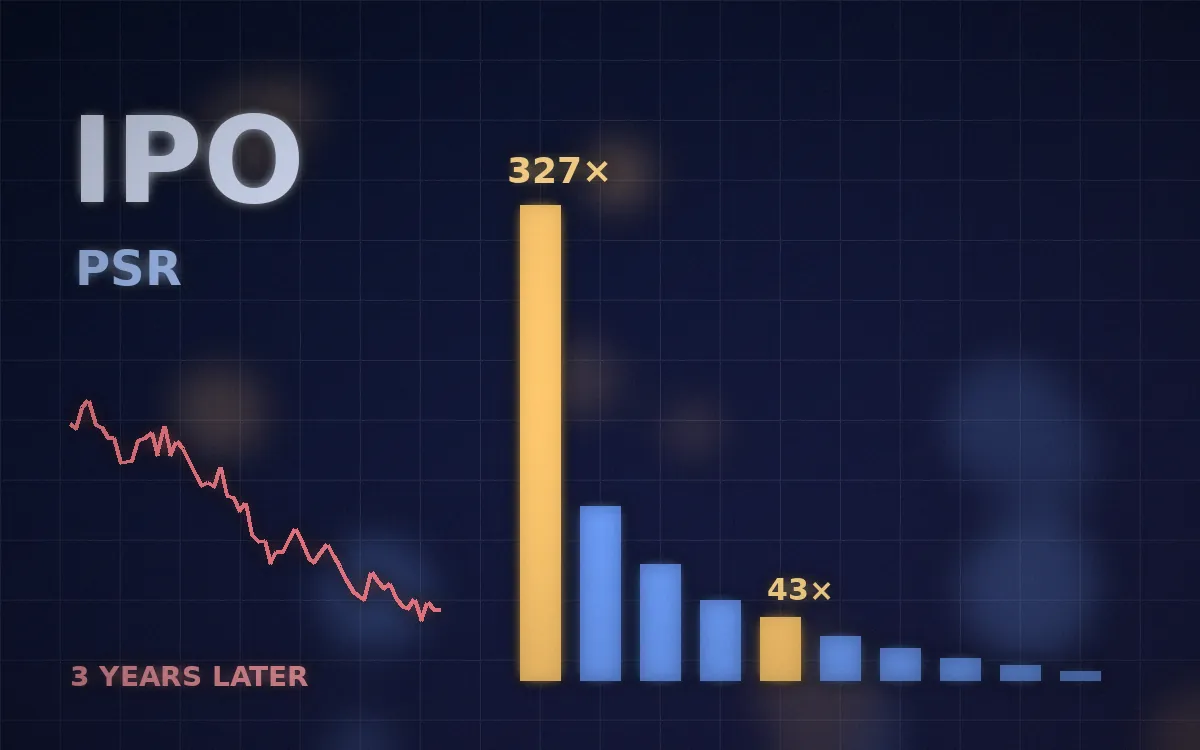
- 評価額1.5兆ドルでのアンソロピックのPSR327倍〜43倍2025年の売上なら327倍、7〜9月期の報道値を入れた売上なら43倍
一言結論
1〜6月の純損失807億ドルのうち724億ドルは、会社の評価額が上がったことで生じた転換社債などの時価評価の変動による損失だった。同じ1.5兆ドルという評価額でも、使う売上によって、PSRは327倍にも43倍にもなる。
AIの開発会社アンソロピックは、2026年10月26日(米国時間)、上場に向けた目論見書(S-1)を米国証券取引委員会に提出しました。1〜6月の純損失は807億ドルで、日本では「赤字12.8兆円」と報じられています。この赤字の中身を目論見書で確かめ、上場に付こうとしている値段を、2010年以降に米国で上場したハイテク系の大型IPO24社と同じ物差しで比べました。
この記事の結論
- 1〜6月の純損失807億ドルのうち724億ドルは転換社債などの時価評価の変動で、4〜6月期は9.74億ドルの営業黒字1〜6月の純損失807億ドルのうち724億ドルは、転換社債などの時価評価の変動による損失でした。会社の評価額が上がり、アマゾンが持つ転換社債の価値が上がったためです。4〜6月期の本業は、9.74億ドルの営業黒字でした。
- 大型IPO24社では、初値で買うと3年後に21社中15社が初値を下回り、PSRの順位との相関はほぼゼロ2010年以降の大型IPO24社のうち、上場から3年後の結果が出ている21社では、上場初日の初値で買うと、21社中15社が3年後に初値を下回っていました。PSR(株価売上高倍率)の順位とその後の株価の順位の相関は、どの組み合わせでもマイナス0.08〜プラス0.19で、ほぼゼロでした。
- PSR50倍超かつ赤字の4社は4社中4社が3年後に初値を下回った将来株になる権利まで含めたPSRが50倍を超え、しかも赤字で上場した4社(スナップ、ユーアイパス、ギットラボ、スノーフレーク)は、4社中4社が3年後に初値を下回り、中央値はマイナス40.9%でした。残り17社では17社中11社が下回り、中央値はマイナス8.1%です。ただし、4社だけの結果です。
- アンソロピックのPSRは、使う売上によって大きく変わる報道された評価額(1.5兆ドル・2兆ドル)でアンソロピックのPSRを仮に計算すると、2025年の売上では327倍・436倍、2025年7月〜2026年6月の売上では76倍・101倍でした。7〜9月期の売上の報道値を入れると43倍・57倍で、同じ評価額でも、使う売上によってPSRは大きく変わります。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータ
| 項目 | 内容 |
|---|---|
| 大型IPO24社 | 2010年以降に米国で上場した、ハイテク系の代表的な大型IPO24社。公開価格・株式数・売上・純利益は、各社の最終目論見書(米国証券取引委員会に提出) |
| 24社の株価 | Yahoo Financeの日足(株式分割を調整した値、配当は含まない)。上場初日の始値(初値)と、1年後・3年後の同じ日付(休場日なら翌営業日)、2026年5月29日の終値 |
| アンソロピック | 2026年10月26日に提出された目論見書(S-1)。7〜9月期の売上と評価額は報道による |
| アマゾン | 2026年4〜6月期の四半期報告書(米国証券取引委員会に提出) |
| スペースX | Yahoo Financeの日足(2026年6月12日の上場日〜10月30日) |
赤字807億ドルの正体:会社の評価額が上がるほど膨らむ損失
アンソロピックは、上場前に、転換社債という形でもお金を集めていました。転換社債は、あらかじめ決めた条件で株に替えることができる社債です。アンソロピックは、この転換社債を時価で評価し、その値動きを損益に計上する会計処理を選んでいます。そのため、会社の評価額が上がって社債の価値が上がると、会社の側には評価損が生じます。
1〜6月の純損失807億ドルのうち、724億ドルが、転換社債などの時価評価の変動による損失でした。目論見書は、この損失が主に会社の評価額の上昇によって、転換社債の時価が上がったためだと説明しています。
表は横にスクロールできます
| 項目(2026年1〜6月) | 金額 | 純損失に占める割合 |
|---|---|---|
| 純損失 | 807億ドル | ― |
| うち転換社債などの時価評価の変動 | 724億ドル | 約9割 |
| 営業損益 | 6.93億ドルの赤字 | ― |
※目論見書の連結損益計算書による。2026年1〜6月の純損失は80,748百万ドル、転換社債などの時価評価の変動は72,388百万ドル、営業損益は693百万ドルの赤字。
一方の損失は、もう一方の利益になっていた
6月末の時点で残っている転換社債は、アマゾンに発行したものです。元本約62億ドルのこの社債の時価は、6月末に1,086億ドルまで膨らんでいました。元本の約17.5倍です。4〜6月期の3か月間に、アンソロピックは、転換社債などの時価評価の変動で596億ドルの損失を計上しました。
同じ3か月間に、アマゾンは、本業以外の収益(その他の収益)として534億ドルを計上しています。このうち505億ドルは、未上場企業への投資の評価の上昇によるもので、アマゾンの四半期報告書は、主にアンソロピックの優先株によるものだと説明しています。アンソロピックの評価額が上がったことで、一方には巨額の損失が、もう一方には巨額の利益が計上されたことになります。
その一方で、アンソロピックの本業は、4〜6月期に9.74億ドルの営業黒字になっています。
大型IPO24社:初値で買うと、3年後は21社中15社が初値を下回った
2010年以降に米国で上場した、ハイテク系の代表的な大型IPOを24社集め、PSRと、上場初日の初値からのその後の株価の変化を比べました。PSR(株価売上高倍率)は、上場したときの時価総額が、売上の何倍だったかを表す数字です。時価総額は「公開価格×株式数」で計算しました。
表は横にスクロールできます
| 会社 | 上場 | PSR(将来株になる権利を含む) | 上場直前の通期 | 3年後の株価(初値比) |
|---|---|---|---|---|
| テスラ | 2010年6月 | 15.6倍 | 赤字 | +516.7% |
| メタ・プラットフォームズ | 2012年5月 | 28.0倍 | 黒字 | +92.3% |
| アリババ・グループ | 2014年9月 | 21.0倍 | 黒字 | +94.3% |
| スナップ | 2017年3月 | 59.6倍 | 赤字 | −40.0% |
| ドロップボックス | 2018年3月 | 8.5倍 | 赤字 | −5.7% |
| リフト | 2019年3月 | 11.3倍 | 赤字 | −54.0% |
| ピンタレスト | 2019年4月 | 16.8倍 | 赤字 | −8.1% |
| ズーム | 2019年4月 | 31.6倍 | 黒字 | +62.7% |
| ウーバー・テクノロジーズ | 2019年5月 | 7.3倍 | 黒字 | −43.6% |
| クラウドストライク | 2019年6月 | 30.9倍 | 赤字 | +143.3% |
| データドッグ | 2019年9月 | 44.0倍 | 赤字 | +132.5% |
| スノーフレーク | 2020年9月 | 159.9倍 | 赤字 | −34.1% |
| ドアダッシュ | 2020年12月 | 44.4倍 | 赤字 | −44.2% |
| エアビーアンドビー | 2020年12月 | 9.8倍 | 赤字 | −2.1% |
| アファーム | 2021年1月 | 29.0倍 | 赤字 | −54.9% |
| クーパン | 2021年3月 | 5.3倍 | 赤字 | −70.8% |
| ユーアイパス | 2021年4月 | 51.7倍 | 赤字 | −71.2% |
| ロビンフッド | 2021年7月 | 38.1倍 | 黒字 | −44.3% |
| ギットラボ | 2021年10月 | 83.2倍 | 赤字 | −41.7% |
| リビアン | 2021年11月 | 計算できない(売上ゼロ) | 赤字 | −89.7% |
| モービルアイ | 2022年10月 | 12.2倍 | 赤字 | −49.9% |
| アーム | 2023年9月 | 20.3倍 | 黒字 | (上場から3年未満) |
| インスタカート | 2023年9月 | 3.9倍 | 黒字 | (上場から3年未満) |
| レディット | 2024年3月 | 7.9倍 | 赤字 | (上場から3年未満) |
※PSRは、公開価格×将来株になる権利(ストックオプションなど)まで含めた株式数÷上場直前の通期の売上。黒字・赤字は上場直前の通期の純利益。3年後の株価は、上場日の3年後の同じ日付(休場日なら翌営業日)の終値と初値の比較。社名は今の社名(インスタカートの登記上の社名はメープルベア)。
上場から3年後の結果が出ている21社のうち、15社が3年後に初値を下回っていました。21社の中央値はマイナス40.0%です。
一方で、PSRが高い会社ほどその後の株価が悪い、という関係は見られませんでした。PSRを、株式数(基本の株式数か、将来株になる権利まで含めるか)と売上(上場直前の通期か、直近12か月か)の組み合わせで4通りに計算し、1年後・3年後・2026年5月末までの株価の変化と順位の相関を調べると、12通りすべてがマイナス0.08〜プラス0.19の間で、ほぼゼロでした。
※順位の相関(スピアマンの順位相関)は、1年後と2026年5月末までが23社、3年後が20社。売上ゼロでPSRを計算できないリビアンは除いています。
PSR50倍超かつ赤字の4社は、4社中4社が3年後に初値を下回った
ただし、PSRが50倍を超え、しかも赤字で上場したという条件に当てはまる4社は、4社とも3年後に初値を下回っていました。PSRは、将来株になる権利まで含めた株式数で計算しています。
表は横にスクロールできます
| 会社 | PSR(将来株になる権利を含む) | 上場直前の通期 | 3年後の株価(初値比) |
|---|---|---|---|
| スナップ | 59.6倍 | 赤字 | −40.0% |
| ユーアイパス | 51.7倍 | 赤字 | −71.2% |
| ギットラボ | 83.2倍 | 赤字 | −41.7% |
| スノーフレーク | 159.9倍 | 赤字 | −34.1% |
4社の3年後の株価の変化の中央値はマイナス40.9%でした。この4社以外の17社では、3年後に初値を下回ったのは17社中11社で、中央値はマイナス8.1%です。ただし、4社しかありませんから、これを次のIPOにも当てはまる法則と呼ぶことはできません。
※基本の株式数で計算すると、スナップ(48.6倍)とユーアイパス(47.8倍)は50倍を下回り、条件に当てはまるのは2社になります。
アンソロピックを同じ物差しで測ると
公開価格と株式数は、目論見書ではまだ空欄です。そこで、報道・発表された評価額を、将来株になる権利まで含めた上場後の時価総額とみなして、PSRを仮に計算しました。評価額は、2026年5月の資金調達のときの評価額9,650億ドル(会社の発表)、10月14日の投資家説明会の後に投資家の間で話題になったと報じられた1.5兆ドル、それ以前に報じられていた2兆ドルの3つです。
表は横にスクロールできます
| 評価額 | 2025年の売上(45.85億ドル) | 直近12か月の売上(197.08億ドル) | 参考:7〜9月期の報道値を入れた売上(351.26億ドル) |
|---|---|---|---|
| 9,650億ドル | 約210倍 | 約49倍 | 約27倍 |
| 1.5兆ドル | 約327倍 | 約76倍 | 約43倍 |
| 2兆ドル | 約436倍 | 約101倍 | 約57倍 |
※直近12か月の売上は2025年7月〜2026年6月で、24社と同じ定義(通期の売上−前年の1〜6月+今年の1〜6月)。7〜9月期の売上168億ドルは投資家説明会での報道値で、目論見書には載っていません。
2025年の売上で計算すると、どの評価額でもPSRは200倍を超えます。24社で最も高かったスノーフレークでも、基本の株式数で約125倍、将来株になる権利まで含めても約160倍でしたから、過去24社の範囲を大きく超えています。
直近12か月の売上197.08億ドルで計算すると、PSRは1.5兆ドルで約76倍、2兆ドルで約101倍です。この売上でPSRがちょうど50倍になる時価総額は約9,850億ドルで、5月の資金調達のときの評価額9,650億ドルは約49倍と、50倍をわずかに下回ります。2025年の純損益は419.65億ドルの赤字ですから、報道されている1.5兆ドルや2兆ドルと直近12か月の売上を使ったこの仮計算では、アンソロピックは、4社と同じ「PSR50倍超で赤字」の条件に当てはまります。
ただし、この会社の売上は四半期ごとに大きく伸びています。7〜9月期の報道値168億ドルを入れて直近12か月を計算し直すと、売上は351.26億ドルになり、PSRは1.5兆ドルで約43倍、2兆ドルで約57倍まで下がります。この売上でPSRがちょうど50倍になる時価総額は約1.76兆ドルで、報道されている1.5兆ドルと2兆ドルの間にあります。同じ1.5兆ドルという評価額でも、使う売上によって、PSRは327倍にも43倍にもなります。PSRの数字を見るときは、どの期間の売上で計算したものかを確かめる必要があります。
目論見書に並ぶ数字:売上は前年の14倍、NRRは約900%
2026年1〜6月の売上は162.86億ドルで、前の年の同じ時期(11.63億ドル)の約14倍です。会社が開示している売上継続率(NRR)は、2026年9月30日時点で約900%でした。前の年の7〜9月に売上があった顧客の、今年の7〜9月の売上が、前の年の約9倍になっているということです。この数字には、個人向けの定額プラン(Claude ProとMax)の利用者は含まれていません。
売上から売上原価を引いた粗利益は、1〜6月で売上の85.4%でした。4〜6月期は営業黒字になり、1〜6月の営業キャッシュフロー39.29億ドルから設備の購入額4.82億ドルを引いた金額も、34.47億ドルの黒字でした。
※粗利益率と、営業キャッシュフローから設備の購入額を引いた金額は、目論見書の数字から計算したもの。
粗利益の約7割を、研究開発費に使っている
粗利益率が85%を超えているのに、1〜6月が営業赤字だったのは、費用の内訳を見ると分かります。
表は横にスクロールできます
| 2026年1〜6月 | 金額 | 残り |
|---|---|---|
| 売上 | 162.86億ドル | 162.86億ドル |
| 売上原価 | −23.80億ドル | 139.06億ドル(粗利益) |
| 研究開発費 | −97.41億ドル | 41.65億ドル |
| 販売・マーケティング費 | −38.08億ドル | 3.57億ドル |
| 一般管理費 | −10.50億ドル | −6.93億ドル(営業赤字) |
※目論見書の機能別の費用の内訳(監査を受けていない数字)による。
研究開発費には、モデルの開発や研究に使う計算資源の費用が含まれていて、売上の約6割に当たります。AIを提供して稼いだ粗利益の約7割に当たる金額を、研究開発費に使っていることになります。この会社の利益は、研究開発にどれだけお金を使い続けるかで、大きく変わります。
売上の伸び:前の四半期比はプラス48%→132%→144%→45%(報道値)
表は横にスクロールできます
| 四半期 | 売上 | 前の四半期からの伸び | 営業損益 |
|---|---|---|---|
| 2025年7〜9月 | 13.82億ドル | +75.6% | −30.89億ドル |
| 2025年10〜12月 | 20.40億ドル | +47.6% | −28.36億ドル |
| 2026年1〜3月 | 47.31億ドル | +131.9% | −16.67億ドル |
| 2026年4〜6月 | 115.55億ドル | +144.2% | +9.74億ドル |
| 2026年7〜9月(報道値) | 168億ドル | +45.4% | ― |
※2026年6月までは目論見書の四半期の損益表による。7〜9月期は投資家説明会での報道値。
7〜9月期の伸びは、報道によるとプラス45%でした。この鈍化をきっかけに、投資家の間で、評価額を2兆ドルから1.5兆ドルに引き下げる議論が出たと報じられています。
ただ、前の四半期と比べた伸びが40%台まで鈍ったのは、今回が初めてではありません。2025年10〜12月期もプラス48%で、その後にプラス132%、プラス144%と、再び加速しています。一方、売上の増加額で見ると、4〜6月期の約68億ドルに対して、7〜9月期は約52億ドルでした。目論見書にある2025年以降の数字に今回の報道値をつなげると、増加額が前の四半期を下回ったのは初めてです。
先に約束している、将来の支払い
6月末の時点で、顧客との解約できない契約のうち、まだ売上になっていない金額(残存履行義務)は108億ドルでした。一方で、同じ6月末の時点で、計算資源などの購入契約で将来支払うことが決まっている金額(固定額または最低保証額)は約2,656億ドルあり、契約期間は1年から20年です。これとは別に、まだ始まっていない計算資源などのリースが約3,214億ドルあり、2025年末の約502億ドルから6倍以上に増えています。
目論見書は、売上の大半が使った量に応じた課金で、その多くには長期の契約がない一方、計算資源などの契約は複数年に及ぶと説明しています。収入は顧客が使う量によって増えたり減ったりしますが、計算資源の契約には、最低保証額の支払いが含まれています。
上場後の株価:スペースXは、公開価格と初値で結果が逆になった
2026年6月12日に上場したスペースXは、公開価格135ドルで、初日の初値は150ドルでした。その後、株価は6月16日に225.64ドルまで上がりましたが、8月3日には104.83ドルまで下げました。高値からはマイナス53.5%です。
10月26日の終値は146.90ドルで、公開価格で買えた人から見るとプラス8.8%ですが、初値で買った人から見るとマイナス2.1%です。同じ株を持っていても、どの価格で買えたかで、結果が逆になっていました。
※高値・安値はザラ場の値。10月30日の終値は134.72ドルで、公開価格を0.2%下回っています。
アンソロピックの目論見書には、今回の募集に日本での公募も含まれると書かれています。公開価格で買うのか、上場した後に市場で買うのかで、同じ株でも出発点が変わります。大型IPO24社の「初値で買うと3年後に21社中15社が初値を下回った」という結果も、公開価格ではなく、初値から測ったものです。
上場後に確認できる日付と費用:売却制限の解除と株式報酬
売却制限(ロックアップ)は段階的に外れる
上場前からの株主には、ロックアップと呼ばれる売却制限がかかります。今回は、この制限が段階的に外れていく仕組みです。日数は、最終的な目論見書の日付から数えます。
- 創業者以外の取締役と役員、一部の従業員などは、上場初日から、保有株の最大10%を売ることができます。
- 一部の株主は、27日後と48日後にそれぞれ最大6%、62日後と76日後にそれぞれ最大7%を売れるようになります。
- 上場前に0.5%を超える株を持つ一部の株主も、同じ27日後から、少しずつ売れるようになります。
- 創業者は、2027年1〜3月期の決算発表の後か、180日後の早い方から、保有株の最大29%を売れるようになります。
- 制限が外れるのは、最長で365日後です。
売れるようになることと、実際に売られることは別ですが、こうした日付は、上場後の株価を見るときの確認ポイントになります。
上場すると、株式報酬の費用がまとめて計上される
アンソロピックが従業員に与えた株式報酬(譲渡制限付き株式ユニット)には、上場することが権利確定の条件になっているものがあり、この分はまだ費用として計上されていません。目論見書によると、仮に6月末に上場していた場合、その時点で29億ドルを一度に費用として計上し、残りの237億ドルを、平均で約2.1年かけて計上することになります。
1〜6月に計上された株式報酬の費用は22億ドルでしたから、一度に計上する29億ドルだけでも、それを上回ります。上場後しばらくの決算では、この費用が営業損益を押し下げることになります。
まとめ
アンソロピックの1〜6月の純損失807億ドルのうち724億ドルは、会社の評価額が上がったことで生じた、転換社債などの時価評価の変動による損失でした。本業は、4〜6月期に9.74億ドルの営業黒字になっています。2010年以降の大型IPO24社では、初値で買うと、3年後に21社中15社が初値を下回っていました。PSRの高さとその後の株価の順位には相関が見られませんでしたが、PSR50倍超かつ赤字で上場した4社は、4社中4社が3年後に初値を下回っていました。報道されている評価額と直近12か月の売上で仮に計算すると、アンソロピックはこの条件に当てはまりますが、7〜9月期の売上の報道値まで入れると、1.5兆ドルでは50倍を下回ります。公開価格と株式数が決まれば、24社と同じ定義でPSRを計算し直すことができます。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 24社は、2010年以降に米国で上場したハイテク系の代表的な大型IPOとして集めたもので、上場したすべての会社ではありません。どの会社を含めるかで、結果は変わり得ます。
- 「PSR50倍超かつ赤字」の4社は4社だけで、PSRの計算方法(基本の株式数で計算すると2社)や50倍という区切りで、当てはまる会社は変わります。確率を推定できる件数ではありません。
- アンソロピックのPSRは、公開価格と株式数ではなく、報道・発表された評価額で計算した仮の数字です。評価額が、将来株になる権利まで含めた株式数に基づくものかどうかは分かりません。7〜9月期の売上168億ドルは報道値で、目論見書には載っていません。
- 24社の株価の変化は配当を含まない値で、上場初日の初値から測っています。公開価格で買えた場合の結果とは違います。
- 費用の内訳(売上原価・研究開発費など)は、目論見書の中の監査を受けていない数字です。
- 本記事は過去データと公開資料の検証であり、将来の値動きを保証するものではありません。また、特定の銘柄の売買やIPOへの申し込みを推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/11/02 | データの時点:24社の公開価格・株式数・売上・純利益は各社の最終目論見書(米国証券取引委員会に提出)、株価はYahoo Financeの日足(初値と、1年後・3年後・2026年5月29日の終値)。アンソロピックは2026年10月26日提出の目論見書(S-1)。アマゾンは2026年4〜6月期の四半期報告書。スペースXの株価はYahoo Financeの日足(2026年10月30日まで)