企業のIT投資が過去最高。株価の天井は「投資のピーク」の前に来た?1971年以降の8回をナスダックで検証
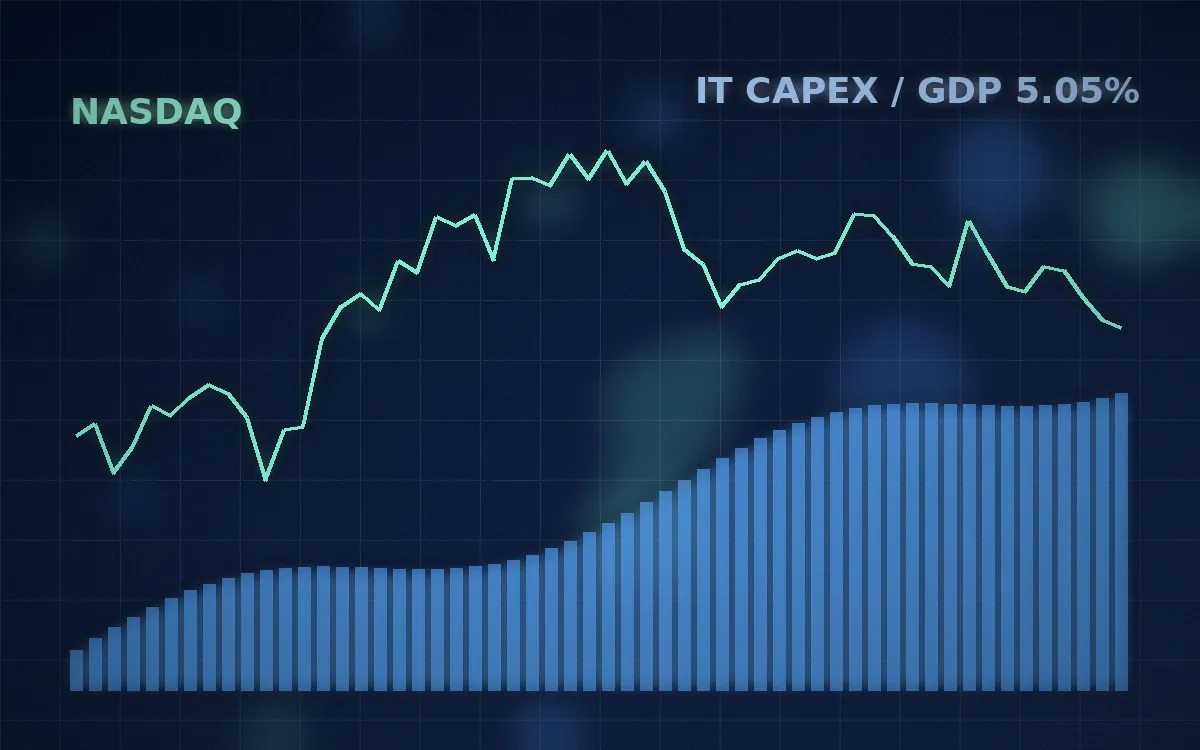
- IT投資のGDP比(2026年4〜6月期)5.05%1947年以降で最高
- 株価の高値が投資のピークより先8回中6回4〜23か月先
- 高値の後に28%以上下げた8回中7回28%以上下げなかったのは2020年だけ
- ITバブル崩壊:投資のピークの時点−51.9%ナスダックの高値からの下落
一言結論
1971年以降の投資のピーク8回のうち6回は、ナスダックの高値が先に来ていた。投資が過去最高を更新し続けていることは、株価の天井がまだ来ていないことを示すものではなかった。
企業がAIへの投資を増やし続けているうちは、株価はまだ大丈夫。そう考える人もいるかもしれません。では、過去に企業の投資がピークをつけたとき、株価の天井はその前に来たのでしょうか、それとも後に来たのでしょうか。米国企業のIT投資と、1971年以降のナスダック総合指数で確かめました。
この記事の結論
- IT投資のGDP比は2026年4〜6月期に5.05%で過去最高米国企業がパソコンや通信機器、サーバーなどの情報処理機器とソフトウェアに投じた金額のGDP比は、2026年4〜6月期に5.05%となり、統計が始まった1947年以降で最高になりました。1年前の4.49%から、約0.6ポイント上がっています。1年間で0.4ポイントを超えて上がったのは、2025年4〜6月期以降しかありません。
- 投資のピーク8回中6回で株価の高値が先1971年以降、この比率が、それまでの1年間で最も高い水準をつけ、その水準を上回る前に0.15ポイント以上下がった局面(投資のピーク)は8回ありました。8回中6回は、ナスダックの高値が投資のピークより先に来ていました。高値が先に来た期間は、短いときで4か月、長いときで23か月です。
- 高値の後に28%以上下げたのは8回中7回残りの2回は、高値と投資のピークがほぼ同時だった1989年と、コロナショックでGDPが急に減って比率が一時的に跳ね上がった2020年でした。
- ITバブル崩壊では投資のピークの時点ですでに51.9%下落高値をつけた後、ナスダックが28%以上下げたのは8回中7回でした(1974年と1984年は、投資のピークの時点ですでに安値をつけ終えていました)。ITバブル崩壊では、投資がピークをつけた2000年10〜12月期の最後(12月末)の時点で、ナスダックはすでに高値から51.9%下げていました。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータ
| 項目 | 内容 |
|---|---|
| 企業のIT投資 | 米商務省経済分析局(BEA)の民間設備投資のうち「情報処理機器とソフトウェア」(名目、四半期、年率換算、FREDの系列 A679RC1Q027SBEA) |
| GDP | 米国の名目GDP(BEA、FREDの系列 GDP)。IT投資をGDPで割った比率を使います |
| 株価 | ナスダック総合指数の日々の値(Yahoo Finance、1971年2月以降) |
| 各社の決算 | メタ、アマゾン、アルファベット、マイクロソフトが米証券取引委員会(SEC)に提出した決算書類のデータ(キャッシュフロー計算書の設備投資と営業キャッシュフロー) |
| 研究 | サルマン・アリフ、チャールズ・リー「企業全体の投資と投資家心理」(2014年) |
IT投資のGDP比は、統計開始以来の最高
米国企業が情報処理機器とソフトウェアに投じた金額を、GDPと比べた比率は、2026年4〜6月期に5.05%となりました。統計が始まった1947年以降で最も高い水準です。それまでの最高は、ITバブルのころの2000年10〜12月期の4.46%で、2025年4〜6月期にこれを上回りました。
上がる速さも異例です。1年前の2025年4〜6月期の4.49%から、約0.6ポイント上がりました。1年前と比べた上昇幅が0.4ポイントを超えたのは、2025年4〜6月期以降の5つの四半期だけで、それより前には一度もありません。
投資のピークの8回と、ナスダックの高値
ナスダック総合指数が始まった1971年以降で、この比率が、それまでの1年間(前の4つの四半期)で最も高い水準をつけ、その後、その水準を上回る前に0.15ポイント以上下がった局面は8回あります。このときの比率の山を、ここでは「投資のピーク」と呼びます。その8回で、ナスダックの高値がいつだったかを並べました。
表は横にスクロールできます
| 投資のピーク | 比率 | ナスダックの高値 | 高値はピークの | ピークの四半期末の時点(高値から) | 高値からの最大の下落率 |
|---|---|---|---|---|---|
| 1974年10〜12月期(第1次オイルショック後) | 1.83% | 1973年1月11日 | 23か月前 | −56.3% | −59.9% |
| 1982年1〜3月期(高金利による景気後退) | 2.76% | 1981年5月29日 | 10か月前 | −21.4% | −28.8% |
| 1984年10〜12月期 | 3.15% | 1983年6月24日 | 18か月前 | −24.9% | −31.5% |
| 1989年7〜9月期 | 3.07% | 1989年10月10日 | 1か月後 | ―(高値はこの後) | −33.7% |
| 2000年10〜12月期(ITバブル崩壊) | 4.46% | 2000年3月10日 | 9か月前 | −51.9% | −78.4% |
| 2008年1〜3月期(リーマンショック) | 3.66% | 2007年10月31日 | 5か月前 | −20.4% | −55.8% |
| 2020年4〜6月期(コロナショック) | 4.29% | 2020年9月2日 | 3か月後 | ―(高値はこの後) | −12.9% |
| 2022年1〜3月期(利上げ局面) | 4.19% | 2021年11月22日 | 4か月前 | −12.3% | −37.8% |
※ナスダックの高値は、投資のピークの四半期の末から、2年前〜3か月後までの間で最も高い値をつけた日です。1984年10月中旬より前は日中の高値・安値のデータがないため、高値・安値とも終値を使いました。「高値はピークの〇か月前」は、高値の月から四半期の最後の月までの月数です。「ピークの四半期末の時点」は、四半期の最終営業日の終値です。最大の下落率は、高値から、その高値を再び上回るまでの間の最も安い値までの下落率です。
8回中6回で、ナスダックの高値が投資のピークより先に来ていました。高値が先に来た期間は、短いときで4か月(2022年)、長いときで23か月(1974年)です。
残りの2回のうち、1989年は、高値が投資のピークの四半期の翌月で、ほぼ同時でした。2020年は、コロナショックでGDPが急に減ったため、4〜6月期に比率が一時的に跳ね上がった例です。
また、高値をつけた後、ナスダックが28%以上下げたのは8回中7回でした。28%以上下げなかったのは2020年だけです(最大の下落率は12.9%)。2020年のコロナショックの暴落は、比率が跳ね上がった4〜6月期より前の、2月下旬から3月に起きていました。なお、1974年と1984年は、投資のピークの時点ですでに安値をつけ終えていて、ピークの後にさらに大きく下げたわけではありません。
※比べるために、1973年〜2025年のすべての四半期末(212回)で同じ方法を当てはめると、高値が四半期末より先に来ていたのは212回中91回でした。
※米国の景気後退の時期(全米経済研究所〈NBER〉の判定)と重なっているのは、1974年、1982年、2008年、2020年の4回のピークです。
高値を探し始める時点を変えても、回数は同じ
高値を探し始める時点を、四半期の末の1年半前〜3年前に変えても、株価の高値が先に来た回数は8回中6回で変わりませんでした。ただし、1年半前から探すと高値の日付が変わり、1974年は14か月前、1984年は17か月前になります(「4〜23か月」は2年前以上から探した場合です)。
一方、ピークより後を見る期間を変えると、結果は変わります。ピークの後を9か月以上見ると、次の上昇局面の高値を拾うため、1982年は「高値が後」に変わります。反対に、ピークの後を見ない(四半期の末までにする)と、1989年の高値は9月13日、2020年の高値は6月23日になり、どちらもその後の下落率は小さくなるため、28%以上下げたのは8回中6回になります。
3つの局面を具体的に見る
2022年の利上げ局面
ナスダックは2021年11月22日に16,212ポイントの高値をつけました。IT投資の比率がピークをつけたのは、その4か月後の2022年1〜3月期です。その3月末の時点で、ナスダックはすでに高値から12.3%下げていました。そして2022年10月13日には10,089ポイントまで下がり、下落率は37.8%に達しました。
リーマンショック
ナスダックの高値は2007年10月31日で、投資のピークは5か月後の2008年1〜3月期でした。その3月末の時点で、ナスダックはすでに20.4%下げており、2009年3月9日の安値までの下落率は55.8%でした。
ITバブル崩壊
ナスダックは2000年3月10日に5,133ポイントの高値をつけましたが、IT投資の比率は2000年10〜12月期まで上がり続けました。投資がピークをつけた10〜12月期の最後、12月末の時点で、ナスダックはすでに51.9%下げていました。投資がピークをつけたときには、株価はすでに半値になっていたということです。
研究:投資のピークは楽観の時期に来る
サルマン・アリフとチャールズ・リーという研究者が2014年に発表した研究は、企業の財務諸表のデータを積み上げて、全企業を合計した投資と、その後の株式のリターンの関係を調べています。IT投資に限った研究ではなく、企業の投資全体を対象にしたものです。
その結果、全企業を合計した投資は、投資家が楽観的な時期にピークをつけ、その後の株式のリターンは低くなる傾向がありました(とくにグロース株)。この傾向は、ほとんどの先進国で見られました。さらに、全企業の投資が多い時期の後には、決算が期待を下回りやすくなり、決算発表の直後の株価の反応も悪くなりやすいと報告しています。
記事作成時点の状況(2026年10月22日時点)
今の局面では、IT投資の比率は2026年4〜6月期まで上昇が続いていて、ピークの条件(その後0.15ポイント以上の低下)はまだ満たしていません。大手IT企業の投資と本業の稼ぎの関係を、設備投資を営業キャッシュフロー(本業で実際に入ってきた現金)で割った比率で見ると、次のとおりでした。この比率が100%を超えると、その四半期の設備投資を、同じ四半期の本業の稼ぎだけでは払いきれていないことになります。
表は横にスクロールできます
| 会社 | 直近の四半期 | 設備投資÷営業キャッシュフロー | 1年前の同じ四半期 |
|---|---|---|---|
| メタ | 2026年7〜9月期 | 104%(339.4億ドル÷327.9億ドル) | 63% |
| アマゾン | 2026年4〜6月期 | 119%(542.1億ドル÷453.9億ドル) | 99% |
| アルファベット | 2026年4〜6月期 | 115%(449.2億ドル÷390.7億ドル) | 81% |
| マイクロソフト | 2026年4〜6月期 | 65%(358.0億ドル÷554.4億ドル) | 40% |
※設備投資は、キャッシュフロー計算書の有形固定資産の取得額で、ファイナンス・リースは含みません。そのため、会社が発表する設備投資額とは一致しないことがあります。各社とも、2026年10月22日時点で決算書類が提出されていた最新の四半期です。
直近の四半期で、4社のうち3社の設備投資が、本業で稼いだ現金を上回っていました。1年前の同じ四半期は、4社とも100%を下回っていました。
まとめ
米国企業のIT投資のGDP比は、2026年4〜6月期に5.05%と、統計が始まった1947年以降の最高になりました。1971年以降、この比率がピークをつけた8回では、8回中6回で、ナスダックの高値が投資のピークより4〜23か月先に来ていて、高値をつけた後に28%以上下げたのは8回中7回でした。ITバブル崩壊のときは、投資がピークをつけた時点で、ナスダックはすでに半値になっていました。8回のうち、比率がそれまでの最高を更新していた4回(1974年、1982年、1984年、2000年)は、いずれも株価の高値が先に来ていました。過去のデータでは、投資が過去最高を更新し続けていることは、株価の天井がまだ来ていないことを示すものではありませんでした。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 投資のピークは8回だけで、そのうち4回は景気後退の時期と重なっています。8回から一般的な法則を言えるわけではありません。
- 投資のピークは、比率がその後0.15ポイント以上下がったことで、あとから分かるものです。比率が上がっている途中では、どこがピークになるかは分かりません。今の局面は、2026年4〜6月期まで上昇が続いていて、ピークの条件はまだ満たしていません。
- ナスダックの高値を探す期間(とくにピークより後を何か月見るか)や、ピークの判定に使う下げ幅(0.15ポイント)を変えると、数え方の結果は変わります。
- IT投資とGDPは四半期の統計で、後から改定されることがあります。この記事の数字は2026年10月時点の値です。
- 各社の比率は1つの四半期の数字で、四半期ごとに大きく変わることがあります。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の銘柄や商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/25 | データの時点:IT投資とGDPはBEAの統計(FRED、2026年4〜6月期まで)、ナスダック総合指数はYahoo Finance(1971年2月〜2026年10月)、各社の設備投資と営業キャッシュフローはSECに提出された決算書類のデータ(2026年10月22日時点)