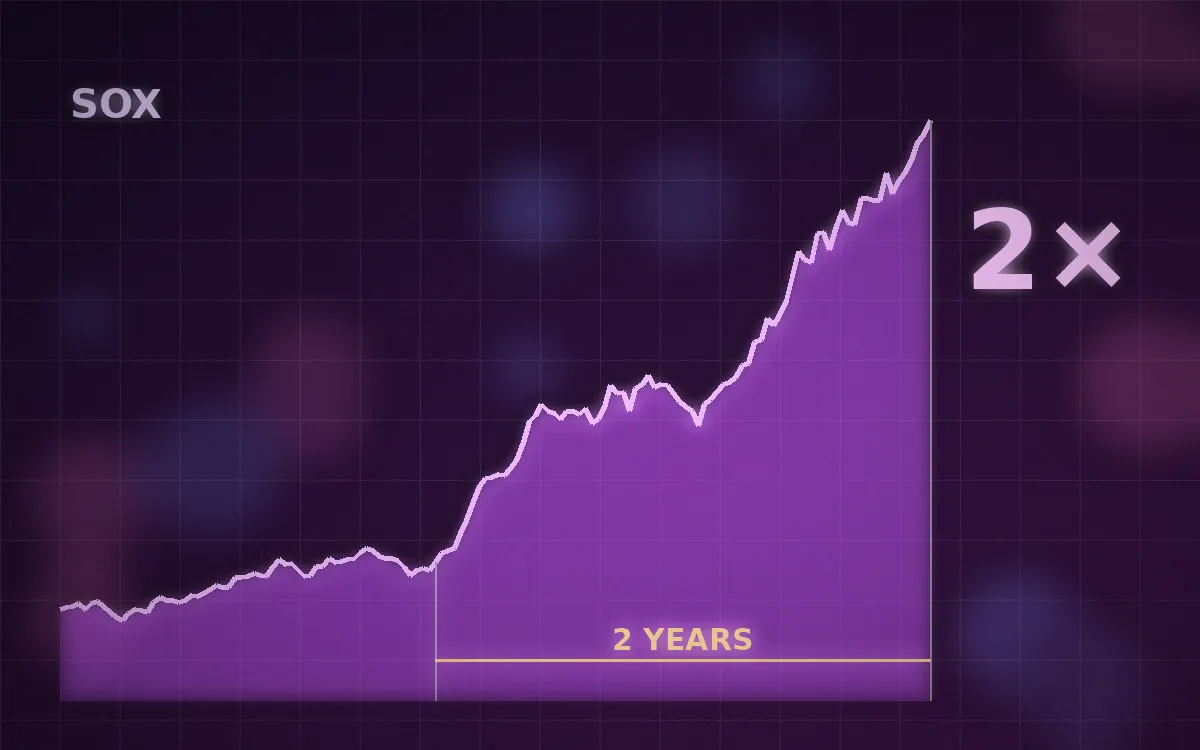
2年で2倍になった業種は崩壊した?ハーバード大の研究の基準で、今の半導体(SOX指数)を判定
- 研究の40例のうち崩壊40例中21例2年以内に40%以上下落
- 論文の後の期間6例中1例2012年4月〜2024年8月
- SOXが条件を満たした月2026年5月末ITバブルの2000年10月末以来
- 崩壊した例の天井判定から平均6か月後その間に平均30%上昇
一言結論
2年で2倍になった業種は、研究では40例中21例が崩壊したが、論文の後の期間では6例中1例だった。SOXは2026年5月末に研究の条件を満たした。
株価が短い期間に急騰した業種は、その後崩壊するのか。ノーベル経済学賞を受賞したユージン・ファーマ教授は、バブルは事前に見分けられないという立場をとっています。急騰した後でも、その後の平均リターンが低くなるわけではない、というのがその根拠です。この主張をデータで確かめたのが、ハーバード大学のロビン・グリーンウッド、アンドレイ・シュライファー、ヤン・ユーの3人の研究者による研究「バブル・フォー・ファーマ」(2019年)です。この記事では、研究の結果を研究と同じデータで計算し直し、論文の後の期間でも確かめたうえで、2026年に条件を満たした半導体株のSOX指数を判定します。
この記事の結論
- 40例中21例が崩壊、ただし2年後の平均リターンはほぼゼロ1928〜2012年の米国で、2年で株価が2倍以上になり、市場も100%ポイント以上上回った業種は40例ありました。そのうち21例が、2年以内に40%以上下落する「崩壊」に至りました。ただし、40例をまとめた2年後の平均リターンはほぼゼロでした。
- 再計算で42例中19例、論文の後は6例中1例同じデータで計算し直すと42例中19例が崩壊で、ほぼ同じ結果でした。ところが論文の後の2012年4月〜2024年8月では、条件を満たした6例のうち、崩壊は1例だけでした(6例と少ないため、研究の結果が当てはまらなくなったとまでは言えません)。それでも6例中4例は、2年以内に30%以上下落しています。
- SOXは2026年5月末に条件を満たした(時価総額加重の業種データでは未達)SOX指数は2026年5月末に、ITバブルの2000年10月末以来となる条件を満たしました。一方、研究と同じ時価総額加重の業種データでは条件を満たしておらず、均等に配分した場合は満たしていました。
- 加速と値動きの荒さは当てはまるが、天井は平均6か月後研究が崩壊を見分ける特徴として挙げた「値上がりの加速」と「値動きの荒さの上昇」は、SOXでも当てはまっていました。ただし、崩壊した例でも天井は判定から平均6か月後で、その間に平均30%上がっていました。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
研究の基準
| 項目 | 内容 |
|---|---|
| 対象 | 米国の業種(ファーマとフレンチの49業種のうち「その他」を除く48業種)。10社以上が属する業種。リターンは時価総額で重みをつけて計算 |
| バブル候補 | 2年間の上昇率が100%以上、2年間で市場全体の上昇率を100%ポイント以上上回り、さらに5年間の上昇率が50%以上 |
| 崩壊 | バブル候補と判定された後の2年以内に、どこかの時点から40%以上下落すること |
| 期間 | 1928年1月〜2012年3月に判定された例(その後2年間の結果を見るため) |
※判定は月末の値で行います。この記事の計算では、同じ業種が判定から2年以内に再び条件を満たした場合は、同じ例として数えました。
研究の結果:急騰が大きいほど、崩壊が多かった
表は横にスクロールできます
| 2年間の上昇率(市場との差も同じ水準以上) | バブル候補の数 | そのうち崩壊した数 | 2年後の平均リターン |
|---|---|---|---|
| 100%以上 | 40例 | 21例(53%) | ほぼ0% |
| 125%以上 | 21例 | 16例(76%) | −17% |
| 150%以上 | 15例 | 12例(80%) | −13% |
※数字はいずれも研究の論文による。平均リターンは配当を含む業種のリターン。
2年で2倍になった40例をまとめて平均すると、その後2年間のリターンはほぼゼロでした。急騰しただけでは、その後の平均リターンは低くならないという点では、ファーマ教授の言うとおりでした。
ところが、崩壊した例の割合は、急騰の大きさとともに上がっていました。100%以上では40例中21例でしたが、150%以上では15例中12例です。反対に、100%以上の例のうち、その後2年間で安全資産のリターンを40%以上上回ったのは18%で、5回に1回にも届きませんでした。崩壊しなかった19例は、その後2年間で平均46%上がっています。
崩壊した例も、すぐには崩れなかった
崩壊した21例でも、株価が天井を付けたのは、判定から平均6か月後でした。その6か月の間に、株価は平均で30%上がっていました。崩壊する業種でも、判定の後しばらくは上がり続けていたということです。
崩壊を見分けた特徴
研究者たちは、崩壊した例と崩壊しなかった例で、さまざまな特徴を比べました。たくさんの項目を同時に調べると偶然の当たりが混ざるため、その影響を補正したうえで、崩壊を見分ける特徴として残ったのは次の3つでした。
表は横にスクロールできます
| 特徴 | 測り方 | 崩壊した組と崩壊しなかった組 |
|---|---|---|
| 値上がりの加速 | 2年間の上昇率から、最初の1年の上昇率を引いた値 | 平均122.8%ポイントと90.5%ポイント。最も厳しい補正でも違いが残った |
| 値動きの荒さの上昇 | 業種に属する株の値動きの荒さ(全銘柄の中での順位)が、1年前より上がったか | 崩壊した組は上がり、崩壊しなかった組は下がっていた |
| 新しい会社ほど上がっているか | 均等に配分したリターンから、上場年数の長い会社ほど重みを大きくしたリターンを引いた値 | 崩壊した組はプラス、崩壊しなかった組はマイナス |
このほか、新しく株を発行する会社の割合が高いこと、市場全体のCAPE(景気の波をならしたPER)が高いことも、崩壊した組の特徴でした。一方、株の売買の回転率と、業種の売上の伸びは、崩壊した組と崩壊しなかった組を見分ける特徴になりませんでした。売買の過熱や、売上が伸びているかどうかだけでは、崩壊するかどうかは見分けられなかったということです。
研究と同じデータで計算し直すと
研究が使ったのは、ケネス・フレンチ教授が公開している業種別のデータです。同じデータ(2026年8月までの最新版)を使い、研究と同じ基準で1928年1月〜2012年3月を計算し直すと、バブル候補は42例、そのうち崩壊は19例でした。研究の40例中21例と比べると、データの改訂などで個々の例には違いがありますが、件数と崩壊の割合はほぼ同じです。
論文の後の期間では、崩壊は6例中1例
では、論文が調べた期間の後も、同じことが起きていたのでしょうか。同じ基準で、2012年4月〜2024年8月にバブル候補になった業種を調べ、その後2年間を確かめました。
表は横にスクロールできます
| 業種 | 判定された月 | 2年以内の最大の下落 | 研究の基準での崩壊 |
|---|---|---|---|
| 娯楽(エンターテインメント) | 2018年6月 | −27% | なし |
| 自動車 | 2020年8月 | −39% | なし |
| 娯楽用品(玩具・レジャー用品) | 2020年12月 | −71% | あり |
| 鉄鋼 | 2022年2月 | −34% | なし |
| 鉱業 | 2022年3月 | −35% | なし |
| 石油・天然ガス | 2022年5月 | −17% | なし |
論文の期間では40例中21例が崩壊しましたが、その後の期間では6例中1例でした。ただし、6例しかないため、この程度の差は偶然でも起こりうる大きさで、研究の結果が当てはまらなくなったとまでは言えません。また、崩壊の基準(40%)に届かなかった例も無傷ではなく、6例中4例で2年以内に30%以上の下落が起きていました。
SOX指数に当てはめると
研究の基準を、半導体株の代表的な指数であるSOX指数に当てはめました。市場全体にはS&P500を使い、研究と同じように月末の終値で計算しています。
表は横にスクロールできます
| 月末 | SOXの2年間の上昇率 | S&P500の2年間の上昇率 | 差 | 基準を満たしたか |
|---|---|---|---|---|
| 2026年5月 | +150.4% | +43.6% | 106.8%ポイント | 満たした |
| 2026年6月 | +160.3% | +37.3% | 123.0%ポイント | 満たした |
| 2026年7月 | +116.1% | +35.6% | 80.5%ポイント | 満たさず |
| 2026年8月 | +123.6% | +36.1% | 87.5%ポイント | 満たさず |
| 2026年9月 | +144.1% | +32.8% | 111.3%ポイント | 満たした |
※5年間の上昇率は2026年5月末で+302.6%、9月末で+287.6%と、50%以上の条件を満たしています。配当を含まない株価指数で計算しています。
SOXが3つの条件をすべて満たしたのは、5年間の上昇率を計算できる1999年5月以降では、ITバブルの1999年12月末〜2000年10月末以来のことでした。そのときSOXは、判定から2年以内に、月末の終値で2000年3月末の高値から2001年9月末まで68.4%下落し、研究の基準でいう崩壊に当たりました。取引時間中の値では、2000年3月14日の高値1,362.10から2001年9月27日の安値343.93まで74.8%の下落です。
研究と同じ物差しでは、条件を満たしていない
ただし、研究が使ったのはSOXではなく、時価総額で重みをつけた業種のデータです。半導体を含む「電子部品」の業種(2026年8月末で130社)で計算すると、2015年以降、条件を満たした月は一度もありませんでした。2026年8月末の2年間の上昇率は84.0%で、市場との差は44.3%ポイントです。
表は横にスクロールできます
| 電子部品の業種 | 時価総額で重みをつけた場合(研究の物差し) | 均等に配分した場合 |
|---|---|---|
| 2026年5月末:2年間の上昇率/市場との差 | +110.6%/63.5%ポイント | +176.4%/129.3%ポイント |
| 条件を満たした月(2015年以降) | なし | 2026年5月、6月 |
| 2024年12月末:市場との差 | +97.2%ポイント | −33.2%ポイント |
2024年末までの2年間は、時価総額の大きい会社が業種の上昇を引っ張り、均等に配分すると市場を下回っていました。2026年には逆に、均等に配分した方が大きく上がっています。上昇の重心が、巨大企業からそれ以外の会社へ移っていたということです。実際に、2026年9月末までの1年間の上昇率(配当込み)は、エヌビディアが22.7%、ブロードコムが7.2%だったのに対し、マイクロンは537.6%、AMDは278.1%、インテルは258.4%でした。
研究の特徴で、SOXを判定すると
表は横にスクロールできます
| 特徴 | SOX | 研究の崩壊した組/しなかった組 |
|---|---|---|
| 値上がりの加速(2026年9月末) | 2年間144.1%−最初の1年23.1%=121.0%ポイント | 122.8%ポイント/90.5%ポイント |
| 値動きの荒さ(S&P500に対する倍率) | 2026年5月4.52倍(1年前2.05倍)、9月3.41倍(1年前2.43倍)、10月は9日までで4.00倍 | 崩壊した組は1年前より上昇 |
※値動きの荒さは、研究の測り方(個別株の値動きの荒さの順位)とは異なり、1か月ごとの日々の値動きの大きさを、SOXとS&P500で比べた代わりの物差しです。SOXと研究の業種データは作り方が違うため、比較は目安です。
SOXの2年間の上昇は、ほとんどが直近の1年に集中していました。加速の大きさは121.0%ポイントで、研究で崩壊した組の平均(122.8%ポイント)とほぼ同じ水準です。値動きの荒さも、1年前よりはっきり大きくなっていました。研究が崩壊を見分ける特徴として挙げたもののうち、この2つは当てはまっています。
3つ目の「新しい会社ほど上がっているか」は、構成銘柄ごとの上場年数のデータが必要なため、この記事では計算していません。ただ、上の1年間の上昇率を見ると、上昇を引っ張ったのはマイクロン(1984年上場)、AMD(1972年上場)、インテル(1971年上場)といった、古くから上場している会社でした。
研究の基準でいう「崩壊」はどの水準か
研究の基準でいう崩壊とは、バブル候補と判定されてから2年以内に、どこかの時点から40%以上下落することです。月末の終値で見ると、判定(2026年5月末)の後の最高値は6月末の14,246.96で、ここから40%下落した水準は8,548です。10月9日の終値12,572.42から見ると、32.0%下にあたります。判定の期間は2028年5月までで、今後SOXが月末の最高値を更新すれば、この水準も上がります。
なお、日々の値動きでは、SOXは6月22日に取引時間中の高値14,655.29を付けた後、7月29日の安値10,445.44まで28.7%下落しましたが、40%には届いていません。
その後(月末ごとに追記)
SOXの月末の値と、研究の基準でいう崩壊に至ったかどうかを、ここへ追記します。
まとめ
1928〜2012年の米国では、2年で2倍以上になった業種の半数あまりが、2年以内に40%以上下落していました。急騰が大きいほど崩壊の割合は高く、値上がりが直近に集中しているほど崩壊しやすい傾向がありました。ただし、平均リターンはほぼゼロで、崩壊した例でも天井は平均6か月後でした。また、論文の後の期間では、崩壊に至ったのは6例中1例でした。2026年のSOXは、ITバブル以来となる条件を満たし、加速と値動きの荒さも崩壊した組に近い形でしたが、研究と同じ時価総額加重の物差しでは条件を満たしていません。研究の基準は、崩壊の可能性が高まった状態を示すもので、崩壊の時期を当てるものではありません。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- SOX指数は約30銘柄の指数で、研究の業種データ(2026年8月末で130社)とは作り方が違います。SOXの判定は目安です。
- 論文の後の期間の例は6例しかありません。
- 同じ時期に複数の業種が条件を満たすことがあり(例:ITバブルの時期の技術関連の業種)、それぞれの例は独立していません。
- SOXとS&P500は配当を含まない株価指数、業種のデータは配当を含むリターンで計算しています。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/19 | データの時点:SOX指数とS&P500はYahoo Financeの日次・月末の終値(SOXは1994年5月以降、2026年10月9日まで)、業種のリターンはケネス・フレンチ教授のデータライブラリ(49業種、1926年7月〜2026年8月)