CAPE(シラーPER)が高い時に米国株を買うと、その後10年はどうなった?1871年以降のデータで検証
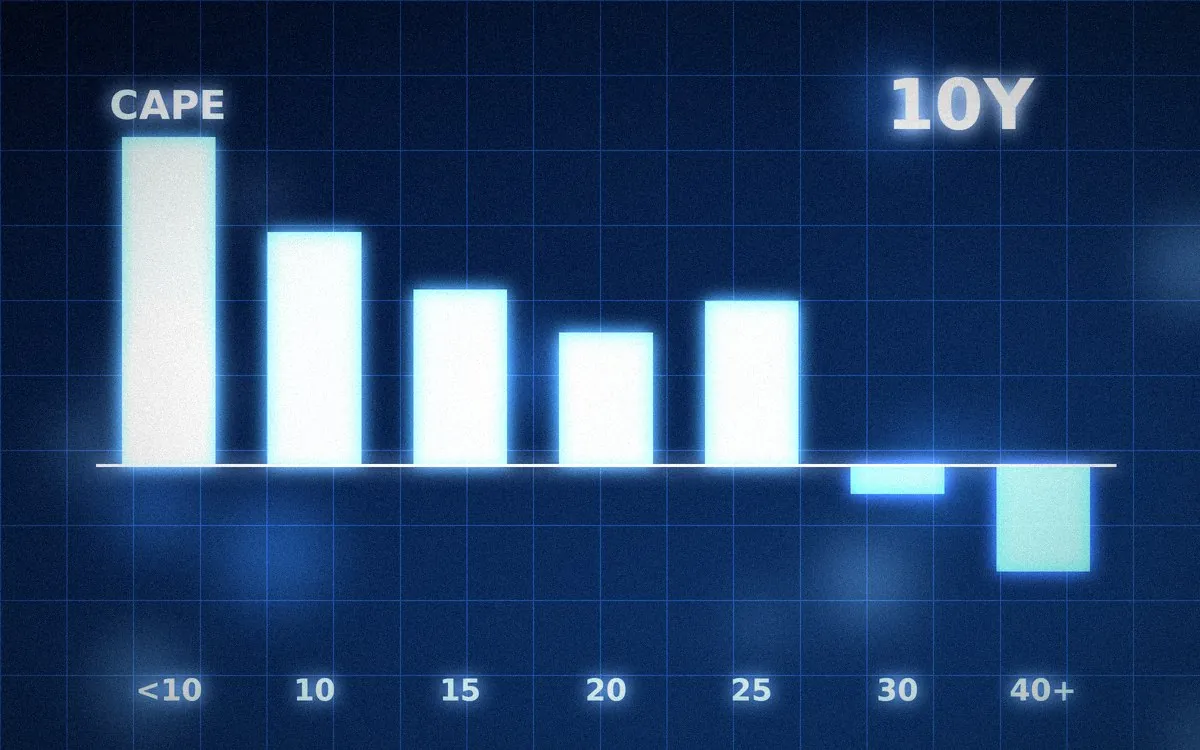
- CAPE10倍未満で買った10年(実質・年率)平均+11.4%238か月、マイナスなし
- CAPE30倍以上で買った10年平均−1.0%57か月中34か月がマイナス
- CAPE40倍超で買った10年21か月すべてマイナス平均−3.7%
- 2026年10月初めのCAPE41.38倍
一言結論
CAPEが高い時に買うほど、その後10年のリターンは低い傾向がはっきりあった。ただし30倍以上の事例は、実質2つの相場局面だけ。
著名投資家のハワード・マークス氏は、2025年1月のメモ「On Bubble Watch」で、J.P.モルガンのデータを引用し、予想PERが当時(2025年1月)と同じ22倍前後の時にS&P500を買った人の、その後10年の年率リターンは、1988〜2014年の観測ではすべてプラス2%からマイナス2%の間だったと指摘しました。
では、もっと長い期間で見るとどうなのか。1871年以降の月次データを使い、買った時点のCAPE(シラーPER)の水準別に、その後10年のリターンを検証しました。
この記事の結論
- 低いCAPEで買うほど10年リターンは高いCAPEが低い時に買うほど、その後10年のリターンは高く、高い時に買うほど低い傾向がはっきりありました。CAPE10倍未満で買った238か月は、10年の実質リターンが平均で年+11.4%、一度もマイナスになっていません。
- 30倍以上は平均−1.0%CAPE30倍以上で買った57か月は、平均で年−1.0%。57か月中34か月がマイナスでした。
- 40倍超の21か月はすべてマイナス(1つの局面)CAPE40倍超で買った21か月は、21か月すべてがマイナスで、平均は年−3.7%でした。ただし、この21か月はすべて1999〜2000年のITバブル期の1つの局面です。
- 今のCAPEは41倍台2026年10月初めのCAPEは41.38倍で、この40倍超の水準にあります。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
| 項目 | 内容 |
|---|---|
| データ | multplが公表している月次のS&P500(前身の指数を含む)の株価・配当利回り・消費者物価指数・CAPE(シラー教授のデータに基づく) |
| リターン | 配当を再投資し、物価上昇分を差し引いた実質のリターン。買った月から10年(120か月)後までの年率 |
| 対象 | 10年後の結果がそろう、1871年2月〜2016年7月に買った1,746か月 |
| 分け方 | 買った月のCAPEの水準で分類 |
※株価はその月の平均値です。税金と手数料は考慮していません。
CAPE(シラーPER)とは
CAPEは、ノーベル経済学賞を受賞したロバート・シラー教授が考案した指標で、株価を、物価で調整した過去10年間の平均利益で割って計算します。1年の利益で割るふつうのPERと違い、景気の波による利益の上下をならして、長い目で見た割高さを測ります。CAPEの過去の中央値は16倍前後です。
マークス氏が使った予想PER(来年の予想利益で割るPER)は1980年代以降のデータしかありません。CAPEなら、1929年の大恐慌を含む19世紀からのデータで検証できます。
CAPEの水準別、その後10年の実質リターン(年率)
表は横にスクロールできます
| 買った時のCAPE | 月数 | 平均 | 中央値 | 最低〜最高 | マイナスだった月 |
|---|---|---|---|---|---|
| 10倍未満 | 238 | +11.4% | +11.1% | +1.8%〜+19.9% | 0 |
| 10〜15倍 | 560 | +8.1% | +9.3% | −4.2%〜+17.5% | 45 |
| 15〜20倍 | 525 | +6.1% | +6.3% | −4.6%〜+16.1% | 46 |
| 20〜25倍 | 260 | +4.6% | +4.9% | −4.0%〜+14.2% | 63 |
| 25〜30倍 | 106 | +5.7% | +5.5% | −1.1%〜+11.8% | 5 |
| 30倍以上 | 57 | −1.0% | −1.1% | −5.9%〜+4.5% | 34 |
CAPEが低い時に買うほど、その後10年のリターンは高い傾向がありました。CAPE10倍未満で買った238か月は、一度もマイナスになっていません。一方、30倍以上で買った57か月は、平均でマイナスでした。ただし、すべての区分が順番どおりに並ぶわけではなく、たとえば25〜30倍(平均+5.7%)は20〜25倍(+4.6%)を上回っています。また、同じ区分の中でも結果の幅は大きく、10〜15倍でも45か月はマイナスでした。
30倍以上を細かく分けると
表は横にスクロールできます
| 買った時のCAPE | 月数 | 平均 | 最低〜最高 | マイナスだった月 |
|---|---|---|---|---|
| 30〜32倍 | 7 | +0.7% | −1.8%〜+4.5% | 2 |
| 32〜35倍 | 16 | +1.5% | −1.8%〜+4.0% | 3 |
| 35〜40倍 | 13 | −0.8% | −3.8%〜+1.1% | 8 |
| 40倍超 | 21 | −3.7% | −5.9%〜−2.6% | 21 |
CAPE40倍超で買った21か月は、すべてがマイナスでした。最も良かった月でも年−2.6%、最も悪かった月は年−5.9%です。年−2.6%が10年続くと、100万円は実質で約77万円、年−5.9%なら約54万円になります。
具体例
表は横にスクロールできます
| 買った月 | CAPE | その後10年の実質リターン(年率) | 当時 |
|---|---|---|---|
| 1982年8月 | 6.64倍 | +14.3% | インフレと不況の時代の終盤 |
| 2009年3月 | 13.32倍 | +14.3% | リーマンショックの底 |
| 1929年9月 | 32.56倍 | −1.4% | 大恐慌の直前 |
| 1999年12月 | 44.19倍(過去最高) | −3.2% | ITバブルの絶頂 |
この結果を読むときの注意
- CAPE30倍以上の57か月は、1929年(2か月)と1997〜2002年(55か月)の、実質2つの相場局面だけです。2017年以降の30倍以上の月は、まだ10年後の結果が出ていません。
- CAPE40倍超の21か月は、すべて1999〜2000年の1つの局面の中の連続する月です。「21か月すべてマイナス」は、21回の独立した結果ではなく、ITバブル崩壊という1つの出来事の記録です。
- 毎月ずらした10年の期間は大きく重なっており、月数は独立した回数ではありません。
- マークス氏が引用したのは名目のリターン、この記事は物価を差し引いた実質のリターンです。物差しが違うため、数字をそのまま比べることはできません。
2026年10月の位置
multplによる2026年10月初めのCAPEは41.38倍で、過去最高の44.19倍(1999年12月)に近い水準です。過去に40倍を超えた月は1999〜2000年の21か月だけで、そのすべてで、その後10年の実質リターンはマイナスでした。
ただし、CAPEは長期のリターンの低さを示す指標で、いつ下がるかを示す指標ではありません。ITバブル期でも、CAPEが30倍を超えた1997年6月から、崩壊が始まるまでには約3年かかっています。また、同じ割高な水準でも、その後の利益の伸び方によって結果は変わり得ます。
まとめ
1871年以降のデータでは、CAPEが低い時に買うほどその後10年のリターンは高く、高い時に買うほど低い傾向がはっきりありました。CAPE30倍以上で買った月は平均で年−1.0%、40倍超の21か月はすべてマイナスでした。ただし、30倍以上の事例は実質2つの局面しかなく、過去の傾向がそのまま繰り返されるとは限りません。今のCAPEは41倍台と、過去にほとんど例のない水準にあります。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- CAPEが高い水準の事例は、ごく限られた相場局面に集中しています。
- 10年の期間が重なっているため、月数は独立した回数ではありません。
- 月平均の株価で計算しているため、月末の株価で計算した場合と少し違う結果になります。データの改定によっても数字は少し変わります。
- 税金と手数料は考慮していません。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/06 | データの時点:multplの月次データ。10年後の結果がそろう2016年7月までに買った月で集計。現在のCAPEは2026年10月初めの値