経済成長率が高い国の株は儲かる?中国の33年と、19か国・112年の研究で検証
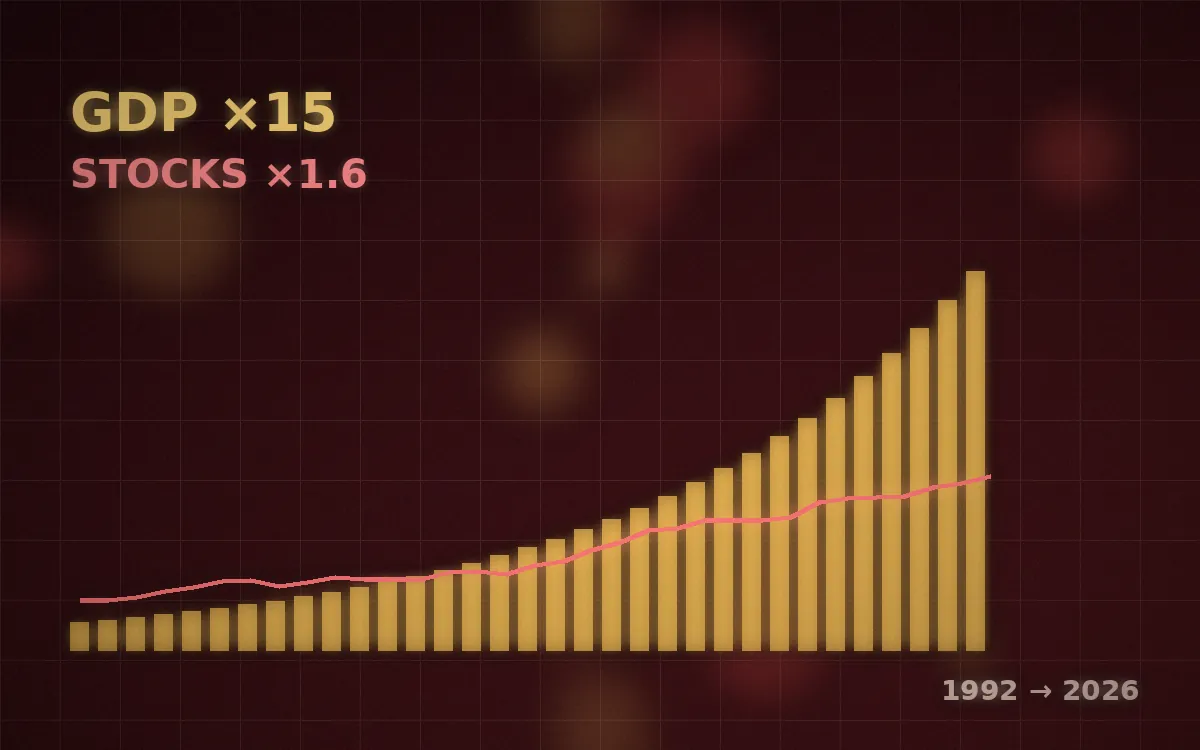
- 中国の実質GDP(1993〜2025年)約14.9倍年平均8.53%
- MSCI中国指数に100万円約160万円1992年末〜2026年9月末、配当込み・米ドル建て
- 19か国・112年の相関マイナス0.391人あたり実質GDP成長率と株式の実質リターン
- 2000年末からの株式リターン(年率)中国7.11%/インド9.71%経済の成長が速かったのは中国
一言結論
中国の経済は33年で約15倍になったが、MSCI中国指数の100万円は約160万円だった。成長率が高い国ほど株式リターンが高い、というはっきりした関係は見られなかった。
経済が成長する国の株を買えば儲かる。そう考えるのは自然なことです。経済が大きくなれば、企業の売上も利益も増え、株価も上がるはずだからです。では、実際のデータはどうでしょうか。33年で経済が約15倍になった中国の例と、世界の国々を100年以上にわたって調べた研究で確かめました。
この記事の結論
- 中国の実質GDPは約14.9倍、MSCI中国指数の100万円は約160万円中国の実質GDPは、1993〜2025年で約14.9倍(年平均8.53%)になりました。一方、MSCI中国指数に1992年末に100万円を投資したとすると、配当込み(税引き前)でも2026年9月末に約160万円(米ドル建て、年率1.40%)でした。株価だけで見ると、1992年末より約3割低い水準です。ただし、この結果は、アジア通貨危機(1997年)を含む1992年末〜2000年末の大きな値下がり(指数の算出開始前の、さかのぼって計算した期間を含みます)の影響が大きく、2000年末からでは年率7.11%(配当込み・税引き後)です。
- 同じ期間に新興国株式は約1,281万円、全世界株式は約1,944万円同じ期間に、新興国株式(MSCI新興国指数)は年率7.85%で約1,281万円、全世界株式(MSCI ACWI)は年率9.19%で約1,944万円になっていました(どちらも配当込み・税引き前)。
- 19か国・112年の研究でも、はっきりした関係はなかった19か国・1900〜2011年のデータを調べた研究では、1人あたり実質GDP成長率と株式の実質リターンの相関はマイナス0.39(現地通貨建て)でした。対象国と期間を2019年まで更新した研究でも、成長率が高い国ほど株式リターンが高いという、はっきりした関係は見られませんでした(相関の向きは対象や期間、使うデータで変わり、どの相関も、たまたまでも生じる程度の強さです)。
- 成長が速かった中国より、インドの株式リターンが高かった2001〜2025年の経済成長は中国(年平均8.01%)がインド(6.31%)を上回りましたが、2000年末〜2026年9月末の株式リターン(配当込み・税引き後)はインド(年率9.71%)が中国(7.11%)を上回りました。世界全体(成長率2.92%、全世界株式7.41%)と比べると、中国は成長率が2.7倍以上なのに株式リターンはわずかに下回り、インドは成長率も株式リターンも上回りました。成長率の高さだけで、株式リターンの順位は決まっていませんでした。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータ
| 項目 | 内容 |
|---|---|
| 経済成長率 | 世界銀行「GDP growth (annual %)」(中国・インド・世界全体の実質GDPの前年比)と「GDP per capita growth (annual %)」(1人あたり)。年ごとの成長率を掛け合わせて、何倍になったかと年平均を計算 |
| 株式リターン | MSCIが公表している各指数の資料(ファクトシート、2026年9月30日時点、米ドル建て)に記載された年率リターン。1992年末からは配当込み・税引き前(グロス)、2000年末からは配当込み・税引き後(ネット) |
| 研究 | ジェイ・リッター(フロリダ大学)「経済成長は投資家にとって良いことか」(2012年)、「経済成長と株式リターン」(2005年)。ジェイソン・シュー、リッターら「新興国の投資家にとって、より大事なのは経済成長か、1株あたり利益の成長か」(2022年)。チェンら「中国の国民経済計算の検証」(2019年) |
| 為替 | 米セントルイス連銀(FRED)のドル・ルピー相場 |
※年率・年平均は、1年あたりに直した平均の伸び率です。100万円の金額は、ファクトシートの年率から計算しました(1992年末〜2026年9月末=33.75年)。米ドル建てのまま計算しており、円とドルの為替の動きは含めていません。税金や手数料も含めていません。
中国の33年:経済は約15倍、株は約1.6倍
表は横にスクロールできます
| 1992年末〜2026年9月末(米ドル建て) | 年率リターン | 100万円が |
|---|---|---|
| 中国株式(MSCI中国指数、配当込み) | 1.40% | 約160万円 |
| 中国株式(同、株価のみ) | −0.99% | 約71万円(配当は含まない) |
| 新興国株式(MSCI新興国指数、配当込み) | 7.85% | 約1,281万円 |
| 全世界株式(MSCI ACWI、配当込み) | 9.19% | 約1,944万円 |
※配当込みは、配当を税金が引かれる前の金額で再投資したもの(グロス)。
中国の実質GDPは、1993年から2025年までの33年で約14.9倍、年平均8.53%の成長でした。それに対して、MSCI中国指数は配当を含めても年率1.40%で、1992年末の100万円は約160万円にとどまりました。配当を含まない株価指数は年率−0.99%で、2026年9月末の水準は1992年末の約0.71倍です。同じ期間に、全世界株式は約1,944万円になっています。
比べている数字の違いに注意
GDPは物価の上昇分を除いた実質の数字(人民元建て)で、株式リターンは物価の上昇分を含む名目の米ドル建ての数字です。物価の上昇分を差し引けば、中国株式の実質リターンはさらに低くなります。
また、MSCI中国指数は、この33年の間に中身が大きく変わってきた指数です。算出が始まったのは1995年10月で、それより前の数字は、MSCIがさかのぼって計算した値です。1990年代は、香港に上場する中国企業の株(H株)や、米国に上場する中国企業の株(ADR)が中心でした。人民元建ての中国本土の株(A株)が組み入れられ始めたのは2018年6月からで、現在は、大型・中型のA株を、市場で売買されている株の時価総額の20%分だけ数えて組み入れています。この記事の「中国株式」は、中国の取引所の株価全体ではなく、このMSCI中国指数のことです。
起点を変えると、年率リターンは大きく変わる
この33年の結果は、アジア通貨危機(1997年)を含む最初の8年間の値下がりの影響を大きく受けています。2000年末から2026年9月末までの中国株式のリターンは年率7.11%(配当込み・税引き後)でした。ここから逆算すると、1992年末から2000年末までの8年間に、中国株式は配当込みでも約73%(7割以上)値下がりしていた計算になります。2000年末からの比較は、後の「中国とインド」の項で見ます。
※1992年末からの1.40%は税引き前(グロス)、2000年末からの7.11%は、配当からその国で差し引かれる税金を引いた後で再投資した数字(ネット)です。2000年末からを税引き前にそろえると7.11%より高くなるので、1992年末〜2000年末の値下がりは約73%よりさらに大きくなります。
中国本土の株(A株)で見ても、株式リターンは成長率を大きく下回る
後で紹介するシュー、リッターらの2022年の研究は、中国の株価に、MSCI中国指数ではなく中国本土のA株のデータを使っています。A株の1993〜2019年のリターンは、物価の上昇分を除いた実質で年4.4%でした。同じ期間の中国の実質GDP成長率は年平均9.36%です。A株で見ても、株式リターンは経済成長率を大きく下回っていました。
※A株の年4.4%は、2022年の研究に記載された人民元建ての実質リターン。中国の実質GDP成長率は世界銀行のデータから計算。
国どうしで比べるとどうか:19か国・112年の研究
フロリダ大学のジェイ・リッターは、2012年に発表した研究で、1900〜2011年の112年間、株式市場が続いてきた19か国について、1人あたり実質GDP成長率と、株式の実質リターンの関係を調べました。関係の強さは相関係数で表します。プラス1に近いほど「成長率が高い国ほど株式リターンも高い」、0なら関係なし、マイナスなら逆の関係です。
表は横にスクロールできます
| 研究と対象 | 現地通貨建て | 米ドル建て |
|---|---|---|
| 2012年の研究:19か国(1900〜2011年) | −0.39 | −0.32 |
| 2012年の研究:新興国15か国(1988〜2011年) | −0.41 | −0.47 |
| 2022年の研究:先進21か国(1900〜2019年) | −0.31 | ― |
| 2022年の研究:新興国15か国(1988〜2019年) | +0.19 | ― |
※1人あたり実質GDP成長率と、株式の実質リターンの相関係数。2022年の研究は、シュー、リッターらが対象国と期間を更新したもので、現地通貨建てだけで計算しています(新興国のうちブラジル・中国・インドは1993年から、ロシアは1995年から)。
2012年の研究では、100年以上のデータで見ても、新興国だけで見ても、相関はマイナスでした。対象国と期間を2019年まで更新した2022年の研究では、先進21か国はマイナス0.31、新興国15か国はプラス0.19でした。
2022年の研究の著者らは、2012年の研究との一番大きな違いは、中国の株価データだと書いています。2012年の研究はMSCI中国指数を、2022年の研究は中国本土のA株を使いました。1990年代のMSCI中国指数はH株と米国上場の中国株が中心で、平均するとA株よりリターンが低かったためです。著者らは、MSCI中国指数を使えば相関はマイナス(統計的に意味のない範囲)になる、とも書いています。
このように、相関の向きは、対象や期間、使うデータによって変わります。また、対象は19〜21か国と15か国で、国の数は多くありません。相関係数と国の数から計算すると、2012年の研究のマイナスの相関は、どれも、たまたまでも生じる程度の強さで、はっきりした関係とは言えません。2022年の研究も、2つの相関はどちらも統計的に意味のある関係ではないとしています。2つの研究から言えるのは「成長率が高い国ほど株式リターンが高い、という、はっきりした関係は見られなかった」ということで、「成長率が高い国ほど株式リターンが低い」とまでは言えません。
※相関が本当はゼロでも、国の数が19か国・15か国だと、この程度以上の強さの相関(プラスかマイナス)がたまたま出ることがあります。相関係数と国の数から計算すると、2012年の研究の4つの相関では、その頻度は約13回に1回から約5〜6回に1回で、統計で一般的に使われる基準(20回に1回)よりも起こりやすい範囲です。2022年の研究の2つの相関は、マイナス0.31が約6回に1回、プラス0.19が2回に1回です(論文に記載された数値から)。この計算は国どうしが互いに無関係という前提です。実際には国どうしの景気や株価は連動するため、たまたま出る頻度はさらに高い可能性があります。
中国とインド:成長が速かったのは中国、株式リターンが高かったのはインド
表は横にスクロールできます
| 中国 | インド | |
|---|---|---|
| 実質GDP(2001〜2025年) | 約6.87倍(年平均8.01%) | 約4.61倍(年平均6.31%) |
| 株式(MSCI指数、2000年末〜2026年9月末、年率) | 7.11% | 9.71% |
※株式は米ドル建てで、配当から税金を引いた後で再投資したもの(ネット)。1人あたり実質GDPの成長率(2001〜2025年、年平均)は中国7.55%、インド4.94%で、こちらでも中国の方が速く成長しています。
どちらも人口が10億人を超える新興国です。この25年の経済成長は中国の方が速かったのに、株式リターンはインドの方が高くなっていました。インド株式はこの期間に好成績だったので、高成長国の株は投資対象にならないという話ではありません。株式リターンは、経済成長率の高さだけでは決まっていなかった、ということです。
なお、インド株式のドル建ての年率9.71%は、ルピー安の影響を受けた後の数字です。ルピーは、2000年末の1ドル46.75ルピーから、2026年9月末の95.83ルピーへと、ドルに対して半分以下の価値になりました。ルピー建てで見れば、インド株式のリターンはさらに高くなります。
世界全体と比べると
表は横にスクロールできます
| 実質GDP(2001〜2025年、年平均) | 株式(2000年末〜2026年9月末、年率) | |
|---|---|---|
| 中国 | 8.01% | 7.11%(MSCI中国指数) |
| インド | 6.31% | 9.71%(MSCIインド指数) |
| 世界全体 | 2.92% | 7.41%(全世界株式、MSCI ACWI) |
※株式は米ドル建て、配当込み(税引き後)。同じ期間の新興国株式(MSCI新興国指数)は年率9.11%。
この25年、中国の経済成長率は世界全体の2.7倍以上でしたが、中国株式の年率7.11%は、全世界株式の7.41%とほぼ同じで、わずかに下回りました。一方、インドは世界全体より速く成長し、株式リターンも全世界株式を上回りました。成長が速い国の株式リターンが、世界を上回ることもあれば、下回ることもありました。成長率の高さだけで、株式リターンの順位は決まっていませんでした。
なぜ、経済成長と株式リターンは結びつかないのか
リッターは2005年の研究で、理由として次のような点を挙げています。
| 理由 | リッターの説明 |
|---|---|
| 成長の多くは、新しい会社や新しい株から生まれる | 経済成長の多くは、新しい会社の設立や新株の発行で集められた資金から生まれる。その成長は、今ある会社の1株あたり配当の伸びにはつながらない |
| 技術の進歩は、株主に回るとは限らない | 競争がある経済では、技術の進歩の恩恵は消費者や働く人に回りやすい。長く独占できる会社でなければ、利益として残りにくい |
| 成長が期待される国の株は、高い値段がつきやすい | 市場は、経済成長が期待される国の株に、利益や配当に対して高い倍率をつけがちで、高く買った分だけ、その後のリターンは低くなる。株価の水準が低くなければ、成長が見込める国も、よい投資機会にはならない |
3つ目について、リッターは、成長が期待される国の株がいつも高い倍率で買われるなら、成長率と株式リターンの相関がマイナスになることも説明できる、と述べています。ただし先に見たとおり、相関がマイナスになったデータも、国の数が少なく、たまたまでも生じる程度の強さでした。
まとめ
中国の経済は33年で実質約15倍になりましたが、MSCI中国指数に投資した100万円は、配当込みでも約160万円(米ドル建て)にとどまりました。この結果は起点の影響が大きく、2000年末からでは年率7.11%(配当込み・税引き後)で、全世界株式(7.41%)とほぼ同じでした。ただ、その間も中国は世界全体の2.7倍以上の速さで成長していたのに、株式リターンは全世界株式をわずかに下回りました。中国本土のA株で見ても、株式リターンは経済成長率を大きく下回っていました。19か国・112年の研究でも、期間を延ばしたその後の研究でも、経済成長率が高い国ほど株式リターンが高いという、はっきりした関係は見られませんでした。経済が大きくなることと、持っている株の価値が大きくなることは、別のことでした。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 中国とインドの比較は1組の例で、一般的な法則を示すものではありません。
- 中国株式の33年の結果は、1992年末〜2000年末の大きな値下がりの影響を受けています。起点を変えると年率リターンは大きく変わります(2000年末からは年率7.11%、配当込み・税引き後)。
- MSCI中国指数は、1995年10月より前はさかのぼって計算した数字で、期間の途中で対象とする株の範囲も大きく変わっています。中国本土のA株で見ると、リターンの数字は変わります。
- リッターの2012年の研究と、シュー、リッターらの2022年の研究の相関は、国の数が少なく、どれもたまたまでも生じる程度の強さです。相関の向きも対象や期間、使うデータで変わるため、成長率が高い国ほど株式リターンが低い、という意味ではありません。
- 中国の公式GDP統計については、2008〜2016年の実質GDP成長率が、公式の数字より平均で年2ポイントほど過大だったと推計する研究があります(チェンら、2019年)。この分を差し引いても、2001〜2025年の中国の成長率は年平均約7.3%で、インド(6.31%)や世界全体(2.92%)を上回ります。1993〜2025年では約12.6倍(年平均約8.0%)で、株式リターンとの大きな差は変わりません。
- 株式リターンは米ドル建てです。円建てにすると、どの指数も同じ為替の動きの影響を受けるため、どの指数が上回ったかは変わりません。
- リッターの2012年の研究の数字は、論文を紹介した記事(ラリー・スウェドロー氏の解説など)で確認したものです。2005年と2022年の研究は、論文で確認しました。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/19 | データの時点:実質GDP成長率は世界銀行(2026年10月8日更新、2025年まで)、株式リターンはMSCIの各指数のファクトシート(2026年9月30日時点)、為替は米セントルイス連銀(FRED、2026年9月30日)