信用取引残高と金利5%が重なると株は崩れる?過去の2000年・2007年と比べて検証
- 比率5%超×10年債5%以上(1997年以降)2回2000年・2007年
- その後のS&P500の下落−46.3%/−52.6%2000年/2007年
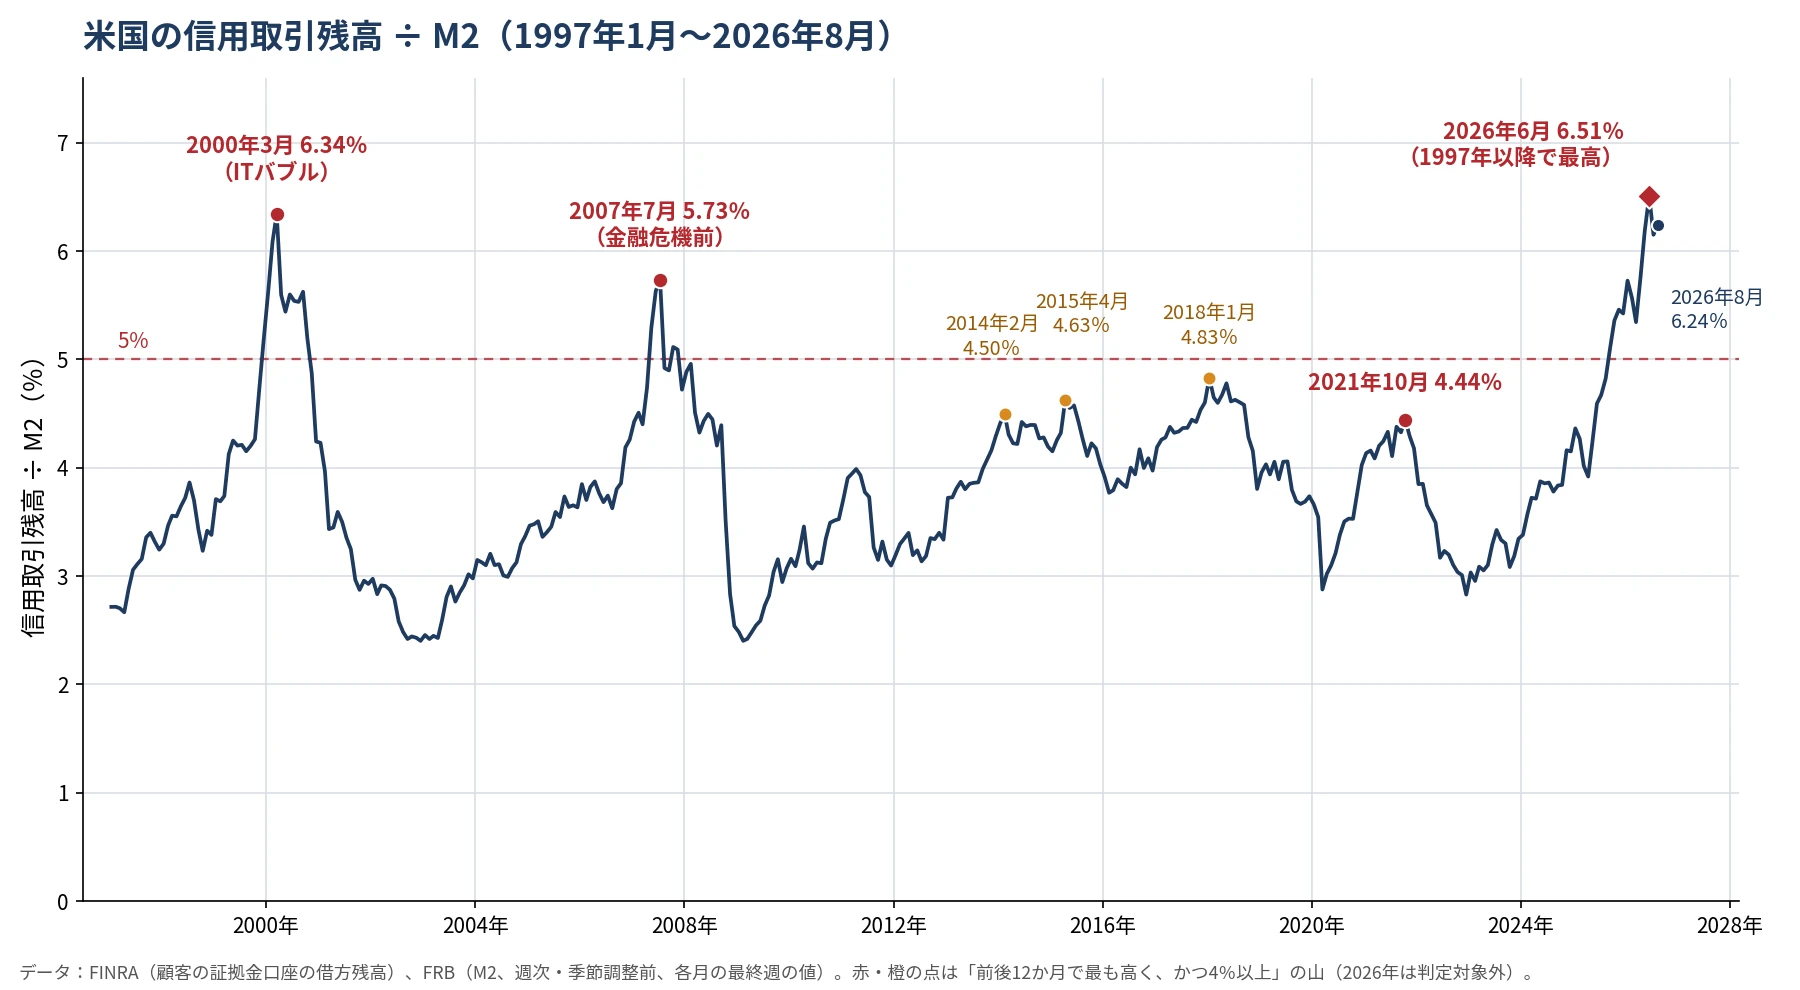
- 信用取引残高÷M2(2026年6月)6.51%1997年以降で最高。8月は6.24%
- 米10年債利回り(2026年9月15日)5.00%2007年6月以来の5%突破
一言結論
信用取引残高÷M2が5%を超えたまま10年債も5%以上になったのは過去2回で、どちらも大きな下落につながった。2026年は8月の比率を前提にすると条件が重なっているが、出来事の順番とFRBの動きは2007年と違う。
2026年9月15日、米国の10年債利回りが終値で5.00%となり、下から5%を突破しました。2007年6月以来のことです。翌16日には、FRBが利上げを再開しています。一方、FINRAが公表した8月の信用取引残高は1兆4,538億ドルで、7月から2.6%増えました。7月にいったん減った借金での株買いが、8月には再び増えていたのです。
信用取引残高を世の中に出回るお金の量(M2)で割った比率が5%を超えた状態で、10年債利回りが5%以上だった時期は、1997年以降で2回しかありません。ITバブル末期の2000年前後と、リーマンショック前の2007年です。その2回に何が起きたのか、そして今回は何が同じで何が違うのかを、過去のデータで検証しました。
この記事の結論
- 条件が重なったのは過去2回、どちらも40%超の下落信用取引残高÷M2が5%超で、10年債利回りも5%以上だったのは、1997年以降で2回(1999年12月〜2000年10月、2007年6月〜7月)。どちらも、その後S&P500は40%を超えて下落しました。
- 2回とも比率の再上昇の後に天井2回とも、比率はピークの後にいったん下がり、もう一度上がっていました。S&P500の月末終値の天井は、比率が再び上がった月か、その2か月後でした。
- 同じ形でも2014〜2018年は数%の調整ただし、同じ「比率の再上昇」は2014年・2015年・2018年にも起き、どれも数%の調整で終わりました。大きく崩れた2回との違いは、比率5%超と10年債5%以上が重なっていたかどうかです。比べられるのは5回だけで、法則ではありません。
- 2026年も条件は重なるが順番とFRBが違う今回(2026年)も、8月の比率を前提にすれば2つの条件は重なっています。ただし、出来事の順番とFRBの動きは2007年と違います。
この検証は動画でも解説しています:動画を見る 関連動画のリンク未設定
検証条件・計算方法を見る
表は横にスクロールできます
| 指標 | 役割(たとえ) | 2026年9月の値 |
|---|---|---|
| 米国の10年債利回り | 火をつけるきっかけ(マッチ) | 9月15日に5.00%、18日は5.01% |
| 信用取引残高÷M2 | 借金で株を買っている濃度(ガソリン) | 8月は6.24%(6月は6.51%) |
| BAA-AAAスプレッド | 実際に火がつき始めたかを知らせる(火災報知器) | 9月17日時点で44bp(暴落の兆候なし) |
信用取引残高は、投資家が証券会社からお金を借りて株を買っている借金の総額です。これをM2で割って、借金で株を買う動きの濃度として見ています。金利上昇は火をつけるきっかけにはなりますが、火事の規模を決めるのは、撒かれているガソリンの量です。そして、実際に火がつき始めたかどうかを知らせてくれるのが、社債市場のBAA-AAAスプレッドです。
※突破の数え方:直前60営業日がすべて5%未満で、その日に初めて終値で5%以上になった日を1回とする。1年以内の最大下落は、突破日の終値を起点にした下落率です。
※比率は、FINRAの信用取引残高を、FRBが公表するM2(週次・季節調整前)の各月の最終週の値で割って計算しています。8月の比率は、2026年9月30日時点のデータで計算した値で、動画の収録時点(6.26%)からデータの更新により変わっています。
※下落率は、各山の月から36か月以内に起きた、月末終値ベースの最大下落(それまでの高値から安値まで)です。2014年と2015年は、36か月の期間がどちらも2015〜2016年の下落を含むため、同じ値になっています。
※下落率は、比率が再上昇した月の月末終値から、その後3年以内で最も安い月末終値まで。2000年はこの起点(6月)で−44.0%となり、S&P500の月末終値の最高値(8月)からの−46.3%とは起点が異なります。
10年債利回りが5%を突破した後の株価(1962年以降)
まず金利です。1962年以降、10年債利回りが5%を突破した回を数えると、2026年9月15日は8回目にあたります。過去7回の突破の後、S&P500は通常より弱い成績でした。
表は横にスクロールできます
| 比較 | 過去7回の突破 | すべての日を起点 |
|---|---|---|
| 3か月後にS&P500が上昇していた回数 | 7回中2回 | 3回に2回 |
| 1年以内に10%以上下落した回数 | 7回中4回 | 3回に1回 |
| 5%突破 | 1年以内の最大下落 |
|---|---|
| 1966年2月 | −19.8% |
| 1966年7月 | −16.3% |
| 1967年6月 | 10%未満 |
| 1999年2月 | 10%未満 |
| 2001年11月 | −32.5% |
| 2006年4月 | 10%未満 |
| 2007年6月 | −14.6% |
| 2026年9月15日(8回目) | ― |
※突破の数え方:直前60営業日がすべて5%未満で、その日に初めて終値で5%以上になった日を1回とする。1年以内の最大下落は、突破日の終値を起点にした下落率です。
※1966年2月・1966年7月・1967年6月の3回は約1年4か月の間に集中しており、1年以内の期間が互いに重なっています。
ただし、金利が上がる速さも重要です。3か月で1%程度の金利上昇では株は崩れておらず、成績がはっきり悪化したのは、3か月の上昇幅が1.5%以上に加速した場合でした。
表は横にスクロールできます
| 10年債利回りの3か月の上昇幅 | 1年後にS&P500が上昇 | 1年後の中央値 |
|---|---|---|
| 1%以上(20回) | 20回中16回 | +12.4% |
| 1.5%以上(10回) | 10回中5回 | −2.5% |
※それぞれ、3か月(63営業日)の上昇幅がその水準に達した局面を1回と数え、その日を起点にしています。1.5%以上の10回は1%以上の20回と同じ局面を含みますが、起点の日は同じとは限らないため、単純な引き算はできません。
今回、9月15日までの63営業日(約3か月)の上昇幅は0.53%(6月15日の4.47%から)で、1%にも届いていません。5%の突破は起きましたが、上昇の速さはまだ加速していません。
条件が重なった過去2回
次に、信用取引残高÷M2が5%を超えた状態で、10年債利回りも5%以上だった時期を見ます。1997年以降では、次の2回だけです。
表は横にスクロールできます
| 時期 | 信用残÷M2 | 10年債(その月の最高) | その後 |
|---|---|---|---|
| 1999年12月〜2000年10月 | 5.18〜6.34% | 5.90〜6.79% | ITバブル崩壊 |
| 2007年6月〜7月 | 5.63〜5.73% | 5.19〜5.26% | リーマンショック |
| 2025年9月〜2026年8月 | 5.11〜6.51% | 最高でも4.75% | ― |
| 2026年9月 | 8月は6.24% | 9月15日に5.00% | ? |
※信用取引残高÷M2は、1997年1月から計算しています。
1回目:2000年
表は横にスクロールできます
| 時期 | 出来事 | 補足 |
|---|---|---|
| 1999年12月 | 比率が5.18% | 1997年以降で初めて5%超。10年債はすでに6%台 |
| 1999年5月〜2000年6月 | FRBが利上げを継続 | 政策金利の実績値は4.74%→6.53% |
| 2000年3月 | 比率が6.34%でピーク | 4月5.60%、5月5.44%に低下 |
| 2000年6月 | 比率が再上昇 | 5.44%→5.60% |
| 2000年8月 | S&P500の月末終値の最高値(約1,518) | 2002年9月までに46.3%下落 |
2回目:2007年
表は横にスクロールできます
| 時期 | 出来事 | 補足 |
|---|---|---|
| 2007年5月 | 比率が5.29% | 再び5%超 |
| 2007年6月7日 | 10年債が下から5%を突破 | FRBは政策金利を5.25%で据え置き |
| 2007年7月 | 比率が5.73%でピーク | 8月4.92%、9月4.90%に低下 |
| 2007年10月 | 比率が再上昇(4.90%→5.11%) | 同じ月がS&P500の月末終値の最高値(約1,549) |
| 2009年2月まで | S&P500が52.6%下落 |
2回とも、比率はピークの後にいったん下がり、その後もう一度上がっていました。そしてS&P500の月末終値の天井は、比率が再び上がった月か、その2か月後でした。
過去6つの山と、その後の3つの指数の下落
比率の山を、恣意的にならないようルールで決めて数えると、1997年以降に6つありました。ルールは「前後12か月で最も高く、かつ4%以上」です。それぞれの山から36か月以内に、S&P500・ナスダック総合・SOX(半導体株指数)がどこまで下げたかを比べます。
表は横にスクロールできます
| 比率の山 | 信用残÷M2 | S&P500 | ナスダック総合 | SOX |
|---|---|---|---|---|
| 2000年3月(ITバブル) | 6.34% | −46.3% | −74.4% | −79.8% |
| 2007年7月(金融危機前) | 5.73% | −52.6% | −51.8% | −60.4% |
| 2014年2月 | 4.50% | −8.9% | −11.1% | −19.1% |
| 2015年4月 | 4.63% | −8.9% | −11.1% | −19.1% |
| 2018年1月 | 4.83% | −20.0% | −18.2% | −18.3% |
| 2021年10月 | 4.44% | −24.8% | −33.1% | −41.5% |
※下落率は、各山の月から36か月以内に起きた、月末終値ベースの最大下落(それまでの高値から安値まで)です。2014年と2015年は、36か月の期間がどちらも2015〜2016年の下落を含むため、同じ値になっています。
※次の節の表(比率が再上昇した月の終値を起点にした下落率)とは測り方が違います。たとえば2018年は、この表では2020年のコロナショックを含む−20.0%、次の節の表では−5.3%です。
6つの山のうち、比率が5%を超えたのは2000年と2007年の2つだけです。そしてこの2回だけが、主要な指数で半値に近い、または半値を超える下落を伴いました。4%台の中くらいの山の後は、S&P500で−8.9%から−20.0%の調整にとどまっています。
全体として見ると、山が高いほどその後の下落が深い傾向があります。ただし一直線の関係ではありません。6つの中で最も低い山だった2021年10月(4.44%)の後は、2022年の下落相場で、3つの指数とも2014年・2015年・2018年の山の後より大きく下げています。
山の高さと、その後の最大下落率(図)
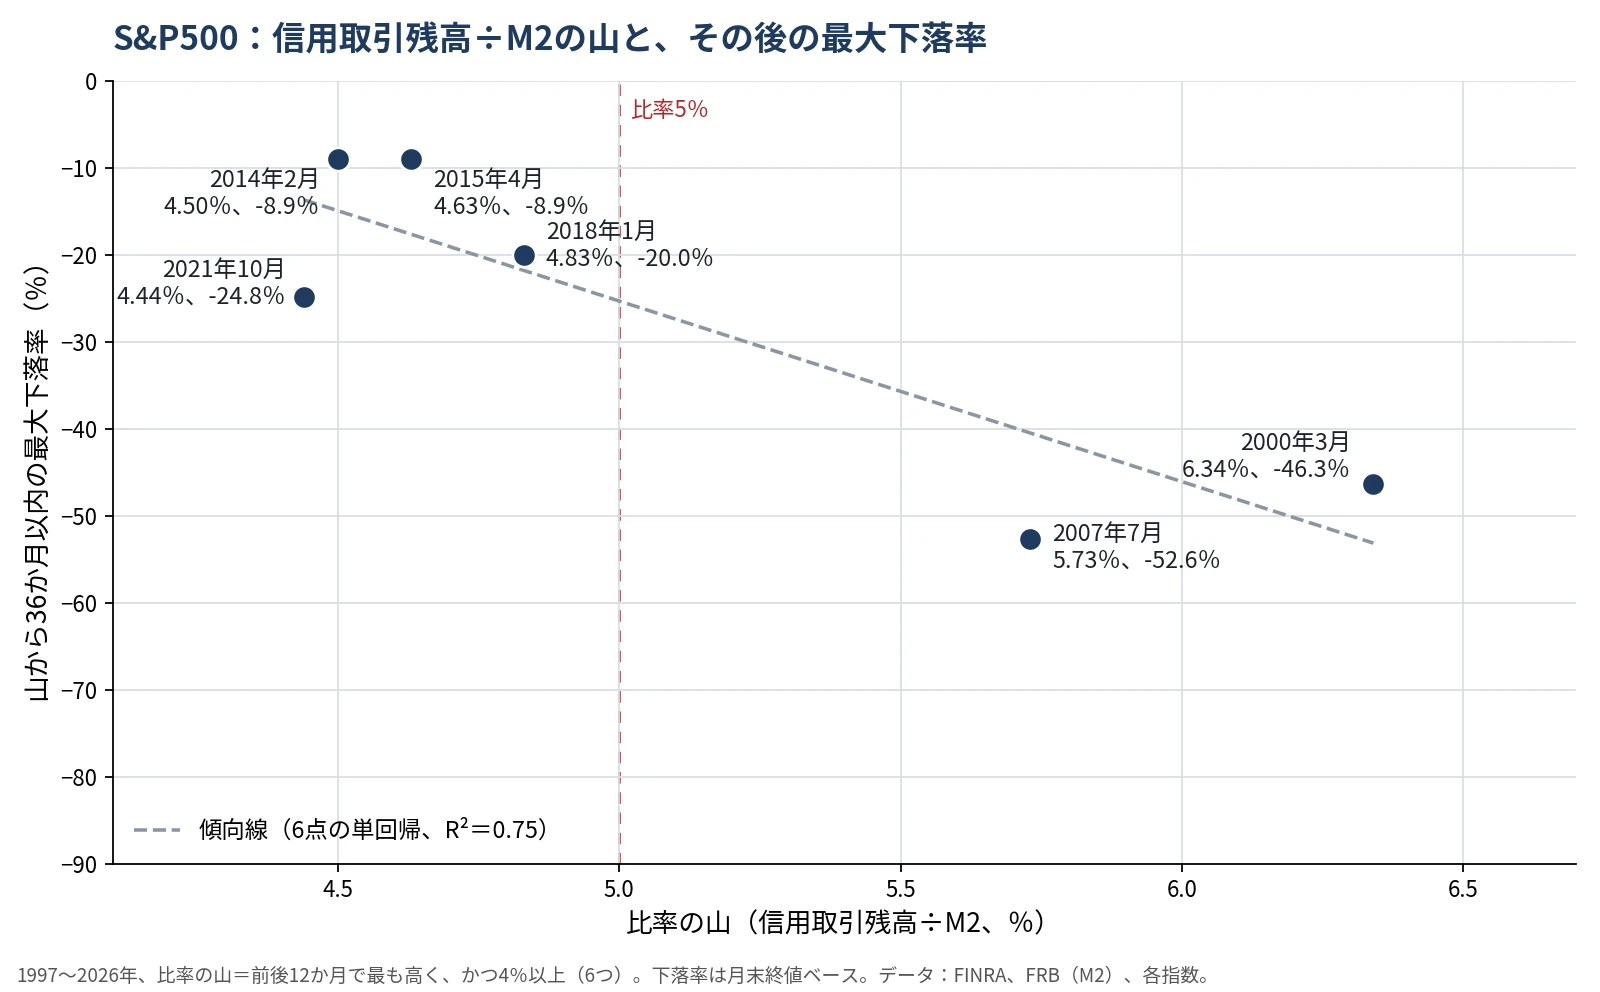
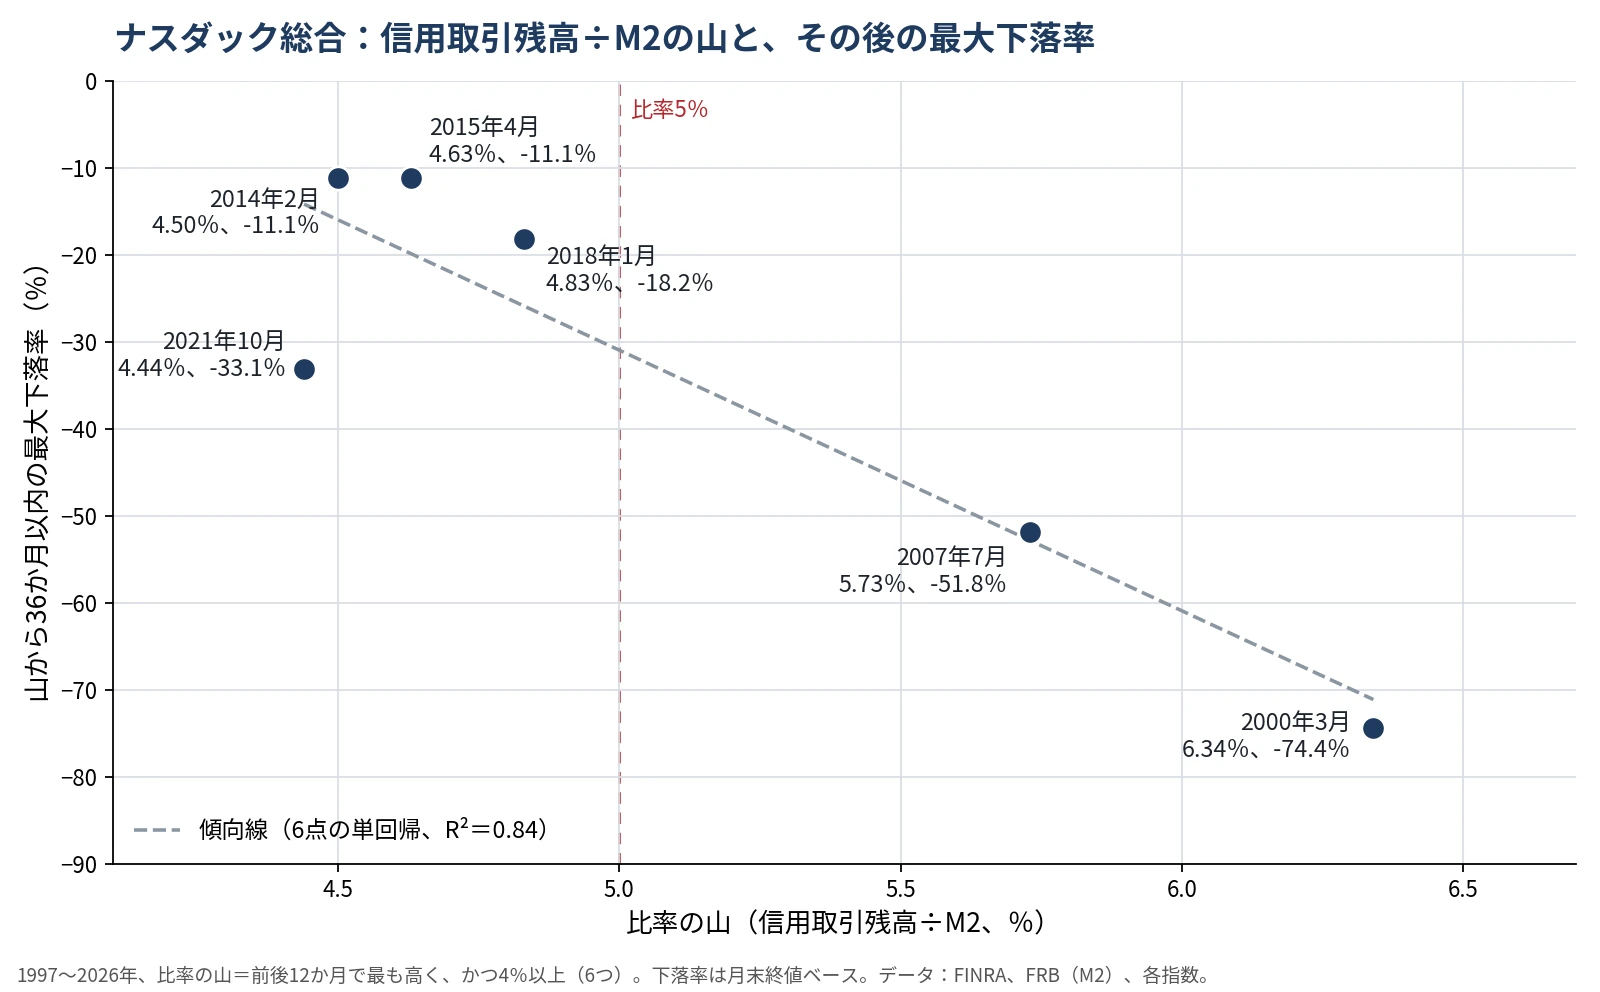
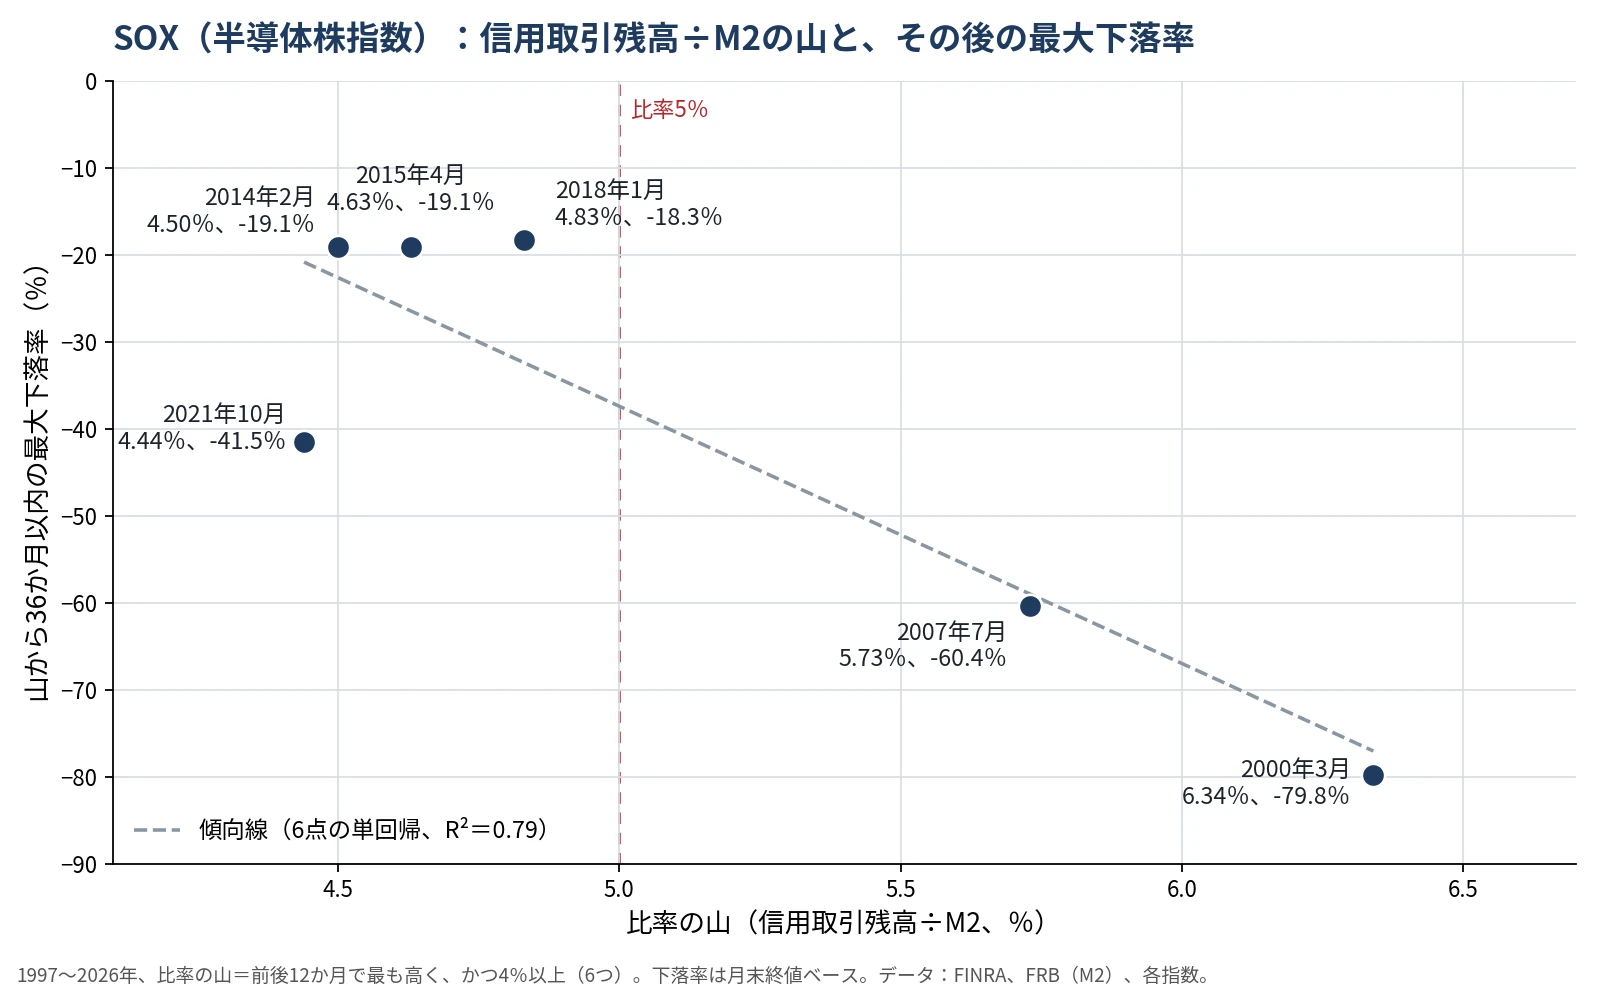
※点線は6つの点に引いた傾向線です。2026年の比率は6つの点の範囲の外にあるため、傾向線を延長した推定はしていません。
2000年は、半導体が先に崩れた
2000年は、SOXとS&P500が同じ2000年3月に高値を付けました。ところが、そこから崩れたのはSOXが先でした。半年後の9月、SOXがすでに高値から37.5%下げていた月に、S&P500は当時の史上最高値まであと1.5%の水準まで戻していました。S&P500の月末終値の最高値は、その前月の8月です。
※SOXの37.5%は、取引時間中の高値からの下落率です。
同じ「比率の再上昇」でも、調整で終わった年がある
では、比率がいったん下がってからもう一度上がる形が出たら、それは危険なサインなのでしょうか。そうとは言い切れません。同じ形は、2014年、2015年、2018年にも起きていました。比率が再び上がった月の月末終値を起点にそろえて、その後3年以内で最も安かったS&P500の月末終値までの下落率を比べます。
表は横にスクロールできます
| 年 | 比率が再上昇した月 | 比率のピーク | ピークから再上昇までの10年債の最高 | その後3年以内の最大下落 |
|---|---|---|---|---|
| 2000年 | 2000年6月 | 6.34% | 6.57% | −44.0% |
| 2007年 | 2007年10月 | 5.73% | 5.19% | −52.6% |
| 2014年 | 2014年6月 | 4.50% | 2.82% | −2.1% |
| 2015年 | 2015年6月 | 4.63% | 2.50% | −6.9% |
| 2018年 | 2018年4月 | 4.83% | 3.03% | −5.3% |
※下落率は、比率が再上昇した月の月末終値から、その後3年以内で最も安い月末終値まで。2000年はこの起点(6月)で−44.0%となり、S&P500の月末終値の最高値(8月)からの−46.3%とは起点が異なります。
※2021年10月の山の後は、比率がはっきり上がり直さずに下がり続けたため、この比較には入れていません。
調整で終わった3回は、比率のピークが4.50%から4.83%で、どれも5%に届いていません。比率のピークから再上昇までの間の10年債利回りも、高いときで3%程度でした。一方、大きく崩れた2回は、比率が5%を超え、10年債利回りも5%以上という、2つの条件が重なっていました。
ただし、比べられるのは5回だけで、比率の高さと金利の高さのどちらが効いたのかも区別できません。これは法則ではなく、過去の5回がこうだったという事実です。
今回(2026年)の位置
信用取引残高:8月は再び増加
表は横にスクロールできます
| 項目 | 6月 | 7月 | 8月 |
|---|---|---|---|
| 信用取引残高 | 1兆5,021億ドル | 1兆4,172億ドル | 1兆4,538億ドル |
| 前月比 | −5.6% | +2.6% | |
| 信用残÷M2 | 6.51% | 6.15% | 6.24% |
※比率は、FINRAの信用取引残高を、FRBが公表するM2(週次・季節調整前)の各月の最終週の値で割って計算しています。8月の比率は、2026年9月30日時点のデータで計算した値で、動画の収録時点(6.26%)からデータの更新により変わっています。
比率は6月に6.51%を付け、7月に6.15%へ下がり、8月に6.24%へもう一度上がりました。6月の6.51%は、今のところ今回の最高値です。なお、8月のS&P500は月間で2.62%上昇しており、信用取引残高は株価とほぼ同じペースで増えたことになります。
比率が2007年以来初めて5%を超えたのは2025年9月で、そこから1年間、5%超えが続いています。ところが、その1年間、10年債利回りは一度も5%に届いていませんでした(月中の最高でも4.75%)。ガソリンは1年前から撒かれていて、マッチの金利が5%に届いたのが2026年9月だった、ということです。9月末の比率はまだ出ていませんが、8月の6.24%を前提にすれば、比率5%超と10年債5%以上という2つの条件は、今回も重なっています。
2007年との違い:順番とFRBの動き
2007年は、先に10年債利回りが5%を突破し、その後に比率がピークを付け、比率が再び上がった月が株価の天井でした。今回は、6月が今回のピークだとすれば、比率のピークと再上昇が先で、10年債利回りの5%突破が後です。
| FRBの動き | |
|---|---|
| 2000年 | 利上げが続く中で比率がピーク |
| 2007年 | 10年債の5%突破時は据え置き。9月に利下げへ |
| 2026年 | 2025年に利下げを進めた後、6月は据え置き。9月16日に利上げを再開(誘導目標3.75〜4.00%) |
9月18日時点では、S&P500の月末終値の最高値は8月末の約7,686です。比率が再び上がった月とS&P500の月末終値の最高値が重なっている点は、2007年10月と同じ形です。ただし、この形そのものは2014年から2018年にも見られました。
火災報知器:まだ鳴っていない
BAA-AAAスプレッドは9月17日時点で44bpで、判定は「暴落の兆候なし」です。8月中旬以降は41〜45bpの間で動いていて、10年債が5%に乗り、FRBが利上げを再開した週にも動いていません。2026年の最低は7月28日・29日の40bpです。
ただし、この「暴落の兆候なし」は、暴落は来ないという意味ではありません。信用不安を伴う市場全体の暴落は、まだ始まっていないという意味です。
2000年のITバブルの時にも、このスプレッドは天井の直前まで楽観の中で縮んでいました。1999年末は54bpで、そこから広がり始めたのが2000年1月、株価の天井は3月でした。
| 月末 | BAA-AAAスプレッド |
|---|---|
| 1999年12月 | 54bp |
| 2000年1月 | 58bp |
| 2000年2月 | 64bp |
| 2000年3月(株価の天井) | 73bp |
次に確認する数字
| 数字 | 確認すること |
|---|---|
| 9月分の信用取引残高 | FINRAは通常、翌月の第3週に公表。比率が6月の6.51%を超えるのか、再び下がるのか |
| 金利上昇の速度 | 10年債利回りの3か月の上昇幅が、0.53%から、過去に株の成績がはっきり悪化した1.5%まで加速するか |
まとめ
信用取引残高÷M2が5%を超え、10年債利回りも5%以上だったのは、1997年以降で2000年と2007年の2回だけでした。どちらも、比率がピークの後にいったん下がってもう一度上がり、その月か2か月後にS&P500の月末終値が天井を付け、その後40%を超えて下落しています。
一方で、比率の再上昇そのものは2014年から2018年にも起きており、比率が5%に届かず、10年債利回りも3%程度だったこれらの年は、数%の調整で終わりました。
2026年は、8月の比率を前提にすれば、2つの条件が再び重なっています。ただし、出来事の順番とFRBの動きは2007年と違い、社債市場のスプレッドもまだ動いていません。比べられる例は5回だけであり、過去がこうだったという事実として、次に出る9月分の信用取引残高と金利上昇の速度を確認する必要があります。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 条件が重なった例は2回、比べられる「比率の再上昇」は5回だけです。比率の高さと金利の高さのどちらが効いたのかは区別できません。法則ではなく、過去の5回がこうだったという事実です。
- 10年債利回りの5%突破後の比較は過去7回で、事例の数は多くありません。また、1966〜1967年の3回は期間が重なっています。
- 「比率5%超と10年債5%以上が重なった」かどうかは、月次の比率と、その月の10年債利回りの最高値で判定しています。
- 信用取引残高÷M2は1997年1月以降で計算しています。
- 6つの山の比較も6回だけです。山の高さと下落率の関係を回帰で延長した推定値は、事例が6つしかなく、2026年の比率が過去の範囲を超えているため、この記事には載せていません。
- 「比率の再上昇」に当てはまるかどうかは、比率がはっきり上がり直したかどうかで判断しています。2021年10月の山の後は、はっきり上がり直さなかったため含めていません。
- S&P500の下落率は月末終値で計算しています。日々の終値で見ると、数字は変わります。
- 9月分の比率は未公表で、今回2つの条件が重なっているという判断は、8月の比率を前提にしています。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の銘柄の売買を推奨するものではありません。
新しい統計検証の公開を受け取る
この記事の内容をまとめた保存版PDFは、無料会員登録でダウンロードできます。
無料会員登録(無料)この会員登録は、堀江投資塾の会員登録となります。登録すると、堀江投資塾からのさまざまなメールサービスや、無料動画の視聴サービスが受けられます。
最終更新:2026/10/10 | データの時点:信用取引残高は2026年8月分、10年債利回りは9月18日、BAA-AAAスプレッドは9月17日まで