半導体株(SOX指数)の月足が下落のN波動で安値を割った7つの局面、その後どこまで下げた?下げの深さと信用取引の濃度で検証
- 割ったあと、さらに10%以上下げた局面7回中7回9回を1回ずつ見ても9回中9回
- 割ってからの下げ12.4%〜74.5%半分以上下げたのは7回中2回
- 半分以上下げた2回の信用取引の濃度5.71%・6.33%浅く止まった4回は3.70〜4.79%
- 2026年6月の信用取引の濃度6.51%1997年以降で最高
一言結論
下落のN波動で安値を割った7つの局面は、7回中7回さらに10%以上下げたが、下げの深さは12.4%から74.5%まで分かれた。
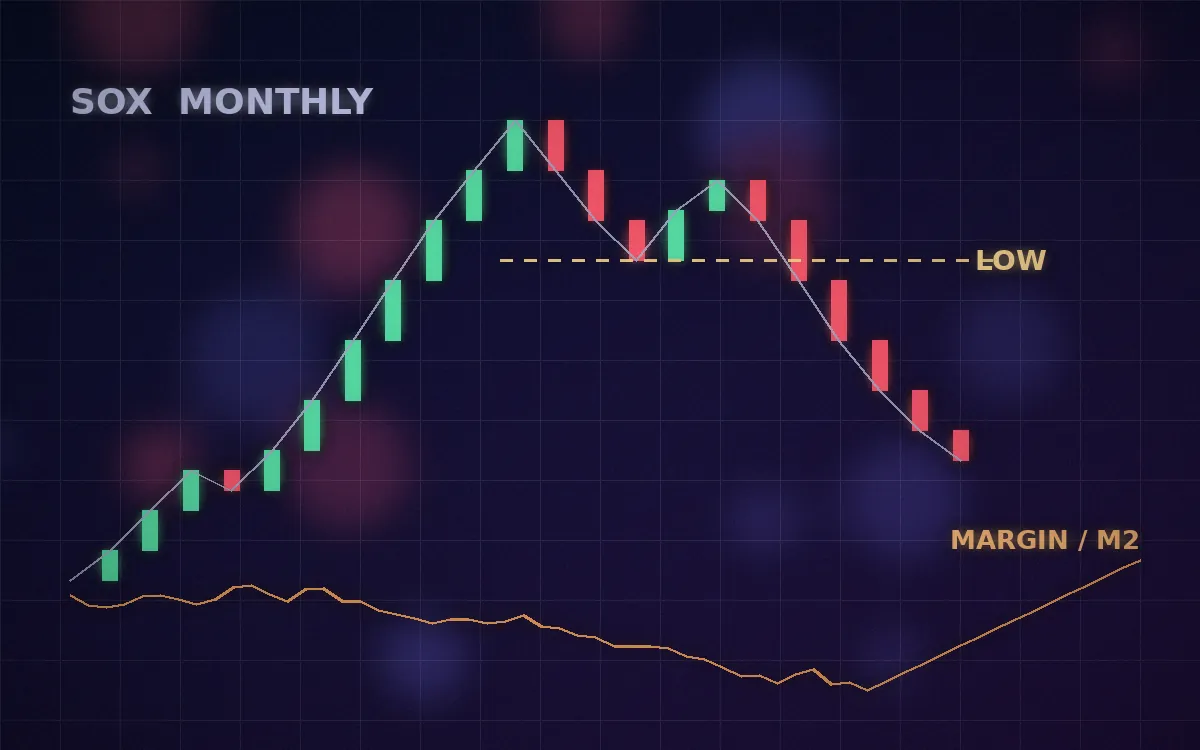
半導体株の値動きを表すSOX指数(フィラデルフィア半導体株指数)の月足が、下落のN波動になって主要な安値を割り込んだとき、その後はどこまで下げたのでしょうか。1994年以降の月足で数えた7回の局面と、そのときの信用取引の濃度(信用取引残高÷M2)を並べて確かめました。
この記事の結論
- 7つの局面は7回中7回、さらに10%以上下げた1994年以降、SOX指数の月足が下落のN波動になり、主要な安値を割り込んだのは9回で、下落局面ごとにまとめると7回でした。7回中7回、割った価格からさらに10%以上下げています(9回を1回ずつ見ても、9回中9回が10%以上です)。
- 下げの深さは12.4〜74.5%、半分以上は2回下げの深さは12.4%から74.5%まで大きく分かれました。浅い方の5回は12.4〜24.8%で止まり、ITバブル崩壊(74.5%)と世界金融危機(リーマン・ショック、56.4%)の2回だけが半分以上下げました。
- 信用取引の濃度の高い2回と深く下げた2回が一致(6回だけの比較)信用取引の濃度と比べられる6回では、浅く止まった4回の濃度は3.70〜4.79%、半分以上下げた2回は5.71%と6.33%で、濃度の高い2回と深く下げた2回が一致していました。ただし、6回だけの比較で、ITバブル崩壊と世界金融危機を1つの下落とみると、深く下げた例は1回だけになり、この関係は弱くなります。
- 2026年10月16日時点の状況(この先どうなるかは分からない)2026年10月16日時点のSOX指数は11,137.29で、7月29日の主要な安値10,445.44との差は6.2%です。信用取引の濃度(信用取引残高÷M2)は、2026年6月に6.51%と1997年以降で最も高くなりました。今の局面がこの先どうなるかは、この検証からは分かりません。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータ
| 項目 | 内容 |
|---|---|
| SOX指数 | Yahoo Financeの日足(1994年5月4日〜2026年10月16日)から作った月足の始値・高値・安値・終値。検証は2026年9月までの確定した月で行い、まだ終わっていない10月は数えていません |
| 信用取引残高 | FINRA(米国証券業界の自主規制機関)が毎月公表する、証券会社の信用取引口座の借入残高(Debit Balances)。1997年1月から |
| M2 | FRBが公表するマネーサプライ(M2、季節調整前の月次)。米セントルイス連銀のFREDから取得 |
「下落のN波動で主要な安値を割る」とは
主要な高値・安値は、小さな上げ下げを除いた、チャート上の目立つ山と谷のことです。下落のN波動は、次の順番で進む形を指します。
1.主要な高値をつける
2.主要な安値まで下げる
3.戻るが、1の高値を超えられない
4.2の安値を割り込む
4のところで、下落のN波動が完成します。
この記事では、月足の高値・安値(ザラ場=取引時間中につけた高値・安値)を使い、主要な高値・安値を、値動きの大きさに応じた一定のルールで機械的に判定しました。主要な安値を0.01ポイントでも下回った月を「安値を割った月」、そのときの価格(主要な安値の0.01ポイント下)を「割った価格」としています。
※主要な高値・安値を決めるルールの細部は、講座の内容のため省略しています。
なお、月足で主要な安値を割り込んだ回は、全部で13回ありました。このうち4回は、3の戻りが1の高値を超えていて、下落のN波動の形ではありませんでした。この4回の割ったあとの下げ(底の測り方は下の表と同じ)は、チャイナショックの2015年8月が0.4%、VIXショックの2018年2月が0.6%、コロナショックの2020年3月が4.1%、2022年の下落相場の途中の2022年5月が26.5%で、10%以上下げたのは4回中1回でした。この記事の7つの局面は、下落のN波動の形で割った回だけを数えています。
過去7回:割ったあとの下げは12.4%から74.5%
1994年5月から2026年9月までの月足で数えると、下落のN波動で主要な安値を割り込んだのは9回でした。このうち、ITバブル崩壊の2002年7月と、世界金融危機の2008年7月は、同じ下落局面の中で2回目に割ったものなので、最初の回にまとめて7回の局面としました。下げは、最初に割った価格から、その局面の底までで測っています。
表は横にスクロールできます
| 局面(浅い順) | 安値を割った月 | 割った価格 | 底の月 | 底の安値 | 割ってからの下げ |
|---|---|---|---|---|---|
| 2022年の下落相場 | 2022年9月 | 2,386.66 | 2022年10月 | 2,089.82 | 12.4% |
| 2018年末の急落 | 2018年10月 | 1,223.08 | 2018年12月 | 1,066.39 | 12.8% |
| 1995〜96年の半導体株の急落 | 1996年7月 | 163.76 | 1996年7月 | 138.98 | 15.1% |
| トランプ関税ショック | 2025年3月 | 4,290.34 | 2025年4月 | 3,388.62 | 21.0% |
| アジア通貨危機〜ロシア危機 | 1998年6月 | 242.78 | 1998年10月 | 182.59 | 24.8% |
| 世界金融危機(リーマン・ショック) | 2008年1月 | 384.27 | 2008年11月 | 167.55 | 56.4% |
| ITバブル崩壊 | 2000年10月 | 821.57 | 2002年10月 | 209.35 | 74.5% |
※割った価格は、主要な安値の0.01ポイント下。底は、割ったあと、月足で次に主要な高値を上に抜けるまでの最安値(月足の安値、ザラ場)。ITバブル崩壊だけは、2002年10月の安値で区切っています(理由は下の「局面の区切り方で、数字は変わる」)。
一番浅かった2022年の下落相場でも12.4%下げていて、7回中7回、割った価格からさらに10%以上下げています。浅い順に並べて真ん中の4番目は、トランプ関税ショックの21.0%でした。
一方で、下げの深さは大きく分かれました。浅い方から5回は12.4〜24.8%で止まっています。これに対して、世界金融危機は56.4%、ITバブル崩壊は74.5%と、残りの2回は水準がまったく違いました。その間(25〜56%)に入った回はありません。
局面の区切り方で、数字は変わる
SOX指数は、ITバブル崩壊の2002年10月の底から2004年1月には約2.7倍まで戻しました。しかし、その後の主要な高値(2004年1月、2006年1月、2007年7月)はわずかずつ切り下がり、主要な高値を上に抜けないまま世界金融危機を迎えました(ITバブル期の2000年の高値を超えたのは2018年1月です)。そのため、底の定義どおりに区切ると、2000年10月から2010年12月までは1つの長い下落になります。
この記事では、2008年1月の割り込みは2002年10月の底から5年以上たっていて、一般にも別の出来事として扱われることから、世界金融危機を別の局面として数えました。ITバブル崩壊と世界金融危機を1つの下落とみると、2000年10月に割った価格(821.57)から2008年11月の安値(167.55)までの下げは79.6%になり、半分以上下げた局面は1回だけになります。
下げの深さと信用取引の濃度を比べる
FINRAが公表する信用取引残高(投資家が証券会社からお金を借りて株を買っている残高)を、世の中に出回るお金の量であるM2で割ると、マネーサプライに対して信用取引がどれほど膨らんでいるかが分かります。この割合を「信用取引の濃度」と呼んでいます。
信用取引残高のデータは1997年からなので、比べられるのは、1995〜96年の急落を除いた6回です。それぞれの局面で、安値を割った月までの12か月で最も高かった濃度と、割ってからの下げを並べました。
表は横にスクロールできます
| 局面 | 割った月までの12か月で最も高かった濃度(その濃度をつけた月) | 割ってからの下げ | 区分 |
|---|---|---|---|
| アジア通貨危機〜ロシア危機 | 3.70%(1998年6月) | 24.8% | 浅く止まった |
| トランプ関税ショック | 4.34%(2025年1月) | 21.0% | 浅く止まった |
| 2022年の下落相場 | 4.43%(2021年10月) | 12.4% | 浅く止まった |
| 2018年末の急落 | 4.79%(2018年1月) | 12.8% | 浅く止まった |
| 世界金融危機(リーマン・ショック) | 5.71%(2007年7月) | 56.4% | 半分以上 |
| ITバブル崩壊 | 6.33%(2000年3月) | 74.5% | 半分以上 |
※濃度=FINRAの信用取引残高÷M2(季節調整前の月次)。アジア通貨危機〜ロシア危機の3.70%は安値を割った1998年6月の値で、割る前の月(5月まで)に限ると3.63%です。
浅く止まった4回の濃度は3.70〜4.79%、半分以上下げた2回は5.71%と6.33%で、重なりはありません。濃度が高かった上位2回と、深く下げた2回が一致していました。濃度が高かった上位2回と深く下げた2回が一致する点は、割った月までの6か月間や24か月間の最高値に変えても同じでした。
この比較で言えないこと
- 比べられるのは6回だけです。濃度の上位2回と深く下げた2回が、たまたま一致することもあり得ます。
- 浅く止まった4回の中では、濃度が高い回ほど下げが深い、という並びにはなっていません。濃度が最も高かった2018年末の急落(4.79%)は、下げが2番目に浅い12.8%でした。
- 局面のまとめ方で結果が変わります。ITバブル崩壊と世界金融危機を1つにまとめると、深く下げた例は1回だけになります。また、9回を1回ずつ見ると、ITバブル崩壊の途中の2002年7月の割り込みは、割った月までの12か月で最も高かった濃度が3.24%と低かったのに、その後2002年10月の底まで39.1%下げていました。
- 深く下げた2回は、どちらも米国の景気後退と重なった局面でした。濃度が高かったことと深く下げたことの関係は、景気後退の影響と切り分けられません。
2026年10月16日時点の状況
SOX指数の今の形
SOX指数は、2026年6月22日に14,655.29の高値をつけたあと、7月29日に10,445.44まで下げました。同じルールで判定すると、6月の高値が主要な高値、7月の安値が主要な安値として確定しています。その後の戻りの高値は10月6日の13,349.96で、6月の高値を超えていません。形としては、下落のN波動の3まで進んだ状態です。過去の局面で割ったあとに10%以上下げたからといって、今回も同じになるかは、この検証からは分かりません。
10月16日の終値は11,137.29で、主要な安値10,445.44との差は6.2%です。終値で10月7日から16日まで8営業日続けて下がりました。8営業日以上続けて下がったのは、2008年10月(世界金融危機の時期)以来です。
| SOX指数 | |
|---|---|
| 主要な高値(2026年6月22日) | 14,655.29 |
| 主要な安値(2026年7月29日) | 10,445.44 |
| 戻りの高値(2026年10月6日) | 13,349.96 |
| 終値(2026年10月16日) | 11,137.29(主要な安値との差は6.2%) |
信用取引の濃度は、6月に1997年以降で最高
信用取引の濃度は、2026年6月に6.51%となり、1997年以降で最も高くなりました。ITバブル崩壊の前の2000年3月(6.33%)も、世界金融危機の前の2007年7月(5.71%)も上回っています。7月は6.12%に下がりましたが、8月は6.24%に上がりました。9月の信用取引残高は1兆4,801億ドル(1,480,054百万ドル)で、2か月続けて増えています。9月のM2は10月16日時点でまだ公表されておらず、8月のM2で割った9月の暫定値は6.36%です。
表は横にスクロールできます
| 月 | 信用取引残高(百万ドル) | 信用取引の濃度 |
|---|---|---|
| 2026年6月 | 1,502,072 | 6.51% |
| 2026年7月 | 1,417,225 | 6.12% |
| 2026年8月 | 1,453,832 | 6.24% |
| 2026年9月 | 1,480,054 | 6.36%(8月のM2で割った暫定値) |
直近12か月で最も高かった濃度(2026年6月の6.51%)は、過去6回で最も高かったITバブル崩壊の6.33%を上回っていて、比べてきた過去の範囲の外側にあります。
※このサイトの記事「信用取引残高と金利5%が重なると株は崩れる?過去の2000年・2007年と比べて検証」は、M2の週次データ(各月の最終週の値)で濃度を計算しているため、数字がわずかに違います(例:2026年7月は6.15%)。
まとめ
1994年以降、SOX指数の月足が下落のN波動になり、主要な安値を割り込んだ7回の局面では、7回中7回、割った価格からさらに10%以上下げていました。ただし下げの深さは12.4%から74.5%まで分かれ、半分以上下げたのはITバブル崩壊と世界金融危機の2回だけでした。この2回は、信用取引の濃度が過去6回の中で高かった2回でもあります。2026年10月16日時点で、SOX指数と主要な安値との差は6.2%で、信用取引の濃度は2026年6月に過去のどの局面よりも高い6.51%をつけました。ただし、比べられたのは6回だけで、深く下げた2回は米国の景気後退とも重なっていました。過去の6回から、今回の下げの深さを決めることはできません。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 局面の区切り方は判断を含みます。ITバブル崩壊と世界金融危機を1つの下落とみると、2000年10月からの下げは79.6%になり、半分以上下げた局面は1回だけになります。
- 主要な高値・安値の判定ルールが違えば、割った回数や価格は変わります。また、月足の判定には一定の期間のデータが必要なため、データの最初の1年あまり(1995年夏ごろまで)は判定できていません。
- 件数は7回(信用取引の濃度と比べられるのは6回)と少なく、濃度と下げの深さの関係は、深く下げた2回に支えられています。濃度が下げの深さを決めたという因果関係を示すものではありません。
- 「底」は、あとから分かる最安値です。割った時点では、どこが底になるかは分かりません。
- 信用取引残高は、2010年1月まではNYSEとFINRAがそれぞれ集計し、2010年2月からFINRAが全会員企業の合計で集計しています。2000年・2007年の濃度と今の濃度は、厳密には同じ基準ではありません。
- 直近12か月の最高の濃度(2026年6月の6.51%)は、過去6回のどの局面よりも高く、過去のデータをそのまま当てはめることはできません。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/19 | データの時点:SOX指数はYahoo Financeの日足から作った月足(1994年5月〜2026年9月、現在の状況は2026年10月16日まで)。信用取引残高はFINRA(2026年9月分まで)、M2はFRB(FRED、季節調整前の月次、2026年8月分まで)