上がる相場しか知らないプロは、最後にどうなった?ITバブルの若いファンドマネジャーの研究と、NISA開始後の12年のS&P500を比べる
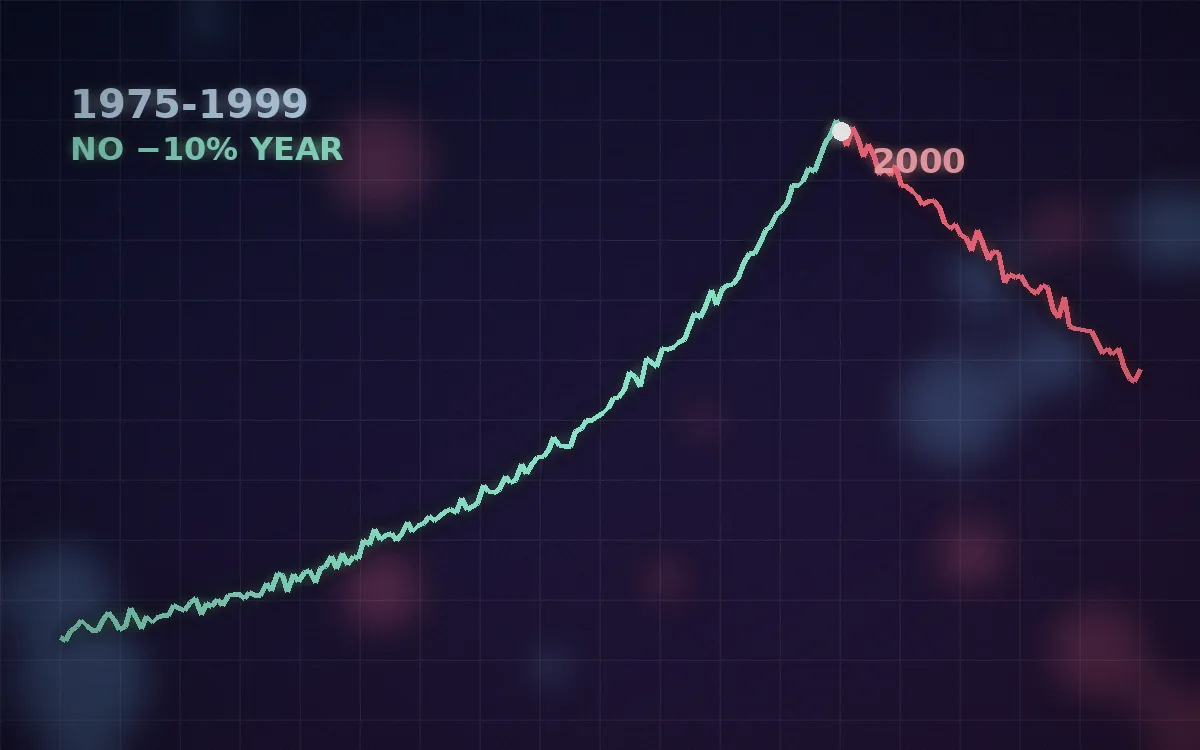
- 1975〜1999年に10%以上下がった年0回S&P500、配当込み
- 31〜35歳のマネジャー:天井まで月平均+0.36%ポイント同じ種類のファンドの平均との差、27か月
- 同じマネジャー:天井のあと月平均−0.31%ポイント33か月。全期間では0.00%ポイント
- NISA開始後12年の100万円約684万円円換算。ドル建てでは約4.59倍
一言結論
上がる相場しか知らない若いマネジャーは、上がるハイテク株を追いかけて最初は勝ったが、天井のあとで勝ちは消えた。NISA開始後の12年も、円換算の年単位では10%以上下がった年のない相場だった。
投資を始めてから、株価が1年で1割以上下がった年を経験したことはあるでしょうか。人は、自分が経験してきた相場で、先行きの見方が変わると言われます。ITバブルの頂点に向かう米国で、上がる相場しか知らないプロのファンドマネジャーに何が起きたのか。3つの研究と、S&P500の年間リターンで確かめました。
この記事の結論
- 経験した相場で先行きの見方が変わる(研究)米国の約50年分(1960〜2007年)の消費者金融調査を使った研究では、それまでの人生で低い株式リターンを経験してきた人ほど、リスクを取る意欲が低いと答え、株を持つ人が少なく、将来の株式リターンを悲観的に見ていました。最近の経験ほど、影響は大きくなっていました。
- 1975〜1999年は10%以上下がった年が0回S&P500は、1975年から1999年までの25年間、配当込みの年間リターンで10%以上下がった年が一度もありませんでした。ITバブルの研究で31〜35歳だったマネジャー(1997年12月時点の年齢)は、一番上の35歳でも18歳になったのが1980年ごろで、そこから1999年までのマイナスの年は、1981年(−4.92%)と1990年(−3.10%)の2回だけです。
- 若いマネジャーは最初は勝ち、天井のあとで勝ちが消えたITバブルのころ、年齢の若いマネジャーほど、上がっているハイテク株を買い増していました(年長のマネジャーには見られない動き)。31〜35歳のマネジャーのファンドは、天井までの27か月で同じ種類のファンドの平均を月平均0.36%ポイント上回りましたが、天井のあとの33か月は月平均0.31%ポイント下回り、全期間の60か月では差は0.00%ポイントでした。
- お金を入れた個人投資家のリターンは低かった若いマネジャーのファンドには、勝っていた時期にお金が流れ込み、天井のあとも、通常を上回るほどには出ていきませんでした。研究は、お金を入れた個人投資家が、お金を入れたタイミングまで含めて実際に手にしたリターンは非常に低かったと指摘しています。
- NISA開始後の12年も円換算の年単位では10%以上下がった年がない(ドル建てでは2022年に−18.11%)NISAが始まった2014年からの12年間、S&P500(配当込み)は円換算の年単位で見ると、10%以上下がった年が一度もありませんでした。ただし、ドル建てでは2022年に−18.11%で、円安が円換算の下落を小さくしていました。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータと研究
| 項目 | 内容 |
|---|---|
| 経験と投資行動の研究 | ウルリケ・マルメンディア、ステファン・ナーゲル「大恐慌の子どもたち:経験した経済環境はリスクの取り方に影響するか」(2011年)。米国の消費者金融調査(Survey of Consumer Finances、1960〜2007年) |
| 若いマネジャーの研究 | ロビン・グリーンウッド、ステファン・ナーゲル「経験の浅い投資家とバブル」(2009年)。数値は全米経済研究所(NBER)のワーキングペーパー版(2008年)から |
| 個人投資家の予想の研究 | アネット・ヴィッシング=ヨルゲンセン「行動ファイナンスの視点:『非合理性』は資産が増えると消えるか」(2003年)。UBS/ギャラップの投資家調査(毎月約1,000人) |
| S&P500 | 配当込みの年間リターン(Slickcharts、1974〜2025年)。NISA開始後の円換算は、Yahoo FinanceのS&P500配当込み指数の年末値×FREDの円ドル相場の年末値 |
※年間リターンはすべて配当込みで、税金・手数料は含めていません。
経験した相場で、先行きの見方は変わる
ウルリケ・マルメンディアとステファン・ナーゲルという研究者が2011年に発表した研究は、米国の消費者金融調査(1960〜2007年)を使って、人がそれまでの人生で経験した株式のリターンと、投資の行動の関係を調べました。
その結果、低い株式リターンを経験してきた人ほど、金融のリスクを取る意欲が低いと答え、株式市場に参加しにくく、参加しても流動資産に占める株の割合が低く、将来の株式リターンを悲観的に見ていました。しかも、最近の経験ほど、その影響は大きくなっていました。
ITバブルの前の25年、10%以上下がった年はなかった
S&P500は、1975年から1999年までの25年間、配当込みの年間リターンで10%以上下がった年が一度もありませんでした。マイナスの年は3回だけです。
表は横にスクロールできます
| S&P500(配当込み) | 1975〜1999年(25年) | 1980〜1999年(20年) |
|---|---|---|
| 10%以上下がった年 | 0回 | 0回 |
| マイナスの年 | 3回(1977年 −7.16%、1981年 −4.92%、1990年 −3.10%) | 2回(1981年 −4.92%、1990年 −3.10%) |
※ブラックマンデーのあった1987年も、1年で見ると+5.25%でした。その前に10%以上下がったのは、1974年(−26.47%)です。
次に紹介する研究では、マネジャーの年齢を1997年12月時点で数えています。31〜35歳のマネジャーのうち一番上の35歳で考えても、18歳になったのは1980年ごろです。そこから1999年までの20年間で、S&P500の年間リターンがマイナスになったのは1981年と1990年の2回だけで、10%以上下がった年は一度もありませんでした。研究も、若いマネジャーは短いキャリアの間、ほぼ上がり続ける相場を経験してきたと述べています。
若いマネジャーは上がるハイテク株を追いかけ、最初は勝った
ロビン・グリーンウッドとステファン・ナーゲルという研究者が2009年に発表した研究は、1997年末時点で存在した米国の株式投資信託を対象に、マネジャーの年齢を投資経験の長さの目安として、ITバブルのころの運用を調べました。
その結果、若いマネジャーは、ハイテク株が上がっている間にハイテク株を買い増し、下がっている間に減らしていました。上がったものを追いかけて買う動きです。年長のマネジャーには、こうした動きは見られませんでした。
表は横にスクロールできます
| 同じ種類のファンドの平均との差(月平均) | 1998年1月〜2000年3月(27か月) | 2000年4月〜2002年12月(33か月) | 全期間(60か月) |
|---|---|---|---|
| 25〜30歳のマネジャー | +0.56%ポイント | −0.34%ポイント | +0.07%ポイント |
| 31〜35歳のマネジャー | +0.36%ポイント | −0.31%ポイント | 0.00%ポイント |
※同じ種類=モーニングスターの同じカテゴリーのファンドの平均(運用資産の額で加重)。25〜30歳の天井のあとの数字と、全期間の数字(両方の年齢層)は、統計的にはっきりした差ではありません。
上昇と下落の両方で統計的にはっきりした結果が出ている31〜35歳のマネジャーのファンドは、天井までの27か月、同じ種類のファンドの平均を月平均で0.36%ポイント上回っていました。27か月分を単純に足し合わせると、約10%ポイントです(複利で計算した累計ではありません)。
この勝っていた時期に、若いマネジャーのファンドにはお金が流れ込みました。35歳以下のマネジャーが運用する資産の割合は、1997年12月の約10%から、2000年3月には約20%に増えています。研究によると、この増加は高いリターンと大量の新しいお金の流入によるものでした。
天井のあと、成績は逆転し、勝ちは消えた
天井のあと、31〜35歳のマネジャーのファンドは、2000年4月から2002年12月までの33か月、同じ種類のファンドの平均を月平均で0.31%ポイント下回りました。33か月分を単純に足し合わせると、こちらも約10%ポイントです。全期間の60か月で見ると、差は月平均0.00%ポイントでした。最初に勝った分は、天井のあとで消えていたということです。研究者は、全期間では若いマネジャーと年長のマネジャーにはっきりした差はなく、どちらかと言えば若いマネジャーの方が悪かったとしています。
この間、相場全体も大きく下がっています。S&P500は配当込みで、2000年に−9.10%、2001年に−11.89%、2002年に−22.10%と3年続けて下がり、2000年の初めの100万円は約62万円まで減りました。
お金を入れた個人投資家が実際に手にしたリターンは低かった
若いマネジャーのファンドには、ハイテク株と若いマネジャーのファンドの成績が良いときに通常を上回るお金が入り、成績が悪くなっても、通常を上回るほどには出ていきませんでした。一番若い25〜30歳のマネジャーのファンドには、天井のあとも新しいお金が入り続けていました。
研究は、若いマネジャーのファンドにお金を入れた個人投資家が、お金を入れたタイミングまで含めて実際に手にしたリターン(金額で重みをつけたリターン)は、非常に低かったと指摘しています。金額で見ると、上がっている間よりも、下がっている間の方に、多くのお金が投資されていたからです。
※論文には、個人投資家が実際に手にしたリターンの具体的な数値は書かれていません。
個人投資家も、若い人と直近で勝った人ほど強気だった
アネット・ヴィッシング=ヨルゲンセンという研究者が2003年に発表した研究は、米国で毎月約1,000人の個人投資家に、この先1年の株式市場のリターンを何%と見込むかを聞いた調査(UBS/ギャラップ)を調べました。
| 調査の結果 | 数字 |
|---|---|
| この先1年の株式市場のリターンの予想(平均) | 1998年 11.8% → 2000年1月 15.8% |
| 株価の頂点のころ、35歳未満と60歳以上の予想の差 | 35歳未満が平均で約5%ポイント高い(中央値では約2%ポイント。2000年1〜3月は中央値でも約5%ポイント) |
| 自分の資産の過去1年のリターンが20%超の人と、0〜10%の人の予想の差 | 20%超の人が約10%ポイント高い |
若い人ほど、そして直近で勝った人ほど、強気だったということです。この研究によると、投資経験の長さと自分の資産の過去のリターンを加えて分析すると、年齢の影響はほぼ消えました。若い人の予想が高かったのは、主に投資経験が短く、ブームの間に自分の資産が大きく増えていたためと考えられています。そして、15.8%を見込んでいた2000年、S&P500は配当込みで−9.10%となり、2002年まで3年続けて下がりました。
NISA開始後の12年:円換算では、10%以上下がった年はない
NISAが始まった2014年の初め(2013年末)に、S&P500に100万円を入れていれば、2025年末には、配当込み、円換算で約684万円になっています。円換算で見ると、この12年間で、1年で10%以上下がった年は一度もありません。
表は横にスクロールできます
| S&P500(配当込み、円換算) | 2014年 | 2015年 | 2016年 | 2017年 | 2018年 | 2019年 |
|---|---|---|---|---|---|---|
| 年間リターン | +29.46% | +1.74% | +8.71% | +17.56% | −6.92% | +30.25% |
表は横にスクロールできます
| S&P500(配当込み、円換算) | 2020年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 |
|---|---|---|---|---|---|---|
| 年間リターン | +12.43% | +43.65% | −6.28% | +35.02% | +39.61% | +17.45% |
※年末の値どうしの比較。円ドル相場は2013年末が105.25円、2025年末が156.80円。
ただし、これは円換算の年単位の数字です。ドル建てでは、12年間で約4.59倍で、2022年には−18.11%と、10%以上下がった年があります。円安が進んだ(105.25円→156.80円)ことで、12年間の円で見た上昇が大きくなり、2022年の下落も、円換算では−6.28%と小さくなっていたということです。また、年単位では10%以上下がった年はありませんが、2020年のコロナショックでは、円換算でも2月から3月にかけて約34%下がっています。また、オルカンに相当する全世界株式(MSCI ACWI、配当込み・税引き後)の円換算では、2018年に−11.82%と、10%以上下がった年が1回あります。
2000年の若いマネジャーが経験してきたのも、1年で10%以上下がる年のない相場でした(ドル建て)。NISAが始まってからS&P500に投資してきた人は、円換算の年単位で見ると、それと同じように、1年で10%以上下がった年のない相場を経験してきたことになります。ただし、通貨が違うため、まったく同じ条件の比較ではありません。また、これは、この先に大きな下落が来ることを示すものではありません。研究からわかるのは、経験してきた相場が、先行きの見方や売買の判断に影響しやすいということです。
まとめ
人は経験した相場で先行きの見方が変わり、最近の経験ほど影響が大きいことが、研究で示されています。ITバブルのころ、上がる相場しか知らない若いマネジャーは、上がるハイテク株を追いかけて最初は勝ちましたが、天井のあとで勝ちは消え、勝っていた時期に集まったお金が下落を受けました。個人投資家も、若い人や直近で勝った人ほど強気でした。NISAが始まってからの12年も、S&P500を円換算の年単位で見ると、1年で10%以上下がった年のない相場でした。これは、この先の相場がどうなるかを示すものではありません。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 3つの研究は、いずれも米国のデータです。ITバブルの研究は、1998年から2002年の1つの局面を対象にしています。
- マネジャーの年齢は、投資経験の長さの目安として使われているもので、経験そのものを測ったものではありません。
- 年間リターンは暦年の数字で、年の途中の下落は含みません。1年の途中では、10%以上下がった局面もあります。
- NISA開始後の円換算(S&P500、MSCI ACWI)は、年末の指数の値と年末の円ドル相場の組み合わせで計算しています。ファンドの基準価額や、指数会社が公表する円建ての値とは、為替の時点などが異なります。
- 過去の局面と今の相場が同じように動くとは限りません。この記事は、NISA開始後の相場がこの先どうなるかを示すものではありません。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/25 | データの時点:S&P500の配当込みの年間リターンはSlickcharts(1974〜2025年)、NISA開始後の円換算はYahoo Financeの配当込み指数とFREDの円ドル相場(2013年末〜2025年末)。研究の数値は各論文から