「8割は当たる」はずの株価予想は、3回に1回程度しか当たらなかった。CFOの予想1万3,346件とS&P500の100年で検証
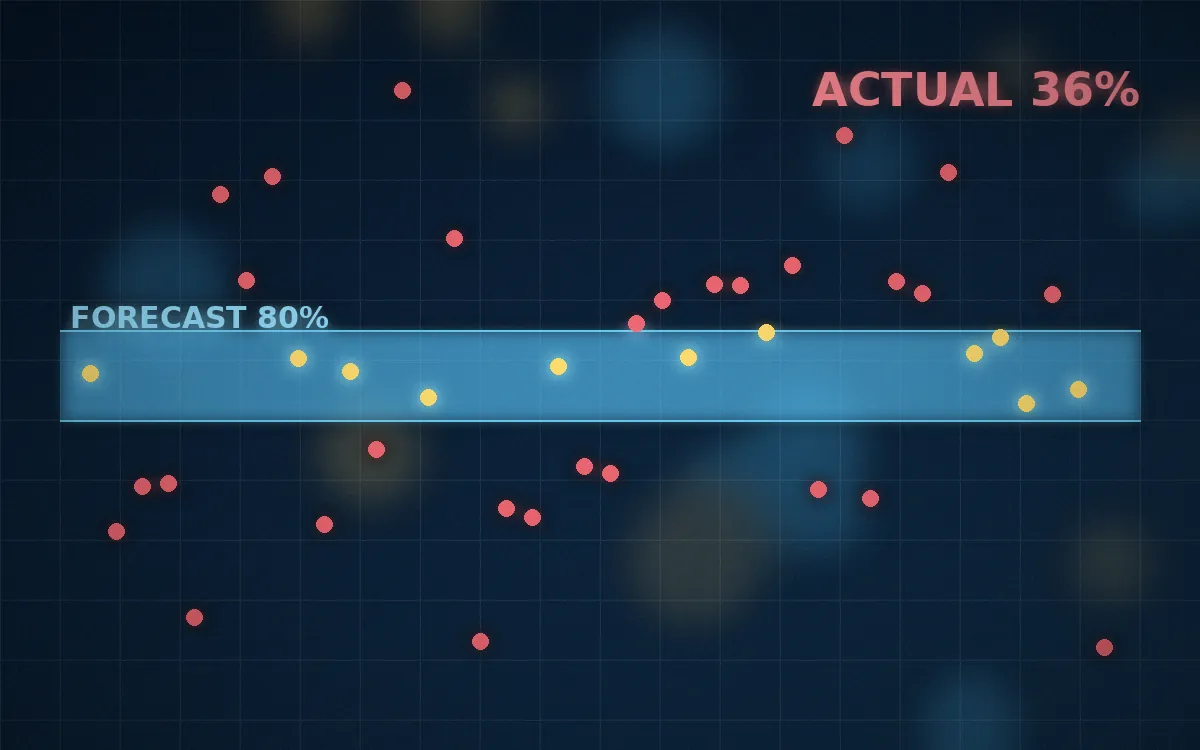
- 範囲に収まった回答100件中36件程度範囲が正しければ100件中80件
- CFOが答えた範囲の幅平均14.5%ポイント実際の振れ幅は42.2%ポイント
- 幅14.5%ポイントの範囲に収まった年100年中29年平均12.3%を真ん中にした場合
- 10年中8年が収まっていた範囲−10.9%〜+33.4%1926〜2025年のS&P500
一言結論
お金のプロでも、1年先の値動きの範囲は、実際よりずっと狭く見積もられていた。
株を買うとき、「下がってもこのくらいまで」「上がればこのくらいまで」と、この先の値動きの範囲を思い描くことがあります。その範囲は、どれくらい当てになるのでしょうか。お金のプロである米国企業の最高財務責任者(CFO)が、10年間で1万3,346件、株価指数の今後1年間の範囲を予想した記録と、S&P500の100年分のデータで確かめました。
この記事の結論
- 範囲に収まったのは回答100件中36件程度デューク大学が2001年6月〜2011年3月に40回行ったCFO調査では、「10回中8回は収まるはず」とされたS&P500の今後1年間のリターンの範囲に、実際のリターンが収まったのは、回答100件中36件程度でした。範囲より下に外れたのが100件中31件程度、上に外れたのが100件中33件程度で、上下ほぼ同じだけ外れていました。
- 範囲の幅は平均14.5%ポイント、実際の振れ幅は42.2%ポイントCFOが答えた範囲の幅は、平均14.5%ポイントでした。1950〜2011年の実際の1年リターンは、上位1割と下位1割を除いても42.2%ポイントの幅があり、それより広い範囲を答えたのは、ごく一部(論文の表現では「CFOの3.4%」)でした。
- 幅14.5%ポイントでは100年中29年1926〜2025年の100年で、平均(12.3%)を真ん中にして幅14.5%ポイントの範囲(5.1〜19.6%)を取っても、収まった年は100年中29年でした。
- 10年中8年が収まっていた範囲は−10.9%〜+33.4%過去100年で、10年中8年が収まっていた範囲は、−10.9%から+33.4%まで(幅は約44%ポイント)でした。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータ
| 項目 | 内容 |
|---|---|
| CFO調査 | イツハク・ベン=デービッド、ジョン・グラハム、キャンベル・ハーベイ「経営者の確率の見積もり違い」(原題:Managerial Miscalibration、2013年)。デューク大学が2001年6月〜2011年3月に3か月ごと(40回)に行った、米国企業のCFOへの調査 |
| S&P500の年間リターン | Slickcharts掲載のS&P500の配当込み(配当を再投資したもの)の年間リターン。1926〜2025年の100年。S&P500が500銘柄になったのは1957年で、1926〜1956年は前身の指数(S&P 90) |
CFO調査:「10回中8回は収まる」範囲を答えてもらう
デューク大学は、2001年6月から2011年3月まで、3か月ごとに40回、米国企業のCFOに調査を行いました。回答者の多くは、米国の中堅・大企業のCFOです。調査では、S&P500の今後1年間のリターンについて、次の2つの数字を答えてもらっています。
- 今後1年間のリターンが、この数字より悪くなる確率は10回に1回
- 今後1年間のリターンが、この数字より良くなる確率は10回に1回
この2つの数字の間が、「10回中8回は収まるはずの範囲」になります。集まった今後1年間の予想は1万3,346件です。範囲の幅は、上限と下限の差を%ポイントで表します。論文によると、回答の平均は下限が−2.7%、上限が+11.8%で、幅は14.5%ポイントでした。
結果:範囲に収まったのは、回答100件中36件程度
実際の今後1年間のS&P500のリターンが、CFOの答えた範囲に収まったのは、回答100件中36件程度でした。範囲が正しく見積もられていれば100件中80件は収まるはずなので、大きく下回っています。研究者たちは、CFOの答える範囲が狭すぎると結論づけています。
| どの時期の調査か | 範囲に収まった回答 |
|---|---|
| 全体(2001年6月〜2011年3月の40回の調査) | 100件中36件程度 |
| 値動きが穏やかだった時期(2003年6月〜2006年11月の調査) | 100件中59件程度 |
| VIX指数(恐怖指数)が中央値より高かった時期 | 100件中23〜24件程度 |
| (範囲が正しく見積もられていた場合) | 100件中80件 |
※論文の数値(論文では%で表記)。全体は序論と表で36.3%、本文と結論で36.6%。値動きが穏やかだった時期は59.1%。VIX指数が中央値より高かった時期は、本文で24.1%、表で23.0%と書かれています。VIX指数は、投資家が予想する今後の値動きの大きさを表す指数で、「恐怖指数」とも呼ばれます。
調査期間には、ITバブル崩壊で2002年に−22.1%、リーマンショックで2008年に−37.0%となった年が入っています。逆に、2003年は+28.7%、2009年は+26.5%でした(いずれも配当込みの暦年のリターン)。
ただし、大きな下落があった時期だけの問題ではありません。値動きが穏やかだった2003年6月〜2006年11月の調査でも、範囲に収まったのは100件中59件程度でした。この時期は、範囲より上に外れたのが100件中36件程度、下に外れたのが100件中5件程度で、株価が予想の上限を超えて上がっていました。全体では上下に同じくらい外れていましたが、穏やかに上がり続けた時期には、外れ方の多くが範囲の上側でした。
原因は、範囲の幅の狭さ
論文の集計では、全体で、範囲より下に外れたのが100件中31件程度、上に外れたのが100件中33件程度と、上下ほぼ同じだけ外れていました。予想の中心が一方にずれていたというより、範囲そのものが狭すぎたと考えられます。
CFOが答えた範囲の幅は、平均で14.5%ポイントでした。一方、1950〜2011年のS&P500の実際の1年リターンは、上位1割と下位1割を除いた範囲でも、42.2%ポイントの幅がありました。CFOの範囲は、実際の振れ幅の3分の1程度しかなかったことになります。この42.2%ポイントより広い範囲を答えたのは、ごく一部でした。
| 幅 | |
|---|---|
| CFOが答えた範囲の平均 | 14.5%ポイント |
| 1950〜2011年の実際の1年リターン(下位1割〜上位1割) | 42.2%ポイント |
※論文の数値。範囲より下に外れたのは30.5%、上に外れたのは33.2%(論文の表)。42.2%ポイントより広い範囲を答えたのは、論文の表現で「CFOの3.4%」です。回答ごとに数えたのか、CFOの人数で数えたのかは明記されていません(本文では基準を40.3%ポイントとして、同じく3.4%と書いている箇所もあります)。参考に、1950〜2011年の暦年の配当込みリターンで同じ幅を計算すると約41.7%ポイントで、論文とは計算方法が違うとみられますが、幅はほぼ同じでした。
100年のデータで確かめる:幅14.5%ポイントでは100年中29年
では、もっと長い期間ではどうでしょうか。S&P500の1926〜2025年の100年分の配当込みの年間リターンを使います。100年の単純平均は+12.3%です。この平均をちょうど真ん中にして、CFOと同じ14.5%ポイントの幅を取ると、+5.1%から+19.6%までの範囲になります。
| 1926〜2025年の年間リターン(配当込み) | 年数 |
|---|---|
| +5.1%未満 | 32年 |
| +5.1%〜+19.6%(平均±7.25%ポイント) | 29年 |
| +19.6%超 | 39年 |
この範囲に収まった年は、100年中29年でした。残りの71年は、範囲より悪いか、良いかのどちらかです。幅が14.5%ポイントだと、中心を過去100年の平均に合わせても、収まるのは10年に3年程度にとどまる、ということです。
なお、範囲より上に外れた年(39年)の方が、下に外れた年(32年)より多くなっています。平均を上回った年が100年中54年、下回った年が46年と、平均より良い年の方が多いためです。年間リターンを並べた真ん中の値(中央値)も+15.4%で、平均の+12.3%より高くなっています。大きく下がった少数の年が、平均を引き下げています。
※CFO調査(回答100件中36件程度)と、この100年の検証(100年中29年)は、期間も範囲の決め方も違うため、数字を直接比べることはできません。
過去100年で10年中8年が収まっていた範囲は、−10.9%から+33.4%
100年分の年間リターンを低い順に並べると、下から1割の位置は−10.9%、上から1割の位置は+33.4%でした。この2つの位置は、悪い方の10年と良い方の10年を除いた、真ん中の80年の両端にあたります。幅にすると約44%ポイントです。「10年中8年はこの範囲」と言えるのは、これだけ広い範囲でした。
| 該当した年(配当込みの年間リターン) | |
|---|---|
| −10.9%より悪かった10年 | 1930年(−24.9%)、1931年(−43.3%)、1937年(−35.0%)、1941年(−11.6%)、1973年(−14.7%)、1974年(−26.5%)、2001年(−11.9%)、2002年(−22.1%)、2008年(−37.0%)、2022年(−18.1%) |
| +33.4%より良かった10年 | 1927年(+37.5%)、1928年(+43.6%)、1933年(+54.0%)、1935年(+47.7%)、1936年(+33.9%)、1945年(+36.4%)、1954年(+52.6%)、1958年(+43.4%)、1975年(+37.2%)、1995年(+37.6%) |
※下から1割・上から1割の位置は、隣り合う年の値の間を比例配分して計算しました(線形補間)。1997年(+33.36%)は、境目(+33.42%)をわずかに下回るため、上の10年には含めていません。
−10.9%は、悪い方から10年を区切る位置として計算した数字なので、これより悪い年が100年中10年あるのは定義どおりです。注目したいのは中身です。世界恐慌の1930年と1931年、第1次オイルショックの時期の1973年と1974年、ITバブル崩壊の2001年と2002年のように、大きく下がった年は続けて来ることがありました。ほかに、景気が再び落ち込んだ1937年、米国が第2次世界大戦に参戦した1941年、リーマンショックの2008年、インフレと急な利上げが続いた2022年が入っています。
研究のもう1つの結果:範囲を狭く答える人の会社ほど、借入れが多い傾向
ベン=デービッドたちは、CFOの答えた範囲の狭さと、その会社の経営の関係も調べています。会社の財務データと照合できた回答(2,587件)で調べると、今後1年間の予想で範囲を狭く答えたCFOの会社ほど、借入れが多い傾向がありました。投資については、今後1年間の予想の範囲との関係ははっきりせず、今後10年間の予想で範囲を狭く答えたCFOの会社ほど、投資が多い傾向がありました。
ただし研究者たちは、影響の大きさは控えめだとし、これを「示唆的な証拠」と位置づけています。範囲を狭く見ることが原因で投資や借入れが増えたという因果関係までは結論できない、ともしています。
まとめ
米国企業のCFOが「10回中8回は収まる」と答えたS&P500の今後1年間の範囲に、実際に収まったのは回答100件中36件程度でした。外れ方は上下ほぼ同じで、範囲の幅は平均14.5%ポイントと、1950〜2011年の実際の振れ幅の3分の1程度しかありませんでした。100年のデータでも、平均を真ん中にした幅14.5%ポイントの範囲に収まった年は100年中29年で、過去100年で10年中8年が収まっていたのは、−10.9%から+33.4%までの約44%ポイントの範囲でした。お金のプロでも、1年先の値動きの範囲は、実際よりずっと狭く見積もられていました。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- CFO調査の1万3,346件の予想に対して、答え合わせに使う今後1年間のリターンは、調査回ごとの40通りです。3か月ごとの調査なので、ある回の「今後1年間」と次の回の「今後1年間」は9か月分が重なります。同じ回のCFOは同じ結果で答え合わせされるため、1万件の独立した試行とは違います。論文は、この重なりを考慮しても、100件中80件との差は統計的に意味のある大きさだったとしています。
- 調査期間(2001〜2011年)には、ITバブル崩壊とリーマンショックという大きな下落が入っています。ただし、値動きが穏やかだった時期でも、範囲に収まったのは100件中59件程度でした。
- 100年の検証で使った「平均を真ん中にした幅14.5%ポイントの範囲」は、CFOが実際に答えた範囲ではなく、比較のための仮の範囲です。平均も、100年たった後で分かる数字です。
- S&P500の年間リターンは暦年(1〜12月)の配当込みの数字で、1926〜1956年は前身の指数です。CFO調査の今後1年間のリターンとは、期間の区切り方が違います。
- −10.9%から+33.4%という範囲は過去100年の結果で、将来も同じ範囲になるとは限りません。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/19 | データの時点:CFO調査はベン=デービッドら(2013年)の論文の数値。S&P500の配当込みの年間リターンは1926〜2025年の100年(Slickcharts掲載)