FRBが利下げすれば株は上がる?1985年以降のデータを「景気後退かどうか」で分けて検証
- 景気後退×利下げの時期30か月中12か月1か月で5%以上下げた月、40%
- 景気後退でない×利下げ105か月中6か月約6%
- 景気後退でない×利上げ・据え置き342か月中25か月約7%
- 景気後退中に利下げした10回の1年後10回中6回上昇下落は2001年・2008年の4回
一言結論
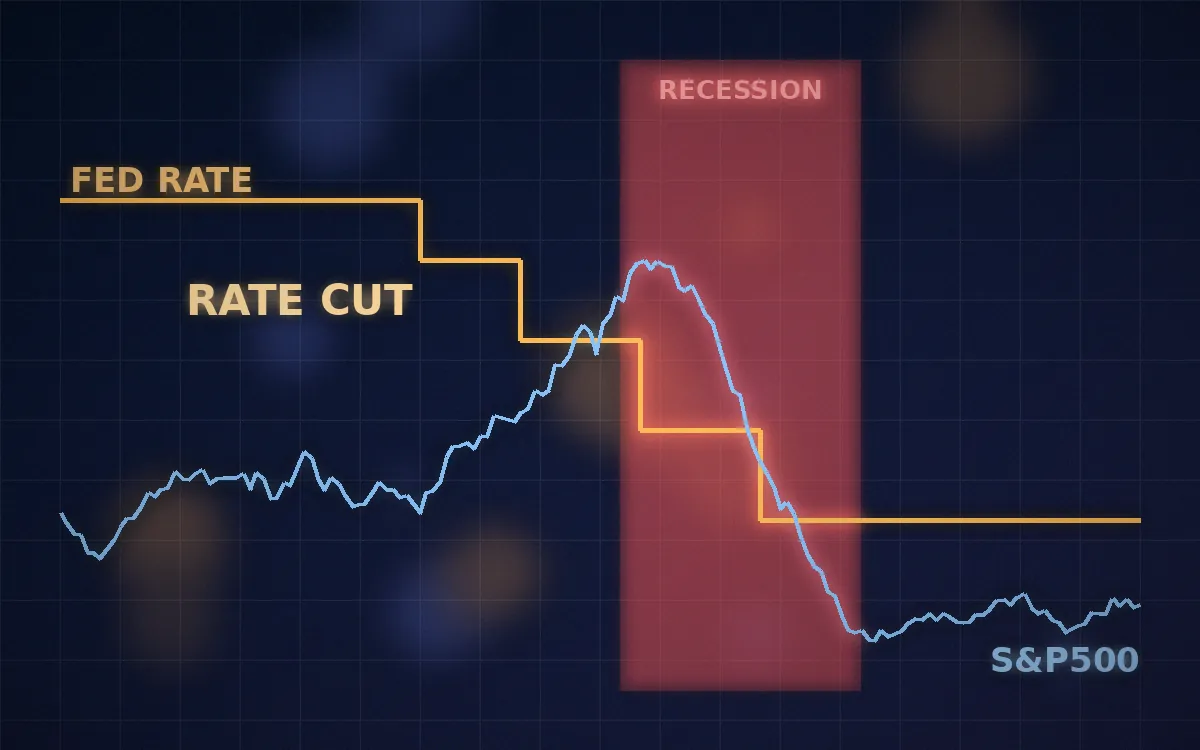
利下げの局面で大きな下落が多かったのは、景気後退の最中だった。景気後退でない時期は、利下げの有無で差はなかった。
「FRBが利下げすれば、株は上がる」。教科書ではそう説明されます。借入コストが下がり、企業の投資や消費が増え、株価の理論値も上がるからです。では、実際のデータはどうでしょうか。1985年以降の四半期を、利下げの有無と景気後退の有無で分け、S&P500が大きく下げた月の割合を比べました。
この記事の結論
- 景気後退×利下げは30か月中12か月で5%以上下落景気後退の四半期に利下げしていた時期は、S&P500が1か月で5%以上下げた月が30か月中12か月(40%)ありました。景気後退でない時期に利下げしていた場合は105か月中6か月(約6%)でした。
- 景気後退でない時期は利下げの有無でほぼ同じ景気後退でない時期は、利下げしていても(約6%)、していなくても(約7%)、大きく下げた月の割合はほぼ同じでした。下落の多さを分けていたのは、利下げの有無より、景気後退かどうかでした。ただし同じ四半期の中では、下落が先で利下げが後のこともあります。
- 景気後退中の利下げ10回のうち1年後に下落は4回景気後退の中で利下げした10の四半期のうち、その後1年でS&P500が下がっていたのは4回(2001年と2008年)で、残る6回は上がっていました。下落が続くかどうかは、景気後退の深さと長さで分かれていました。
- その時点では景気後退かどうか分からないただし、景気後退かどうかは、その時点では分かりません。GDPの発表は四半期が終わった後で、後から修正もされます。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
検証の方法
| 項目 | 内容 |
|---|---|
| 期間 | 1985年1〜3月期から2025年10〜12月期まで(164四半期、492か月) |
| 利下げ | 政策金利(FFレートの実効値)の四半期平均が、前の四半期より0.1%以上下がった四半期(政策金利を変えていない時期の小さな変動を除くため) |
| 景気後退 | 実質GDPが前の四半期よりマイナスだった四半期(15四半期) |
| 大きな下落 | S&P500の月末の終値が、前月末から5%以上下がった月 |
※景気後退は、全米経済研究所(NBER)の公式な判定ではなく、実質GDPがマイナスになった四半期で定義しています。そのため、2011年や2014年、2022年の一時的なマイナスも含まれます。
局面別:S&P500が1か月で5%以上下げた月の割合
表は横にスクロールできます
| 局面 | 5%以上下げた月 | 割合 |
|---|---|---|
| 景気後退 × 利下げ | 30か月中12か月 | 40% |
| 景気後退でない × 利下げ | 105か月中6か月 | 約6% |
| 景気後退でない × 利上げ・据え置き | 342か月中25か月 | 約7% |
| (参考)全期間 | 492か月中46か月 | 約9% |
※景気後退で利下げしていなかった四半期は5つ(15か月)あり、5%以上下げた月は3か月(20%)でした。回数が少ないので参考程度ですが、景気後退でない時期よりは多くなっています。
景気後退の中で利下げしていた時期は、5か月に2回の割合で、S&P500が1か月で5%以上下げていました。一方、景気後退でない時期は、利下げしていても、していなくても、大きく下げた月はおよそ15か月に1回で、ほとんど差がありませんでした。
つまり、「利下げしたのに株が下がった」場面の多くは、景気後退の最中でした。ただし、この比較は同じ四半期の中での下落と利下げを数えたもので、どちらが先かは区別していません。2008年10月や2020年3月の緊急利下げのように、株価が急落した後に利下げした例もあります。
そこで、利下げの後の動きとして、利下げした四半期の「次の四半期」を見ると、5%以上下げた月の割合は、景気後退中の利下げの後で30か月中5か月(約17%)、景気後退でない時期の利下げの後で約12%、それ以外の時期の後で約8%でした。利下げの後も景気後退中は下げが多めですが、同じ四半期の40%と比べると、かなり落ち着いています。
下落の基準を変えても同じ
表は横にスクロールできます
| 1か月の下落幅 | 景気後退 × 利下げ | 景気後退でない × 利下げ | 景気後退でない × それ以外 |
|---|---|---|---|
| 4%以上 | 30か月中12か月 | 105か月中9か月 | 342か月中33か月 |
| 5%以上 | 30か月中12か月 | 105か月中6か月 | 342か月中25か月 |
| 7%以上 | 30か月中9か月 | 105か月中2か月 | 342か月中13か月 |
| 10%以上 | 30か月中3か月 | 105か月中0か月 | 342か月中3か月 |
景気後退の中で利下げした10の四半期、その後どうなったか
表は横にスクロールできます
| 四半期 | 政策金利の変化 | その後1年のS&P500 | 背景 |
|---|---|---|---|
| 1990年10〜12月 | −0.42% | +26% | 湾岸戦争と景気後退 |
| 1991年1〜3月 | −1.32% | +8% | 同上 |
| 2001年1〜3月 | −0.88% | −1% | ITバブル崩壊 |
| 2001年7〜9月 | −0.83% | −22% | 同上、同時多発テロ |
| 2008年1〜3月 | −1.32% | −40% | リーマンショック |
| 2008年7〜9月 | −0.15% | −9% | 同上 |
| 2008年10〜12月 | −1.43% | +23% | 同上 |
| 2009年1〜3月 | −0.32% | +47% | 同上(2009年3月が底) |
| 2020年1〜3月 | −0.38% | +54% | コロナショック |
| 2020年4〜6月 | −1.20% | +39% | 同上 |
※政策金利の変化は四半期平均の前期比。「その後1年」は四半期末の月末から12か月後の月末まで。
10回のうち、その後1年でS&P500が下がっていたのは、2001年の2回と2008年の2回の計4回でした。ITバブル崩壊とリーマンショックのように、景気後退が長く深かった局面です。一方、1990年、2009年初め、2020年のように、利下げの後1年で大きく戻した局面もありました。景気後退の中の利下げが「必ず暴落につながる」わけではなく、下落が続くかどうかは、景気後退の深さと長さで分かれていました。
その時点では「景気後退かどうか」は分からない
この検証の大きな注意点は、景気後退かどうかを、後から確定したGDPで判定していることです。四半期のGDPは、その四半期が終わってから約1か月後に初めて発表され、その後も修正されます。全米経済研究所が景気後退を公式に認定するのは、さらに何か月も後です。
つまり、「景気後退中の利下げは危ない」と分かっても、その時点で「今が景気後退か」を見分けるのは簡単ではありません。利下げが発表されたときは、雇用、企業決算、株価のトレンドなど、ほかの材料と合わせて判断する必要があります。
まとめ
1985年以降のデータでは、利下げの局面でS&P500が大きく下げることが多かったのは、景気後退の最中でした。景気後退でない時期は、利下げしていてもいなくても、大きく下げた月の割合はほぼ同じでした。「利下げ=株高」とも「利下げ=暴落の前触れ」とも言い切れず、カギを握っていたのは景気後退かどうかでした。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 景気後退の中で利下げした四半期は10回、30か月しかありません。
- 「利下げ」を政策金利の四半期平均の0.1%以上の低下で判定しています。基準の置き方によって、利下げに数える四半期は変わります。
- 景気後退を実質GDPのマイナスで定義しています。公式な景気後退の判定とは一致しません。また、GDPは後から修正されるため、使うデータの時点によって景気後退の四半期が変わります。
- 利下げは景気悪化への対応として行われるため、「利下げしたから下がった」という因果関係は、このデータからは言えません。
- 配当を含まない株価指数の月末の終値で計算しています。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/08 | データの時点:1985年1〜3月期から2025年10〜12月期まで。政策金利と実質GDPはFRED(2026年10月時点の値)、S&P500は月末の終値