S&P500は98年で388倍、配当込みなら約1万4,000倍だった。ふだん見る株価指数に入っていない「配当」の差を、世界恐慌から2025年まで検証
- 98年で価格指数は388倍1927年末→2025年末
- 同じ期間の配当込み約1万4,000倍年平均10.23%、価格指数は6.27%
- 世界恐慌:価格指数で元に戻るまで24年配当込みは同じ期間に4倍以上
- 配当の上乗せ(2016〜2025年)約2.0%ポイント1928〜1957年は約5.8%ポイント
一言結論
S&P500は98年で価格指数388倍、配当込み約1万4,000倍。配当の上乗せは、昔は1年あたり5%ポイント以上、最近は2%ポイント前後だった。
ニュースやチャートで目にするS&P500の数字には、配当が入っていません。株価指数には、株価の動きだけを表す「価格指数」と、受け取った配当を再投資したとして計算する「配当込み指数」の2種類があり、ふだん目にするのは価格指数の方です。この2つの数字の差は、長い期間で見るとどれくらいになるのか。暴落のときや時代によってどう変わるのか。98年分のデータで確かめました。
この記事の結論
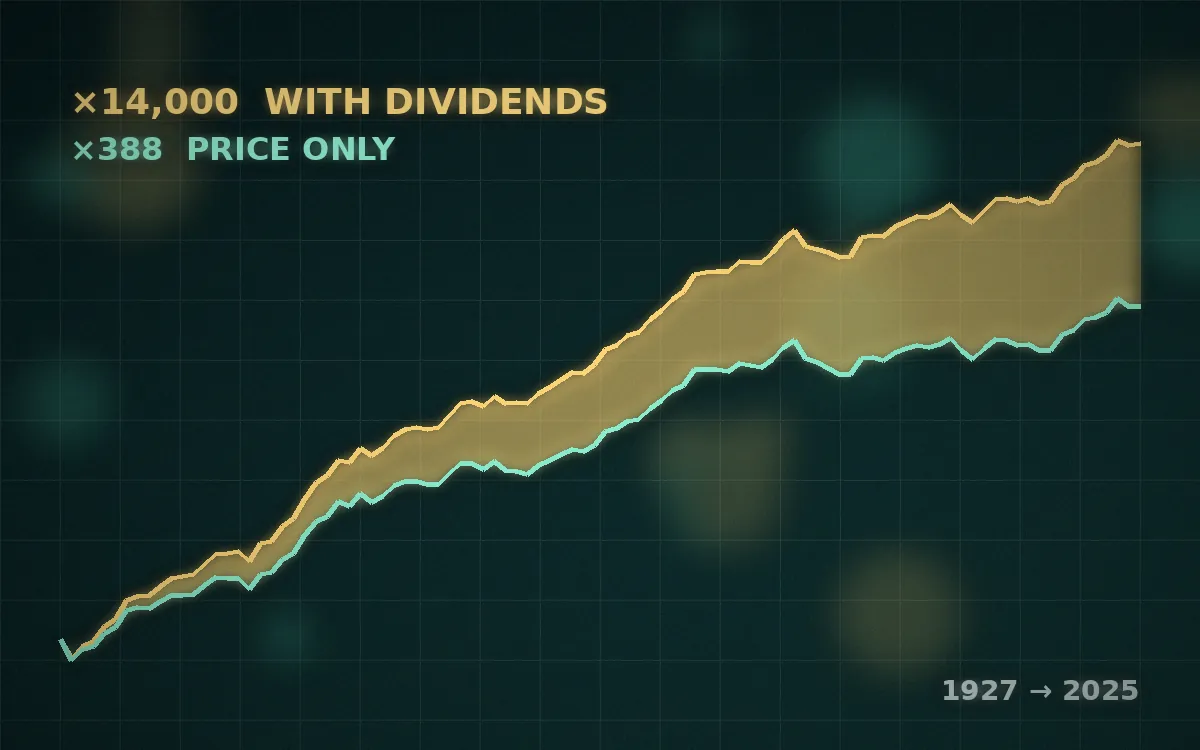
- 98年で388倍と約1万4,000倍S&P500(1957年より前は前身の指数)は、1927年末から2025年末までの98年で、価格指数では388倍になりました。配当を再投資した配当込みでは、約1万4,000倍です。同じ指数なのに36倍の差があります。100万円で言えば、価格指数では約3.9億円、配当込みでは約140億円です(ドル建ての値動きをそのまま当てはめた計算で、為替・税金・手数料は考えない場合)。
- 世界恐慌では価格指数で24年、配当込みは4倍以上世界恐慌の直前の1928年末に100万円を入れた場合、価格指数で年末の値が元の100万円を上回ったのは1952年末で、24年かかって約109万円でした。配当込みでは、1943年末に元の水準を上回ってから年末の値で一度も下回らず、1952年末には約424万円になっていました。
- 1999年末〜2009年末も配当が下支えITバブル崩壊とリーマンショックが続いた1999年末から2009年末までの10年では、100万円が、価格指数で約76万円、配当込みで約91万円になりました。どちらもマイナスですが、減り方には15万円ほどの差がありました。
- 配当の上乗せは時代によって違う1年ごとの配当込みと価格指数のリターンの差は、平均で、1928〜1957年が約5.8%ポイント、1958〜1989年が約4.3%ポイント、1990〜2025年が約2.2%ポイント、2016〜2025年が約2.0%ポイントでした。98年の年平均リターン(複利で計算した年率)は、配当込みで10.23%、価格指数で6.27%です。
この検証は動画でも解説しています:動画を見る
検証条件・計算方法を見る
使ったデータ
| 項目 | 内容 |
|---|---|
| 価格指数 | S&P500の価格指数(Yahoo Finance「S&P 500」)の、各年の最終営業日の終値(1927年12月30日の17.66から2025年12月31日の6,845.50まで) |
| 配当込み | Slickcharts「S&P 500 Total Returns by Year」に掲載された、配当を再投資した年間リターン(1928〜2025年)を掛け合わせて計算 |
| 投資信託 | eMAXIS Slim 米国株式(S&P500)の連動を目指す指数・分配金の実績(マネックス証券のファンド詳細ページ) |
※S&P500の算出が始まったのは1957年3月で、それより前は前身の指数(90銘柄の指数)の数字です。配当込みは、配当を再投資したとする指数の計算で、税金・手数料は含めていません。1989〜2025年の配当込みの年間リターンは、Yahoo Financeの配当込み指数(S&P 500 (TR))から計算した値と比べて、すべての年で差が0.01%ポイント未満でした。
98年で388倍と約1万4,000倍
表は横にスクロールできます
| 1927年末→2025年末(98年) | 価格指数 | 配当込み |
|---|---|---|
| 何倍になったか | 387.6倍 | 約1万3,991倍 |
| 100万円が(ドル建ての値動きを当てはめた場合) | 約3億8,763万円 | 約139億9,086万円 |
| 年平均のリターン(複利で計算した年率) | 6.27% | 10.23% |
価格指数は、1927年末の17.66から2025年末の6,845.50へと387.6倍になりました。一方、配当を再投資した配当込みでは、約1万3,991倍です。同じS&P500でも、配当を入れるかどうかで36倍の差がつきました。
S&P500は長い目で見ると年平均10%、という数字を聞いたことがあるかもしれません。98年分の配当込みで計算すると、年平均は10.23%です。ところが、配当を入れない価格指数では、年平均6.27%にとどまります。年平均で約4%ポイントの差は、配当の分です。
世界恐慌:配当なしでは元に戻るまで24年
一番厳しかった時期を見ます。1928年末、つまり1929年の初めに、100万円をS&P500に入れたとします(指数どおりに運用できたと仮定し、ドル建ての値動きを当てはめます)。この年の秋に株価の大暴落が起き、世界恐慌に入っていきます。
表は横にスクロールできます
| 1928年末の100万円が(年末の値) | 価格指数 | 配当込み |
|---|---|---|
| 1929年末 | 約88万円 | 約92万円 |
| 1932年末(最も低かった年末) | 約28万円 | 約36万円 |
| 1942年末 | 約40万円 | 約87万円 |
| 1943年末 | 約48万円 | 約110万円 |
| 1952年末 | 約109万円 | 約424万円 |
価格指数で見ると、年末の値で元の100万円を上回ったのは、1952年末でした。24年かかって、やっと約109万円です。
一方、配当を再投資した場合は、1943年末に元の水準を上回り、その後は年末の値で一度も下回っていません。そして1952年末には、約424万円になっていました。同じ24年間でも、配当を入れないと「やっと元に戻った」、配当を入れると「4倍以上になった」ということです。株価が低迷していた時期には、配当の再投資が資産を大きく支えていました。
※配当込みは、1936年末にいったん元の水準を上回りましたが、1937年末から1942年末までは再び下回っていました。
ITバブル崩壊とリーマンショックの10年も、配当が下支えした
もっと最近の例も見ます。ITバブル崩壊とリーマンショックが続いた、1999年末から2009年末までの10年です。この10年で、100万円は、価格指数では約76万円(75.9万円)に減りました。配当を再投資した場合は約91万円(90.9万円)です。どちらもマイナスですが、減り方には15万円ほどの差がありました。株価が10年かけて下がった期間でも、その間に受け取った配当を再投資していたことで、損失は小さくなっていました。
配当の上乗せは、時代によって違う
配当による上乗せは、毎年どれくらいあったのでしょうか。1年ごとに、配当込みのリターンと価格指数のリターンの差を取り、その平均を時代ごとに見ます。
| 期間 | 配当込みと価格指数のリターンの差(1年ごとの平均) |
|---|---|
| 1928〜1957年 | 約5.8%ポイント |
| 1958〜1989年 | 約4.3%ポイント |
| 1990〜2025年 | 約2.2%ポイント |
| 2016〜2025年(直近10年) | 約2.0%ポイント |
※1928〜1957年は1927年末→1957年末、1990〜2025年は1989年末→2025年末と同じ期間です。この表は1年ごとの差の単純な平均で、下の表の年平均(複利で計算した年率)の差とは計算方法が違います。
リターンの中身も、時代によってまったく違います。1927年末から1957年末までの30年は、配当込みで年平均8.48%でしたが、そのうち値上がりの部分(価格指数)は年2.76%だけでした。一方、1989年末から2025年末までの36年は、配当込みの年平均10.80%のうち、価格指数が年8.58%を占めています。
表は横にスクロールできます
| 期間(年平均) | 配当込み | 価格指数 |
|---|---|---|
| 1927年末→1957年末(30年) | 8.48% | 2.76% |
| 1989年末→2025年末(36年) | 10.80% | 8.58% |
| 1927年末→2025年末(98年) | 10.23% | 6.27% |
同じように年10%前後と言っても、昔は配当の比重が大きく、最近は値上がりの比重が大きくなっています。長期の平均リターンの数字を見るときは、配当込みかどうかに加えて、どの時代のデータなのかも確かめる必要があるということです。
投資信託の成績と比べるときは、配当込み同士で比べる
たとえば、S&P500に連動するインデックスファンドのeMAXIS Slim 米国株式(S&P500)は、「S&P500指数(配当込み、円換算ベース)」に連動する投資成果を目指しています。2019年から2026年までの各決算の分配金は0円で、受け取った配当はファンドの中で再投資されています。
一方、ニュースで見るS&P500は、配当を含まない価格指数です。同じ1年でも、成績は違います。たとえば2025年のS&P500は、ドル建てで、価格指数がプラス16.39%、配当込みがプラス17.88%でした。
ですから、ファンドの成績が指数と合っているかを確かめるときは、ニュースの数字ではなく、配当込みの指数と比べる必要があります。円とドルの換算もそろえて比べます。なお、ニュースで報じられる日経平均株価も、配当を含まない価格指数です。
まとめ
S&P500は、1927年末から2025年末までの98年で、価格指数では388倍でしたが、配当を再投資した配当込みでは約1万4,000倍でした。世界恐慌の直前に入れた100万円は、価格指数では元に戻るまで24年かかりましたが、配当込みでは同じ期間に4倍以上になっていました。配当による上乗せは、昔は1年あたり5%ポイント以上、最近は2%ポイント前後と、時代によって違います。ふだん目にする株価指数には配当が入っていないので、長期の数字や投資信託の成績を見るときは、配当込みかどうかを確かめることが大切です。
この検証の限界
この記事の数字を読むときは、次の点に注意してください。
- 配当込みの計算は、配当を再投資したとする指数の計算です。実際には、配当にかかる税金や売買の手数料、ファンドの信託報酬がかかるため、手にする金額はこれより少なくなります。
- 1988年より前の配当込みの年間リターンは、出典によって少し違います。例えば1933年は、この記事で使ったSlickchartsでは+53.99%、ニューヨーク大学のダモダラン教授が公開しているデータでは+49.98%です。どの出典を使うかで、98年で何倍になったかの数字も変わります。
- 1957年3月より前は、S&P500の前身の指数の数字です。期間の前半と後半で、指数に含まれる銘柄の数や中身は違います。
- 価格指数と配当込みの比較は、年末の値で行っています。年の途中の値動きは含みません。
- 数字はすべてドル建てです。円で投資した場合は、円とドルの為替の動きも加わります。
- 本記事は過去データの検証であり、将来の値動きを保証するものではありません。また、特定の商品の売買を推奨するものではありません。
堀江投資塾会員限定
統計検証PDFライブラリ
この記事の検証結果をまとめた保存版PDFをご用意しています。無料会員の方は、過去の統計検証レポートもまとめて閲覧・ダウンロードできます。
PDFライブラリを見る公開日:2026/10/25 | データの時点:S&P500の価格指数はYahoo Financeの年末値(1927〜2025年)、配当込みの年間リターンはSlickcharts(1928〜2025年)